Después de siete meses consecutivos a la baja, la venta de combustibles en la Argentina repuntó en septiembre. Según el informe mensual que realiza el portal especializado Surtidores, se comercializaron 1.403.856 metros cúbicos en todo el país, un 1,96% más que en el mismo mes de 2025, cuando se habían despachado 1.376.837 m³. Se trató, en este sentido, del primer resultado interanual positivo desde enero. Sin embargo, la recuperación tiene una particularidad: el alza estuvo sostenida casi en exclusiva por el gasoil, mientras que la nafta súper —el combustible que más se vende en el país y el que mejor refleja el consumo de los automovilistas particulares— siguió cayendo.
El dato marca un quiebre respecto de agosto, cuando las ventas habían retrocedido 2,19% interanual. En la comparación mensual, el volumen promedio diario de septiembre también fue superior al del mes anterior: creció 4,42%, un cálculo que contempla que septiembre tuvo 30 días frente a los 31 de agosto. Aun así, el acumulado de enero a septiembre arrastra una contracción cercana al 2,4% a nivel nacional.
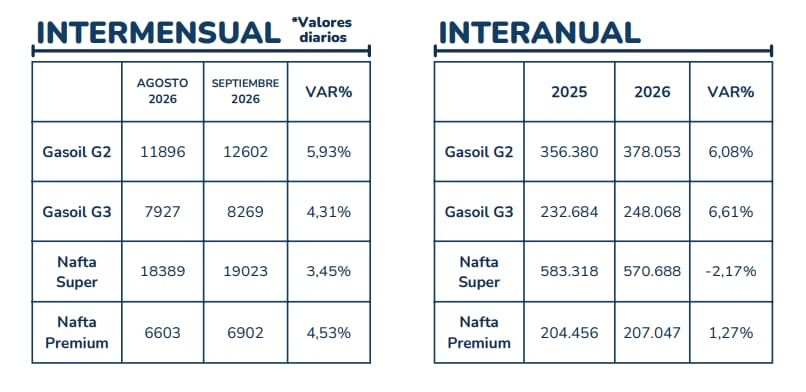
De acuerdo con el relevamiento, la demanda de gasoil aumentó 6,29% interanual en septiembre. El grado 3 (premium) fue el producto que más creció, con una suba del 6,61% y 248.068 m³ comercializados. El grado 2 (común) avanzó 6,08%, hasta los 378.053 m³. En conjunto, ambas variedades de diésel sumaron más de 626.000 m³ y fueron las responsables de que el número total diera positivo.
Las naftas, en cambio, cerraron el mes con una caída conjunta del 1,27%. La nafta súper retrocedió 2,17% interanual —de 583.318 a 570.688 m³— y fue el único segmento que quedó en terreno negativo. Se trata de un dato relevante porque la súper representa alrededor del 41% de todo lo que se vende en los surtidores del país y su evolución está asociada al uso del automóvil particular, uno de los indicadores más directos del nivel de actividad económica cotidiana. La nafta premium, por su parte, logró un leve repunte del 1,27%, con 207.047 metros cúbicos.
De las 24 jurisdicciones que releva el informe, 14 registraron subas interanuales en septiembre, frente a apenas cuatro que habían crecido en agosto. Varias de las provincias que revirtieron la tendencia negativa forman parte del cinturón agrícola: Santa Fe pasó de estar en baja a crecer 7,06%; Entre Ríos subió 7,14%; Córdoba aceleró su crecimiento al 5,41% y Santiago del Estero avanzó 5%. También se sumaron Chaco (+3,28%), Río Negro (+3,82%), Tucumán (+1,94%) y Corrientes, que pasó de una caída del 9,51% en agosto a un alza del 1,12 por ciento.
La Pampa encabezó las subas con un incremento del 14,04%, mientras que la provincia de Buenos Aires, el principal mercado del país con más de un tercio de las ventas totales, creció 2,05% y alcanzó los 496.193 m³. En la vereda opuesta, Santa Cruz volvió a registrar la mayor contracción del país, con una baja del 8,97%. Le siguieron Catamarca (-5,63%), Tierra del Fuego (-5,29%), Chubut (-5,58%) y la Ciudad de Buenos Aires, donde las ventas cayeron 5,21% y sumaron 83.650 metros cúbicos.
Respecto al market share de las petroleras, YPF lideró las ventas con 778.795 m³ y un crecimiento del 2,91% interanual. La compañía de bandera, que concentra el 55,5% del mercado minorista, fue la empresa de mayor volumen que logró crecer. Detrás se ubicaron Shell, con 309.463 m³ y una leve baja del 0,70%, y Axion Energy, que vendió 170.614 m³ y subió 2,25 por ciento.
Puma Energy despachó 78.366 m³ (+3,59%), Dapsa cerró prácticamente estable con 28.139 m³ (-0,59%) y Gulf fue la que más retrocedió entre las grandes, con una caída del 10,94% y 22.997 m³. Refinor, en tanto, registró la mayor suba porcentual entre las empresas relevadas —un 31,63%—, aunque opera en una escala considerablemente menor, con 15.482 m³ vendidos.
El mejor desempeño de YPF en relación con sus competidoras se da en un contexto en el que la empresa mantuvo durante septiembre precios más bajos que el resto del mercado. Mientras que Shell, Axion y Puma habían aumentado sus valores entre 2% y 5% a fines de ese mes —en respuesta a la escalada del petróleo, que llegó a superar los USD 105 por barril—, YPF aplicó un ajuste de apenas el 1% promedio. La estrategia, que la compañía enmarcó en su esquema de “buffer” o amortiguación de precios, le permitió captar mayor demanda, pero a costa de vender por debajo de los valores del resto de la industria.
El contexto de precios sigue presionando el consumo
La caída sostenida en la demanda de naftas se inscribe en un año marcado por el encarecimiento de los combustibles. En dólares, la nafta acumula un alza del 23% en lo que va de 2026, impulsada tanto por el traslado del precio internacional del crudo —afectado por el conflicto en Medio Oriente entre Estados Unidos, Israel e Irán— como por la actualización progresiva del Impuesto a los Combustibles Líquidos (ICL) y al Dióxido de Carbono (IDC).
El barril de Brent superó los USD 106 en las primeras semanas de octubre, y la Agencia Internacional de la Energía proyectó una caída del 6% en el suministro global de petróleo durante 2026 a raíz de las tensiones en la región del estrecho de Ormuz, por donde transita cerca del 20% del crudo que se comercializa en el mundo.
En ese marco, el dato de septiembre ofrece una señal ambivalente. La venta total de combustibles dejó atrás los números rojos, pero el motor de la recuperación es el gasoil —asociado al transporte de carga y a la actividad agropecuaria—, no la nafta. Que el combustible de los autos particulares siga en baja sugiere que, al menos en los surtidores, el consumo cotidiano todavía no repunta.
Leave a Reply