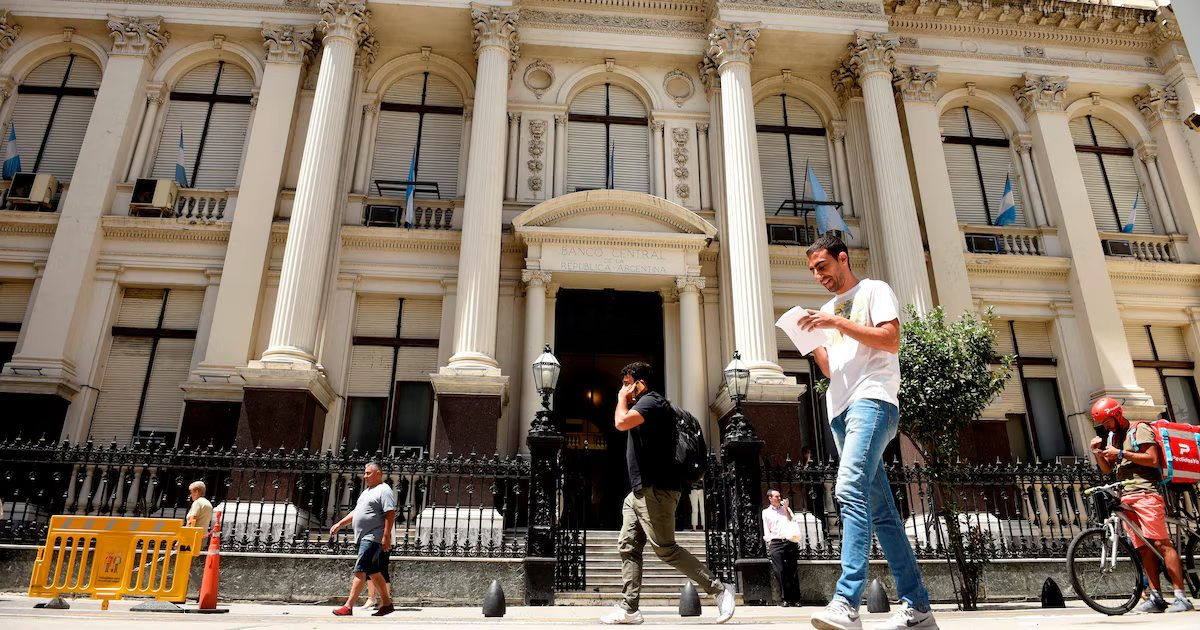

El Banco Central (BCRA) redujo su posición vendida en contratos de dólar futuro a USD 42 millones al 30 de septiembre, según los datos que publicó la entidad. Es una baja de USD 236 millones en el mes y deja a la herramienta prácticamente en cero, un año después de haber llegado a casi USD 6.900 millones.
El dólar futuro es uno de los cuatro componentes que el Gobierno cuenta dentro de la “bazuca” de USD 75.000 millones que, según Javier Milei, tiene para evitar una corrida cambiaria en 2027. El Presidente lo planteó a principios de octubre en la Argentina Week de París: “Estamos bien armados para los intentos desestabilizadores y golpistas”.
PUBLICIDAD
Las otras tres patas son unos USD 20.000 millones de compras de reservas del Banco Central, otros USD 20.000 millones del swap con Estados Unidos y USD 20.000 millones del acuerdo con China. Los USD 15.000 millones restantes de la cuenta oficial corresponden a la capacidad del BCRA de vender contratos de dólar futuro.
Que el BCRA tenga hoy casi cero en ese mercado no implica que haya abandonado el instrumento. Para los analistas, significa que recuperó el espacio para volver a usarlo. Martín de la Fuente, analista financiero de Bavsa, lo definió así: “Es un dato importante ya que nos muestra que de cara a las elecciones de 2027 el BCRA cuenta con capacidad para mitigar presión en el FX vía futuros”.
PUBLICIDAD
Qué es el dólar futuro
Un contrato de dólar futuro es un acuerdo para fijar hoy el precio del dólar para una fecha futura. Las partes pactan un valor y un vencimiento. Cuando llega esa fecha, no se intercambian dólares: se compensa en pesos la diferencia entre el precio acordado y la cotización que efectivamente tiene la divisa.
Para quien teme una suba del tipo de cambio, comprar un contrato funciona como un seguro. Si el dólar termina por encima del precio pactado, cobra la diferencia. Cuando el BCRA vende esos contratos, toma la posición contraria, que se conoce como “short” o posición vendida. Si el dólar sube más de lo acordado, es el Central el que paga la diferencia en pesos.
PUBLICIDAD
El efecto sobre el mercado es indirecto. Quienes quieren protegerse de una devaluación pueden hacerlo con un contrato en lugar de salir a comprar dólares al contado, lo que modera la presión sobre el “mercado spot”, donde la operatoria se hace en el momento. Como la liquidación es en pesos, el Banco Central no se desprende de reservas. El costo aparece si el dólar sube, porque ahí debe afrontar la diferencia.
Por qué llegó a USD 6.875 millones
El instrumento se usó a fondo antes de las elecciones legislativas de octubre de 2025. En ese período, según estimaciones del propio BCRA, la dolarización alcanzó USD 35.000 millones, un registro sin antecedentes. En su Informe de Política Monetaria, la entidad señaló que “esa adquisición de activos y coberturas en moneda extranjera representó más del 50% del stock de M2 transaccional, lo que implica una caída en la demanda de dinero de magnitud inédita”.
PUBLICIDAD
En ese contexto, la posición vendida del Banco Central llegó a USD 6.875 millones en septiembre de 2025, después de los resultados electorales en la provincia de Buenos Aires. De la Fuente precisó que a esa cifra le faltaban USD 2.125 millones para el máximo de exposición permitido en A3 Mercados, que es de USD 9.000 millones.
Por qué ahora el BCRA lo lleva a cero
Con el triunfo del oficialismo en las legislativas, la demanda de cobertura empezó a revertirse y el Banco Central dejó que los contratos vencieran sin renovarlos. Desde entonces, la posición bajó mes a mes. A fin de abril ya estaba en USD 2.176 millones, un nivel cercano al de junio de 2025, cuando el mercado mostró los primeros síntomas de la caída de demanda de dinero que se intensificó en octubre. A fines de agosto ya estaba por debajo de los USD 300 millones, de acuerdo con el economista Diego Piccardo, de la Fundación Libertad y Progreso.
PUBLICIDAD

En total, según el cálculo de De la Fuente, el BCRA desarmó USD 6.832 millones en 12 meses. A eso se sumó el Tesoro, que hasta mayo había liquidado USD 7.808 millones en instrumentos “dollar linked”, es decir, bonos atados a la evolución del tipo de cambio oficial. Entre ambos, la cobertura que se retiró del mercado sumaba USD 11.759 millones en ese momento.
El dato de fondo es un cambio en el tipo de herramienta. La demanda de cobertura cambiaria desde abril de este año vino siendo abastecida con ventas de dollar linked, según Mariano Ortiz Villafañe, economista jefe de Aldazabal y Cía. De la Fuente agregó que la cobertura total se estabiliza en torno a los USD 20.000 millones y que hoy el 81% está en instrumentos dollar linked, frente al 25% de septiembre de 2025.
PUBLICIDAD
Según De la Fuente, esa sustitución “le permitió al BCRA limpiar prácticamente toda su participación en el mercado de dólar futuro” y tener “un manejo más directo sobre la liquidez”. La diferencia es que las ventas de dollar linked tienen un impacto monetario inmediato, mientras que en los futuros el efecto llega por la valuación a mercado de los contratos.
Por qué puede ser clave en 2027
Cada contrato vendido ocupa parte de un límite. En A3 Mercados el máximo es de USD 9.000 millones y, según De la Fuente, el BCRA puede sumar hasta USD 6.000 millones en BYMA, lo que da una posición total posible de USD 15.000 millones. Con apenas USD 42 millones usados, prácticamente todo ese margen está disponible. Un análisis de Federico Vacalebre, economista y profesor de la Universidad del CEMA, estima en unos USD 14.700 millones la posición no utilizada en futuros.
PUBLICIDAD

Para Ortiz Villafañe, la reducción del short “incrementa el margen de maniobra del Central para intervenir en caso de presiones excesivas de dolarización”. Ante un episodio como el de 2025, el BCRA podría volver a ofrecer cobertura en el mercado de futuros sin vender reservas, que es lo que Milei y Luis Caputo prometen al hablar de la “bazooka”.
Las dudas sobre la cifra
El cálculo oficial tiene críticos. La consultora EcoGo sostuvo que “el tope de intervención en futuros acordado con el FMI en la última revisión es de USD 9.000 millones, no de USD 15.000 millones”, y estimó el poder de fuego total en USD 25.000 millones, o USD 45.000 millones si se habilitara la línea de Estados Unidos. Vacalebre calcula que la munición efectivamente disponible ronda los USD 36.000 millones, la mitad de lo proclamado.
PUBLICIDAD
Piccardo opinó que “hablar de un poder de fuego de USD 75.000 millones parece exagerado”, aunque reconoció que el Gobierno empezó a prepararse para 2027 acumulando reservas y reduciendo su posición en futuros. Vacalebre sostuvo que “la credibilidad de una ‘bazooka’ depende de que no haga falta dispararla”.
Leave a Reply