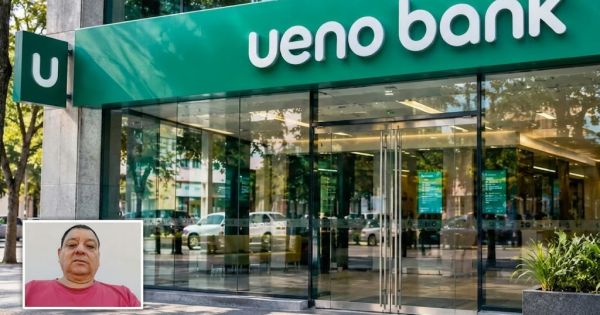
Juan Carlos Verón Rugguieri, un cordobés de 64 años que vive en Paraguay, conoce de cerca lo que significa confiar los ahorros a un banco y perderlo todo. Lo vivió a fines de los años 90, cuando llevaba 15 años y una serie de quiebras de entidades financieras dejó a miles de depositantes sin respuestas. “En aquel momento tenía un poco más de USD 1.500 depositados en Ahorro Paraguayo y nunca recuperé ese dinero”, recordó en diálogo con BAE Negocios.
Casi 30 años después, la historia parece repetirse, aunque esta vez los damnificados son sus propios hijos. La caída de Ueno Bank, que dejó casi 3 millones de clientes sin acceso a sus depósitos, golpeó directamente a su familia. “Dos de mis tres hijos tenían buena parte de sus ahorros en esa entidad, principalmente en inversiones a plazo fijo”, admitió.
Ahora, mientras esperan novedades sobre la devolución de los fondos, Juan Carlos vuelve a mirar con preocupación una crisis bancaria que creía haber dejado atrás. “Nos mató”, resumió al contar cómo recibieron la noticia.
“Mi hijo más chico está muy desesperado”
Juan Carlos tiene 3 hijos. Una de 38 años, que es diseñadora de alta moda y tiene su propia fábrica de ropa; otro de 32 años, que trabaja como marino para la Hidrovía Paraguay y gana alrededor de USD 3.000 mensuales; y el menor, de 29 años, que estudió Comercio Internacional y trabaja en una empresa exportadora de carne y granos, y percibe cerca de USD 1.600 mensuales.
“Todos son profesionales que lograron construir una situación económica relativamente estable y que, como muchos trabajadores, confiaron sus ahorros al sistema financiero”, remarcó.
Sin embargo, los dos hombres optaron por el Ueno Bank y están desesperados. “Ellos tienen la plata en un plazo fijo”, explicó Juan Carlos. “No sabe cuándo ni cuánto podrán recuperar”, agregó más allá del cronograma de pagos anunciados por Banco Central de Paraguay.
Según lo que le informaron, “los primeros pagos estarían destinados a quienes tenían dinero disponible en cajas de ahorro o cuentas a la vista”. Los depósitos a plazo fijo, en cambio, tendrían que esperar a que se conozca la situación patrimonial de la entidad y se determine cómo se distribuirán los fondos.
“Estaba hablando con un entendido. Dentro de diez días van a sacar el informe del banco en quiebra. El sobrante de plata van a tratar de usarlo para cubrir las deudas y después recién van a distribuir a la gente que tiene el mínimo”, detalló sobre la información que recibió.
Había advertido que algo podía pasar, pero sus hijos no le creyeron
Uno de los aspectos que más lo inquieta es que, según cuenta, había recibido advertencias sobre la situación financiera de Ueno Bank varios meses antes de la intervención.
A través de sus contactos laborales y personales, había escuchado comentarios de una persona a la que identifica como alguien con llegada a niveles importantes del sistema financiero paraguayo.
“Hace cuatro o cinco meses yo ya lo sabía. Una persona me dijo: Curepa, sacá tu plata y no vayas a trabajar más con QR ni nada de eso, porque se van a mandar el apagón y te van a comer el dinero’”, relató.
Juan Carlos asegura que intentó transmitirles esa preocupación a sus hijos, pero ellos no le dieron demasiada importancia. Consideraban que el banco seguiría funcionando con normalidad y que no había motivos para retirar los depósitos.
Además, tenían dinero colocado a plazo fijo y retirarlo antes de su vencimiento podía significar una pérdida económica por las penalizaciones correspondientes. “Me decían: No, viejo, estás mal, no va a suceder eso’. No me creían”, recordó.
Ahora, después de la intervención, siente que aquella advertencia cobra otra dimensión. La situación también reavivó sus temores sobre el uso de las billeteras virtuales y los pagos mediante códigos QR.
En ese sentido, mencionó un episodio que, según afirma, ocurrió en San Pedro del Ycuamandiyú, en la zona de Santa Rosa del Aguaray, antes de la crisis del Ueno Bank. “Hubo gente que tenía plata en la billetera virtual de ese banco y directamente desapareció de la noche a la mañana”, ejemplificó. “Hasta hoy no recuperaron ni un peso”, sostuvo.
Después de la experiencia que Juan Carlos vivió con Ahorro Paraguayo modificó definitivamente su relación con el sistema financiero. “Desde aquella primera quiebra tomé una decisión: no volver a guardar mis ahorros en un banco tradicional”, sentenció.
Actualmente utiliza una cooperativa, donde mantiene su dinero y hoy, mientras la mitad del país tiene sus ahorros paralizados, él realiza sus operaciones bancarias con normalidad.
De Córdoba a Paraguay: una vida que empezó lejos de su país
Juan Carlos es veterano de la Guerra de Malvinas. Antes de instalarse definitivamente en Paraguay vivía en Córdoba, donde se había formado como Técnico en Medicina. Sin embargo, después de la guerra atravesó una etapa difícil y sintió que no encontraba oportunidades para desarrollar su profesión en su país.
“No me dieron la oportunidad de ejercer mi profesión en mi país porque no tenía las ideas políticas que pretendían”, recordó.
En 1984 llegó a Paraguay contratado por una empresa española que comercializaba equipos de fisioterapia. Antes había pasado por Chile y Brasil, en un recorrido laboral que finalmente lo llevó a establecerse en el país vecino. En ese momento estaba soltero y no imaginaba que allí terminaría formando su familia.
Se casó en 1989 y tuvo tres hijos. Juan Carlos quedó viudo hace tres años. Actualmente vive en Lambaré, una ciudad del área metropolitana de Asunción, donde encontró la manera de sostenerse con distintos trabajos y oficios.
Aunque es técnico en Medicina y trabajó durante 11 años en empresas vinculadas con equipamiento médico, también aprendió a desempeñarse en otras actividades para salir adelante.
Hoy tiene un taller en el que repara motos y bicicletas, trabaja en gomería, realiza soldaduras y arregla sillas de ruedas. “Yo vivo bien, no me quejo”, aclara. Sin embargo, reconoce que la situación económica paraguaya es complicada para buena parte de la población, donde los salarios son bajos en relación con el costo de vida. “Calcula que el salario mínimo ronda los USD 380 y advierte que, después de pagar alquiler, servicios y comida, queda muy poco margen para ahorrar”, concluyó.
Noticias relacionadas
Leave a Reply