Tag: Entre Ríos

  • Créditos hipotecarios UVA: los bancos bajan las tasas y se suman nuevos jugadores

    Créditos hipotecarios UVA: los bancos bajan las tasas y se suman nuevos jugadores

    Los bancos se siguen sumando a la oferta de créditos hipotecarios, un mercado que tuvo como principal impulsor al Banco Nación. La semana pasada, entidades financieras presentaron los lineamientos generales de los préstamos que están ofreciendo. Entre los bancos que se incorporaron a esta competencia se encuentran Supervielle y Galicia que modificaron sus tasas.

    El dato que empieza a convertirse en referencia para el mercado es el 7,5%, límite establecido para los créditos que sean financiados con recursos provenientes del FGS. Ahora se sumaron Banco Santa Fe, Banco Entre Ríos, Banco San Juan y Banco Santa Cruz que ofrecerán créditos para primera vivienda a UVA + 7,5% para clientes que acrediten sus haberes en esas entidades.

    Pero el escenario sumó un nuevo capítulo: el Banco Ciudad anunció una tasa preferencial fija del 6,5% para créditos hipotecarios destinados a la compra de primera vivienda, ubicándose por debajo de ese nivel.

    Créditos hipotecarios

    Qué bancos ya habían bajado sus tasas hipotecarias

    Los nuevos anuncios se suman a una serie de reducciones que comenzaron incluso antes de la primera licitación del FGS. Según datos aportados por el economista Federico González Rouco, de la consultora Empiria, la brecha entre la tasa promedio de los bancos públicos y privados pasó de 5,9 puntos a 0,8 puntos desde las elecciones hasta la actualidad.

    Entre los bancos que ya habían modificado sus condiciones se encuentran:

    – Banco Ciudad: Ofrece créditos hipotecarios con una TNA del 6,50% y un plazo de hasta 25 años.

    – BanCor: Ofrece créditos hipotecarios ajustados por UVA con una tasa del 8,9% para clientes que acrediten sus haberes en la entidad. Para quienes no cobran su sueldo en Bancor, la tasa asciende al 9,9%. Permite financiar hasta el 75% del valor de la propiedad.

    – Banco de Neuquén: Ofrece créditos hipotecarios de hasta $75 millones con una tasa del 3,5% para clientes que acrediten sus haberes en la entidad. En el caso de trabajadores autónomos y monotributistas, la tasa asciende al 4,5%. Para quienes soliciten un préstamo de hasta $150 millones, la tasa es del 8,5% para clientes con cuenta sueldo, mientras que para autónomos y monotributistas alcanza el 9,5%.

    – Banco de Rosario: Cuenta con la línea hipotecaria NIDO, con una tasa ajustable por UVA del 4,2%. Permite financiar hasta el 75% del valor del inmueble, con un plazo de hasta 20 años.

    – Banco Nación: Ofrece créditos hipotecarios a un plazo de hasta 360 meses, es decir, 30 años, con una tasa de 6,70% TNA + UVA.

    – Banco Hipotecario: Dispone de una tasa del 7,5% para la compra de primera vivienda, con un plazo único de 180 meses, equivalente a 15 años. La tasa puede variar de acuerdo con el plan elegido.

    – ICBC: Ofrece una tasa preferencial del 6,90% + UVA, con un plazo de hasta 20 años.

    – Supervielle: Cuenta con créditos hipotecarios a una tasa del 7,5% + UVA, con una financiación de hasta el 75% del valor de la propiedad y un plazo de hasta 20 años.

    – Santander: Ofrece créditos hipotecarios con una tasa fija del 9,5% y un plazo de hasta 20 años.

    – BBVA: Dispone de una tasa preferencial del 7,50% + UVA, con un plazo de hasta 30 años.

    – Galicia: Ofrece créditos hipotecarios con una tasa fija anual del 7,5% + UVA y un plazo de hasta 20 años.

    – Banco del Sol: Cuenta con una tasa fija del 9% + UVA para clientes que cobran sus haberes en la entidad. La financiación puede alcanzar hasta el 80% del valor del inmueble.

    – Banco Patagonia: Ofrece una tasa del 8,50% + UVA, con un plazo de hasta 30 años.

    – Banco Comafi: Cuenta con una tasa del 9,50% + UVA, con un plazo de hasta 20 años.

    – Banco Provincia: Ofrece créditos hipotecarios con una tasa fija del 9,00% y un plazo de hasta 20 años.

    En estos últimos días, Banco Macro y Credicoop también se sumaron a la nueva modalidad en modificar las condiciones que también llevaron su tasa al 7,5%.

    Créditos hipotecarios

    Algunas novedades en el mercado de créditos hipotecarios

    En el caso del Banco Santa Fe, Banco Entre Ríos, Banco San Juan y Banco Santa Cruz, pertenecientes al Grupo Petersen, la cartera vigente al 31 de agosto de 2026 contempla créditos hipotecarios a una tasa de UVA + 7,50% para los clientes que acrediten sus haberes en la entidad. Para quienes no acrediten sus haberes, la tasa vigente es de UVA + 11,30%. Los préstamos cuentan con un plazo mínimo de 15 años. Desde las entidades anticiparon que en los próximos días podrían producirse actualizaciones en las condiciones de estos créditos, por lo que las tasas y características informadas podrían modificarse.

    A tener en cuenta: estos créditos hipotecarios son en modalidad UVA y las condiciones informadas tienen vigencia hasta el 30 de septiembre de 2026 y/o hasta nuevo aviso. Al tratarse de préstamos ajustables por UVA, el capital adeudado se actualiza de acuerdo con la evolución de esta unidad, por lo que la cuota mensual y el saldo de la deuda, expresados en pesos, pueden aumentar con el tiempo.

    Por este motivo, antes de solicitar un crédito es fundamental revisar en detalle las condiciones de acceso, la tasa aplicable, el plazo, los requisitos y el mecanismo de actualización del préstamo, además de evaluar la capacidad de pago a futuro.

    Por su parte, el Banco Ciudad redujo al 6,5% la tasa fija nominal anual (TNA) de su línea de créditos hipotecarios en UVA destinada a la compra de primera vivienda en la Ciudad de Buenos Aires. El financiamiento ofrece préstamos de hasta $150 millones, con un plazo máximo de 25 años y la posibilidad de cubrir hasta el 75% del valor de la propiedad. La medida apunta a ampliar el acceso al crédito para sectores medios que buscan adquirir su primera vivienda.

    La línea contempla inmuebles ubicados en CABA de hasta 80 metros cuadrados cubiertos, siempre que el valor del metro cuadrado no supere los u$s 2.800. Los préstamos están denominados en UVA y utilizan el sistema de amortización francés, mientras que la tasa se mantiene fija en 6,5% TNA durante el período establecido

    El primer crédito financiado con fondos del FGS ya tuvo escritura

    El Banco Hipotecario informó que concretó la primera escritura correspondiente a un crédito hipotecario otorgado con fondos provenientes de la primera licitación del FGS. La operación permitió adquirir una vivienda en la provincia de Santa Cruz mediante un préstamo de $50 millones, a 180 meses y con una tasa del 7,5%. Para el banco, la operación constituye un primer paso en la implementación del programa destinado a ampliar el acceso al crédito hipotecario y fortalecer el financiamiento para vivienda.

    Cómo fue la primera licitación del FGS

    La primera licitación del programa oficial contó con la participación de 18 entidades financieras, que presentaron 42 ofertas por un total de $258.640 millones. Como el monto disponible era de $200.000 millones, finalmente fueron 13 bancos los que resultaron adjudicatarios. El programa contempla colocar hasta $2 billones del FGS en depósitos UVA en los bancos, con el objetivo de que esos recursos sean canalizados posteriormente hacia créditos hipotecarios para primera vivienda.

    A partir de la adjudicación, las entidades cuentan con 120 días corridos para transformar esos recursos en préstamos hipotecarios. Los créditos deberán cumplir determinadas condiciones: estar destinados a primera vivienda, contar con un plazo mínimo de 15 años, tener un máximo de 150.000 UVA por operación y ofrecer una tasa que no supere el 7,5%.

    ¿Cuando comenzó a tomar presencia esta medida?

    El nuevo escenario comenzó a tomar forma el 26 de agosto de 2026 cuando las medidas fueron presentadas por el ministro de Economía, Luis Caputo, junto al vicepresidente segundo del Banco Central de la República Argentina, Baltasar Romero Krause, y el director general del Fondo de Garantía de Sustentabilidad (FGS) y Juan Cruz Micele, como una herramienta para facilitar el acceso a la casa propia de la clase media.

    JA / LR
  • Presupuesto, Causa Malvinas y reforma electoral: los objetivos legislativos de Milei

    Presupuesto, Causa Malvinas y reforma electoral: los objetivos legislativos de Milei

    El Poder Ejecutivo busca acelerar su agenda parlamentaria mediante la presentación del proyecto de Ley de Defensa de la Soberanía Nacional, el ingreso del Presupuesto y el reinicio de las tratativas para modificar las normas electorales antes del 2027. Con negociaciones en marcha en ambas cámaras del Congreso, Diputados tendrá el foco en el plano foco económico y el Senado debatirá el futuro de los comicios nacionales.

    Durante la jornada, el Gobierno de Javier Milei formalizará en la Cámara de Diputados la iniciativa por las Islas Malvinas, la cual contempla penas más severas para las actividades no autorizadas en la Plataforma Continental Argentina.

    El texto final incluyó la penalización de la pesca ilegal, a pesar de la vigencia de la Ley Federal de Pesca, junto a la explotación hidrocarburífera.

    Luego de los debates internos, la conducción libertaria determinó que los funcionarios expongan recién cuando se inicie el trabajo técnico en las comisiones.

    Por otra parte, en el marco del cronograma oficial, el equipo económico ingresará este martes el proyecto de Ley de Presupuesto a la Cámara Baja.

    A diferencia de convocatorias anteriores, la exposición técnica estará a cargo de los secretarios del área, descartándose la presencia en el recinto tanto del jefe de Estado como del ministro de Economía, Luis Caputo.

    Aunque los números finales se mantienen bajo reserva, los lineamientos centrales del texto ratifican el rumbo de la gestión. Por un lado planteará la consolidación del superávit en las cuentas públicas como pilar macroeconómico. Y por el otro, sostener las partidas presupuestarias para la cobertura de asistencia social directa.

    El Senado debate las PASO y Ficha Limpia

    En paralelo, la Comisión de Asuntos Constitucionales de la Cámara Alta, encabezada por Agustín Coto, retomará este martes la discusión sobre la reforma electoral. 

    La reapertura del temario responde a una decisión de la jefa del bloque de La Libertad Avanza, Patricia Bullrich, ante el reclamo de los sectores aliados para incorporar los proyectos de Ficha Limpia que impiden la postulación de dirigentes con condena confirmada en segunda instancia.

    No obstante, el punto de mayor fricción entre la Casa Rosada y los bloques dialoguistas radica en la propuesta para suspender o eliminar las Elecciones Primarias, Abiertas, Simultáneas y Obligatorias (PASO). 

    Al tratarse de una modificación electoral, la norma exige una mayoría calificada de 37 bancas en el Senado y 129 en Diputados, guarismos que hoy el oficialismo no reúne por la reticencia del radicalismo y el PRO.

    Para destrabar el articulado, las gestiones se dividen en dos frentes, ya que el jefe de Gabinete, Diego Santilli, encabeza las negociaciones directamente con los mandatarios provinciales. Mientras que Bullrich coordina reuniones con jefes de bancada en la Cámara Alta.

    Por último, podemos señalar que hasta la fecha, los gobernadores de Catamarca (Raúl Jalil), Entre Ríos (Rogelio Frigerio), Neuquén (Rolando Figueroa) y Chaco (Leandro Zdero) confirmaron su respaldo a la cancelación de las primarias. 

    Sin embargo, las administraciones de Salta, Misiones, Jujuy y Santa Cruz mantienen bajo reserva su postura definitiva antes de la firma de los dictámenes.

  • 6 millones de afectados El Congreso empieza a discutir medidas de alivio para los morosos

    6 millones de afectados El Congreso empieza a discutir medidas de alivio para los morosos

    La morosidad de las familias argentinas volvió a aumentar en julio y alcanzó el 18% del total del crédito, según el Monitor Mensual de Crédito a las Familias elaborado por Eco Go y la Universidad Austral. 

    El indicador acumuló así 21 meses consecutivos de subas mensuales y registró un incremento de 10,3 puntos porcentuales en la comparación interanual.

    En paralelo con el deterioro de los indicadores de crédito, el Congreso comenzó a avanzar en el tratamiento de iniciativas destinadas a aliviar la situación de cerca de 6 millones de deudores morosos. El objetivo es analizar los distintos expedientes vinculados con el endeudamiento de las familias y buscar alternativas para quienes enfrentan dificultades para cumplir con sus obligaciones.

    El Congreso comienza a tratar los proyectos sobre deudas

    La Cámara de Diputados aprobó por unanimidad el cronograma de trabajo para emplazar a las comisiones de Finanzas y de Defensa del Consumidor, del Usuario y de la Competencia, que deberán analizar y dictaminar sobre los distintos proyectos vinculados con la situación de los deudores morosos.

    El esquema contempla dos reuniones informativas del plenario de comisiones, previstas para los martes 15 y 22 de septiembre a las 14, y un tercer encuentro destinado a emitir dictamen.

    La reunión para dictaminar quedó fijada para el martes 29 de septiembre a las 14. De esta manera, el Congreso abrió formalmente el tratamiento de las iniciativas que buscan dar respuesta al creciente nivel de endeudamiento de las familias.

    La morosidad alcanzó al 26,6% de los titulares de crédito

    El deterioro no se observa solamente cuando se analiza el volumen de dinero adeudado. Si se considera la cantidad de personas, la proporción de titulares de crédito en mora llegó al 26,6%.

    El indicador registró un aumento de 0,3% durante julio y avanzó 8,3 puntos porcentuales frente al mismo mes de 2025.

    El stock total de deuda informada de las familias alcanzó $99,4 billones a precios de julio de 2026. En términos reales, el crédito cayó 0,7% respecto de junio, aunque todavía muestra una expansión del 4,7% interanual.

    Fintech y tarjetas no bancarias tienen la mayor morosidad

    El sistema financiero tradicional concentra el 85,4% del crédito total, equivalente a $84,9 billones, y presenta una mora por monto del 15,8%.

    En tanto, los proveedores no financieros de crédito (PNFC), que incluyen a emisoras de tarjetas no bancarias y fintechs, representan el 14,6% del mercado, con $14,5 billones.

    Sin embargo, este segmento registra una morosidad del 31,3%, el nivel más elevado del sistema y prácticamente el doble del registrado en el sistema financiero tradicional.

    Qué provincias tienen más morosidad

    La situación también presenta fuertes diferencias entre las provincias.

    La Rioja, Santa Cruz y San Luis encabezan el ranking de morosidad por monto, con niveles del 25,3%, 23,6% y 23,5%, respectivamente.

    En el otro extremo aparecen La Pampa (9,6%), Ciudad de Buenos Aires (12,4%) y Entre Ríos (14%), con los menores niveles de incumplimiento.

    El informe también midió el peso del crédito a las familias en relación con el Producto Bruto Geográfico de cada provincia. Tucumán (13,5%), Catamarca (12,3%) y Formosa (11,8%) presentan los mayores niveles de endeudamiento relativo.

  • Grieta de precios: por qué la misma canasta de compras cuesta hasta 30% más según la provincia en la que se la compre

    Grieta de precios: por qué la misma canasta de compras cuesta hasta 30% más según la provincia en la que se la compre

    Comprar los mismos productos, de igual marca, en el mismo día, no cuesta lo mismo en todo el país. El fenómeno excede la percepción aislada de quien viaja y compara changos de supermercado, se trata de un patrón que se repite mes tras mes y que, según los analistas de mercado, tiene una lógica propia, independiente de la inflación general en cada territorio.

    La geografía argentina, con distancias enormes entre los centros de producción y los puntos de consumo, y con una población distribuida de manera desigual, explica buena parte de esa diferencia. Pero no es el único factor. Los salarios, la escala de cada mercado local, la presión impositiva provincial y municipal y hasta la disponibilidad de mano de obra también entran en la ecuación de por qué una misma canasta puede salir más cara en un punto del mapa que en otro.

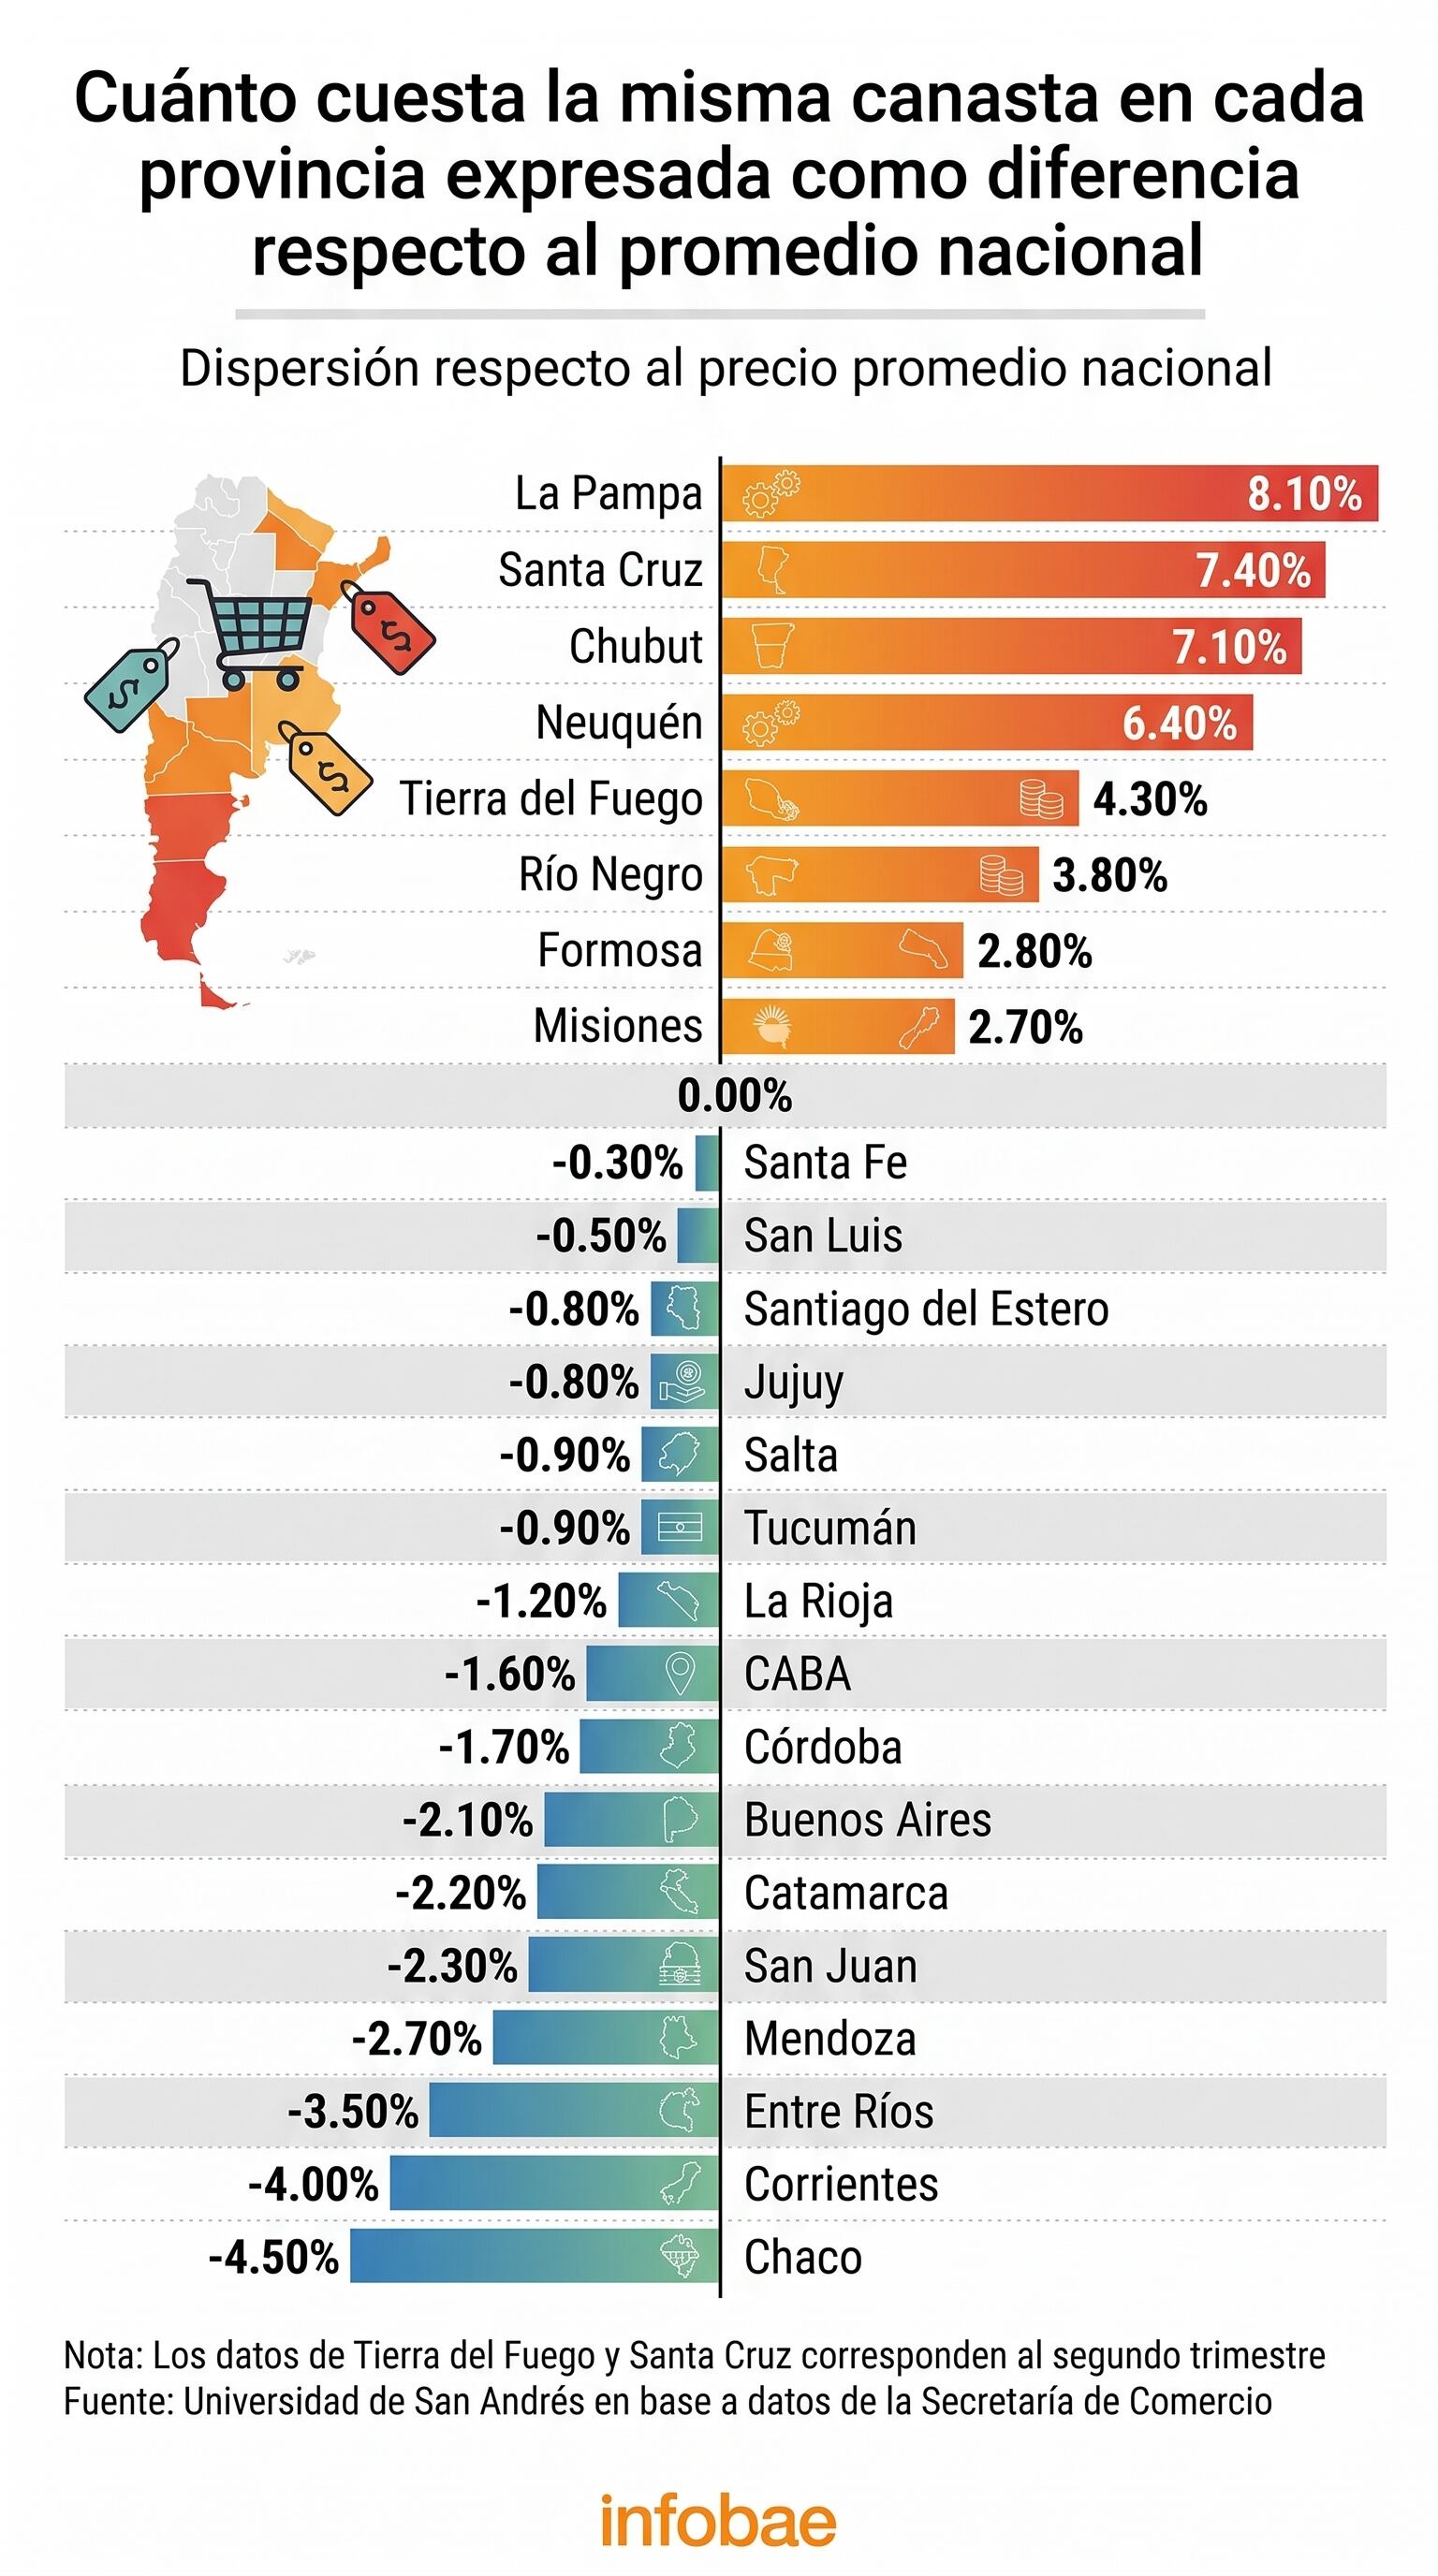
    Un relevamiento de la Universidad de San Andrés (Udesa), elaborado a partir de datos de la Secretaría de Comercio, permite cuantificar esa brecha con un criterio simple: toma una canasta de productos y mide cuánto cuesta en cada provincia en relación con el promedio nacional. El resultado es un ordenamiento donde ninguna jurisdicción paga exactamente lo mismo que la de al lado, y donde la distancia entre los extremos supera ampliamente los diez puntos porcentuales.

    Ahora bien, el ranking muestra un patrón geográfico bastante marcado. La Pampa encabeza la lista de las provincias más caras, con precios 8,1% por encima del promedio nacional, seguida de cerca por Santa Cruz (7,4%), Chubut (7,1%) y Neuquén (6,4%). En el otro extremo, Chaco es la provincia más barata, con 4,5% por debajo del promedio de precios a nivel nacional, por delante de Corrientes (-4%) y Entre Ríos (-3,5 por ciento).

    El informe de Udesa también ofrece una lectura por región: según ese corte, la Patagonia es la zona más cara del país, con 6,6% por encima del promedio nacional, mientras que la Ciudad de Buenos Aires aparece como la más barata, con 3,9% por debajo. La brecha entre ambos extremos regionales llega a 10,5 puntos porcentuales, y la dispersión promedio entre las nueve categorías relevadas en agosto se ubicó en 8,1 por ciento.

    No obstante, el análisis provincia por provincia matiza esa fotografía regional. Con una diferencia de menos 1,6% respecto del promedio nacional, CABA no es la jurisdicción más barata del país: queda detrás de Chaco, Corrientes y Entre Ríos, entre otras provincias con precios relativamente más bajos. La diferencia entre mirar el fenómeno por región o por distrito no es menor a la hora de identificar dónde está, en rigor, el piso de precios del país.

    Para Damián Di Pace, analista económico y director de la consultora Focus Market, en el caso de la Patagonia, el principal componente que explica que los precios sean más altos es la logística. “Las mayores distancias respecto de los centros de producción y distribución, junto con los costos de transporte, almacenamiento y energía, terminan trasladándose a los precios finales. También influyen el nivel de ingresos y la estructura de costos locales, como alquileres, salarios y servicios, además de la menor escala de algunos mercados, que reducen la competencia y elevan los márgenes comerciales”, explicó.

    Las mayores distancias respecto de los centros de producción y distribución, junto con los costos de transporte, almacenamiento y energía, terminan trasladándose a los precios finales (Di Pace)

    Diego Piccardo, economista jefe de Fundación Libertad y Progreso, agrega un matiz sobre cómo se reparten los costos fijos del transporte: “Abastecer una región con poca población significa repartir los costos de transporte, almacenamiento y distribución entre menor cantidad de productos vendidos. Un camión que recorre una larga distancia para abastecer un mercado pequeño termina teniendo un costo logístico por producto mucho mayor que uno que abastece grandes centros urbanos. Este efecto ayuda a explicar por qué la Patagonia presenta, en general, precios más elevados”.

    Un remolque de camión abierto con cajas de latas apiladas en su interior, estacionado frente a un almacén industrial con una carretilla.

    El informe de Udesa detectó que los lácteos cuestan 10,3% más que el promedio nacional en la Patagonia y 10,1% menos en la Ciudad de Buenos Aires. Algo similar ocurre con los productos para higiene y perfumería: 9,8% más caros en la región patagónica que en el resto del país.

    Di Pace agregó: “Las diferencias de precios superiores al 30% en rubros como carnes y lácteos se explican, en buena medida, por la estructura de costos de cada región. Son productos que requieren transporte frecuente, conservación y cadena de frío, por lo que el costo logístico tiene una incidencia significativa sobre el precio final. Por eso, una diferencia de 30% no necesariamente significa que el productor esté cobrando 30% más: buena parte de la brecha puede generarse en las etapas intermedias de distribución y comercialización”.

    En los bienes perecederos el costo de la logística es mayor que en los productos no perecederos (Piccardo)

    Piccardo resaltó: “En los bienes perecederos el costo de la logística es mayor que en los productos no perecederos. Carnes y lácteos requieren cadena de frío, reposición más frecuente, menores tiempos de almacenamiento y además tienen riesgo de pérdida por vencimiento o deterioro. En cambio, un producto seco puede transportarse en grandes cantidades, almacenarse durante meses y esperar a ser vendido. Además, en los perecederos, especialmente en provincias alejadas o con mercados pequeños, esos costos adicionales se reparten entre menos unidades y terminan reflejándose mucho más en el precio final”.

    La otra cara del análisis pasa por los ingresos. Según datos del Ministerio de Capital Humano, Neuquén tiene el salario promedio neto más alto del sector privado formal del país, con $3.161.126 a marzo de 2026, seguida por Santa Cruz y Chubut. CABA, en tanto, ocupa el cuarto lugar del ranking salarial, con $2.260.042 netos, pese a exhibir precios relativamente bajos frente al resto del país.

    (Imagen Ilustrativa Infobae)

    Di Pace explicó que la relación entre salarios altos y precios altos no es casual en las provincias patagónicas: hay actividades como el petróleo, el gas o la minería que pagan salarios elevados y elevan el ingreso promedio de toda la región, lo que a su vez sostiene mayor demanda local y permite que comercios y prestadores trasladen a precios sus propios costos más altos de alquileres, salarios y transporte.

    Pero advirtió sobre una confusión frecuente entre ese ingreso nominal y el poder de compra efectivo: “El punto clave es que un salario nominalmente más alto no implica necesariamente un mayor poder adquisitivo. Si una persona gana 30% más pero la canasta que consume cuesta 40% más, en términos reales puede estar peor”, sostuvo.

    “En provincias donde una parte relevante de la población tiene ingresos altos, los comercios enfrentan consumidores con mayor capacidad de pago y pueden sostener niveles de precios más elevados. Neuquén es un buen ejemplo: los altos salarios vinculados a la actividad petrolera elevan el ingreso disponible y presionan sobre el costo de vida, especialmente en bienes y servicios no transables y en mercados con oferta relativamente limitada”, dijo Piccardo.

    Las canastas van a presentar diferencias de precios en distintas regiones, provincias y ciudades por un concepto denominado paridad de poder adquisitivo (Garro)

    Daniel Garro, economista y director de Value International Group, propuso otra clave de lectura, apoyada en el concepto de paridad de poder adquisitivo. “Las canastas van a presentar diferencias de precios en distintas regiones, provincias y ciudades por un concepto denominado paridad de poder adquisitivo. No me refiero a la paridad de poder adquisitivo que utiliza el mainstream económico, sino a la que mencionan Mises y Rothbard en sus libros, la cual se ajusta mucho más a la realidad”, explicó.

    compras supermercado góndolas inflación precios

    Para Garro, esa mirada permite entender por qué incluso dentro de una misma provincia hay variaciones de precios y por qué las productividades desiguales entre trabajadores de distintas regiones vuelven inviable la idea de un mismo precio o un mismo salario para todo el país.

    Ese razonamiento tiene, según Garro, un ejemplo de aplicación inmediata. “Hoy se observa una fuerte diferencia de precios en San Juan, donde el valor de los alquileres se disparó debido al volumen de inversiones mineras y al flujo de trabajadores, empleados y directivos de empresas que se radicaron allí. Eso genera una fuerte dispersión, tanto salarial como de precios”, destacó.

  • La mora en los créditos a las familias alcanzó el 18% en julio y acumula 21 meses de subas

    La mora en los créditos a las familias alcanzó el 18% en julio y acumula 21 meses de subas

    La morosidad en los créditos a las familias volvió a aumentar en julio y alcanzó el 18% del total de los préstamos, según el Monitor Mensual de Crédito a las Familias elaborado por Eco Go y la Universidad Austral. El indicador acumula 21 meses consecutivos de subas y registró un aumento de 10,3 puntos porcentuales en la comparación interanual.

    Si se analiza el impacto por cantidad de personas y no solo por los montos adeudados, la proporción de deudores en mora trepó al 26,6% del total de titulares de crédito. Esto implica un incremento de 0,3 puntos porcentuales en el mes y de 8,3 puntos porcentuales frente a julio de 2025.

    Por su parte, el stock total de deuda de las familias ascendió a $99,4 billones a precios de julio de 2026. En términos reales, el crédito registró una contracción del 0,7% respecto de junio, aunque todavía sostiene una expansión del 4,7% interanual.

    Dónde se concentra la morosidad de los créditos

    Al analizar el origen de los préstamos, el sistema financiero tradicional concentra el 85,4% del crédito total, equivalente a $84,9 billones, y registra un índice de mora por monto del 15,8%.

    En tanto, los proveedores no financieros de crédito (PNFC), entre los que se encuentran las emisoras de tarjetas no bancarias y las fintechs, concentran el 14,6% del mercado, con créditos por $14,5 billones.

    Aunque tienen una participación menor en el total, los PNFC presentan un nivel de morosidad significativamente más elevado: alcanza el 31,3%, por lo que concentran la mayor fragilidad del sistema.

    Como dato positivo, el informe destacó la evolución de la mora operativa, que contempla los atrasos correspondientes a las situaciones 3 y 4 y excluye la cartera irrecuperable en situación 5. Este indicador se ubicó en 11,8% del crédito y comenzó a mostrar señales de estabilización.

    Las provincias con mayor morosidad

    La morosidad también presenta diferencias significativas según la provincia. La Rioja registró el mayor nivel de mora por monto, con 25,3%, seguida por Santa Cruz, con 23,6%, y San Luis, con 23,5%.

    En el extremo contrario, los niveles más bajos se observaron en La Pampa (9,6%), la Ciudad Autónoma de Buenos Aires (12,4%) y Entre Ríos (14%).

    Por otro lado, el informe analizó la relación entre el crédito a las familias y el Producto Bruto Geográfico (PBG) de cada provincia. Los mayores niveles se registraron en Tucumán (13,5%), Catamarca (12,3%) y Formosa (11,8%), que presentan así los niveles más elevados de endeudamiento en relación con su actividad económica.

    En cuanto a la evolución mensual del crédito real, La Pampa fue la única provincia que registró un crecimiento, con una suba del 0,5%. En el otro extremo, Chaco tuvo la mayor caída, con una contracción del 2,1% en términos reales.

  • La morosidad de las familias volvió a subir y alcanzó al 18% del crédito

    La morosidad de las familias volvió a subir y alcanzó al 18% del crédito

    Proveedores no financieros

    El informe también mostró importantes diferencias según quién otorgó el financiamiento. El sistema financiero tradicional concentra el 85,4% del crédito, equivalente a $84,9 billones, y presenta una morosidad del 15,8%.

    La situación es más delicada entre los proveedores no financieros de crédito, categoría que incluye, entre otros, a emisoras de tarjetas no bancarias y fintech. Este segmento representa solamente el 14,6% del financiamiento total, con $14,5 billones, pero registra una mora del 31,3%, prácticamente el doble de la observada en el sistema bancario.

    Como contrapartida, el estudio encontró una primera señal de estabilización. La denominada mora operativa, que contempla las situaciones 3 y 4 pero excluye los créditos considerados irrecuperables, se ubicó en 11,8% y comenzó a mostrar una meseta.

    Fuertes diferencias entre provincias

    La Rioja presentó la mayor morosidad por monto del país, con un 25,3%, seguida por Santa Cruz (23,6%) y San Luis (23,5%). En el otro extremo aparecen La Pampa, con apenas 9,6%; la Ciudad de Buenos Aires, con 12,4%; y Entre Ríos, con 14%.

    Si se toma la cantidad de personas con dificultades para pagar, La Rioja también encabeza la estadística: el 36,5% de sus deudores está en situación irregular. Le siguen San Juan, con 35,6%, y Catamarca, con 35,5%. Los menores registros corresponden a CABA (15,4%), La Pampa (20,4%) y Santa Fe (23,1%).

    El deterioro del crédito, además, comenzó a reflejarse con mayor intensidad entre las empresas. Un informe de la consultora Equilibra indicó que la mora corporativa pasó del 0,7% del monto financiado en noviembre de 2024 al 3,7% en julio de este año.

    La cantidad de empresas con atrasos también se duplicó en dos años, desde unas 16.200 hasta casi 37.500, equivalente al 13,4% del total.

    El problema se concentra especialmente entre las pymes y en actividades vinculadas al mercado interno. La construcción presenta una morosidad del 7,7% y el comercio del 6,5%, mientras que sectores como minería, energía e intermediación financiera mantienen niveles inferiores al 0,5%.

    Así, aunque la mora empresarial permanece muy por debajo de los niveles observados entre las familias, ambos indicadores reflejan un deterioro de la capacidad de pago, mientras el crédito comienza a perder impulso en términos reales.


  • Los números de morosidad en julio: cuál fue la diferencia entre bancos y fintechs

    Los números de morosidad en julio: cuál fue la diferencia entre bancos y fintechs

    La fragilidad financiera de los hogares argentinos continúa reflejándose en los indicadores del sistema de crédito. De acuerdo con el más reciente Monitor Mensual de Crédito a las Familias, elaborado por la consultora Eco Go y la Universidad Austral, la morosidad trepó en julio de 2026 al 18,0% del total del crédito, marcando el vigésimo primer incremento mensual consecutivo en el nivel de irregularidad de pagos. El relevamiento destaca que la tasa acumuló un alza de 10,3 puntos porcentuales en la comparación interanual, mientras que el stock total de deuda informada ascendió a $99,4 billones.

    El análisis centrado en la cantidad de personas —y no solo en las cifras monetarias adeudadas— evidencia un impacto aún mayor: la proporción de deudores en mora alcanzó al 26,6% del total de titulares de crédito del país, lo que representa un incremento de 8,3 puntos porcentuales frente al mismo mes del año anterior. Pese a este escenario, el informe resalta como dato moderadamente positivo que la mora operativa (situaciones 3 y 4, excluyendo la cartera irrecuperable) se ubicó en un 11,8%, mostrando incipientes signos de estabilización.

    Morosidad: la brecha entre el sistema bancario tradicional y las fintechs

    El estudio expone una marcada diferencia en los niveles de incumplimiento según el tipo de entidad proveedora del financiamiento, reflejando dónde se concentra la mayor vulnerabilidad:

    • Bancos y sistema financiero tradicional: Concentran el 85,4% del crédito total de las familias (equivalente a $84,9 billones). En este segmento, el índice de morosidad por monto se ubicó en un 15,8%.
    • Proveedores no financieros (fintechs y tarjetas no bancarias): Abarcan el 14,6% restante del mercado ($14,5 billones). Sin embargo, la morosidad por monto en este sector escala hasta el 31,3%, duplicando el registro del sistema tradicional.

    El mapa del nivel de mora y endeudamiento por provincias

    Las brechas geográficas también marcan diferencias considerables en la capacidad de pago y el nivel de exposición de los hogares según la jurisdicción:

    • Provincias con mayor morosidad por monto: La Rioja (25,3%), Santa Cruz (23,6%) y San Luis (23,5%).
    • Provincias con menor morosidad por monto: La Pampa (9,6%), Ciudad Autónoma de Buenos Aires (12,4%) y Entre Ríos (14,0%).
    • Provincias con mayor endeudamiento respecto al PBG local: Tucumán (13,5%), Catamarca (12,3%) y Formosa (11,8%).
    • Desempeño mensual del crédito real: La Pampa fue la única jurisdicción que anotó un crecimiento real en el mes (+0,5%), mientras que Chaco registró la mayor contracción (-2,1%).

  • El peronismo del interior reclama un lugar en la interna y agita la idea de un candidato propio

    El peronismo del interior reclama un lugar en la interna y agita la idea de un candidato propio


    Sergio Uñac pasó por siete provincias en las últimas semanas e insiste con su pedido a las autoridades del PJ para armar una interna partidaria para definir el candidato presidencial del peronismo, ante su percepción de que el Gobierno conseguirá eliminar las PASO. En coincidencia con su presencia en el homenaje a José Manuel de la Sota, volvió a circular la posibilidad de una postulación de Gerardo Zamora aunque el senador santiagueño transmitió que todavía lo considera prematuro. Anfitrión hace un mes y medio de un encuentro en La Rioja para apaciguar las internas, Ricardo Quintela fue este viernes a San Vicente para reunirse con la liga de intendentes bonaerenses.

    Con Axel Kicillof sin confirmar formalmente su candidatura pero en plena etapa de “construcción” de su proyecto y Sergio Massa más activo luego de su repliegue, dispuesto a avanzar si se le presenta la chance en medio de la pelea entre el gobernador bonaerense y Cristina Kirchner, referentes del peronismo del interior también se mueven de cara a la etapa de definiciones, con el propósito de que la oferta electoral del espacio no quede limitada al llamado peronismo del AMBA.

    Más allá de las aspiraciones personales, los gobernadores y dirigentes provinciales lo fundamentan en la necesidad del espacio de mostrar un armado más amplio de lo que representan Kicillof, en los distritos asociado a su ex jefa política pese al enfrentamiento, y el último candidato presidencial, a la vez que configuraría un esquema más propicio para incluir a mandatarios y referentes refractarios al kirchnerismo.

    Con el liderazgo en disputa, la competencia en las PASO o una interna partidaria tendría la ventaja de validar un candidato y evitar métodos que en los últimos casos no funcionaron, como el “dedo” o un acuerdo de cúpula.

    “Creemos que esta vez la taba va a caer para el lado del interior. No estamos planteando una disputa interior versus capital o provincia de Buenos Aires. Hay que amalgamar las dos cosas”, aseguró uno de los que trabaja para la aparición de una alternativa a las que en principio lucen con ventaja en la carrera por la candidatura presidencial del peronismo.

    Uñac se anota y pide internas

    “Estamos construyendo desde el interior una propuesta para toda la Argentina. Quien pretenda gobernar el país tiene que recorrerlo, conocer sus provincias y entender sus distintas realidades”, puntualizó Uñac, ex gobernador sanjuanino y actual senador que ya estuvo en Corrientes, Misiones, Santiago del Estero, Catamarca, Mendoza, San Luis y La Pampa. Sus próximos distritos serán Entre Ríos y La Rioja.

    Hace unos meses había expresado su intención de ser candidato en una entrevista con Clarín y propuesto en una carta al PJ organizar una interna partidaria escalonada y por regiones, para no depender del resultado de las negociaciones del Gobierno en su intento de eliminar o suspender las PASO. Esta semana insistirá con el pedido en una reunión con José Mayans, vicepresidente primero y titular en los hechos.

    Sergio Uñac, con Sergio Ziliotto y el senador Daniel Bensusán, en La Pampa.

    “Si encuentro volumen y condiciones, por supuesto que me gustaría ser candidato”, decía Uñac, y ya en aquel momento instalaba la idea de una oferta electoral ajena al AMBA: “Las últimas tres presidencias, la de Macri, Alberto Fernández y Milei, que son de Capital, están llevando a que la sociedad ponga los ojos en el interior, que es el 62% del país y que va a querer tener su propio candidato”.

    El enigma de un radical ligado al peronismo

    La presencia de Zamora en el homenaje de De la Sota alimentó la posibilidad de un protagonismo mayor en el próximo proceso electoral del senador y jefe del espacio que gobierna Santiago desde 2005. Con Massa y Jorge Brito -el banquero que deja correr la chance de saltar a la política-, el comentario fue que a la evocación del fundador del cordobesismo asistieron tres eventuales postulantes a presidente.

    Gerardo Zamora, con Sergio Massa, Juan Manuel Olmos y otros dirigentes peronistas en el homenaje a José Manuel de la Sota, en el hotel Savoy.
Foto: Federico López Claro.

    “Gerardo no es candidato ni nada parecido. Considera que es muy prematuro hablar de eso”, le bajaron el tono cerca suyo. Uno de sus pares contó que hace poco Zamora le había dicho que iba a “empezar a caminar”, en especial las provincias del norte, pero que luego le transmitió que “no era su momento”. De cualquier modo en el peronismo del interior le atribuyen un “rol importante” ya sea como posible postulante o articulador para incluir en el armado a otros gobernadores.

    Quintela, otro que camina para “unir” al PJ

    “La aspiración de todo dirigente político que se precie de tal es conducir la máxima magistratura, pero me mueve más que todo contribuir a que en el peronismo nos podamos organizar. Después se verá”, dijo Quintela a Clarín hace poco más de dos meses. En su propósito de erigirse como uno de los nexos para “unir piezas sueltas” o directamente enfrentadas, el gobernador riojano armó en agosto una actividad en su provincia para conmemorar al asesinato del obispo Enrique Angelelli, y funcionó como encuentro previo a la cumbre en el hotel Emperador diez días después.

    Quintela a su vez se reunió el viernes con Federico Otermín (Lomas de Zamora), Mariel Fernández (Moreno), Federico Achával (Pilar) y Gustavo Menéndez (Merlo), entre otros integrantes de la liga de intendentes bonaerenses que ya se habían juntado con Kicillof, Máximo Kirchner, Massa y Mayans.

    Ricardo Quintela visitó el viernes en San Vicente a la liga de intendentes bonaerenses.

    “Fue otra reunión entre compañeros. La charla giró alrededor de la realidad nacional y provincial, y la necesidad de un proyecto colectivo. Está claro que tenemos un enemigo común”, contaron cerca del riojano, y aclararon sobre los movimientos de otros referentes del interior: “Entre nosotros no competimos. Es bueno que el que se sienta con ganas se mueva, recorra, es tiempo de escuchar para elaborar la mejor propuesta. Llegado el momento hay que encolumnarse con el que mejor esté”.

    Los movimientos podrían facilitar un acercamiento con los gobernadores de mejor vínculo con Milei, que expresan una mirada favorable a la irrupción de esta corriente del interior. “Le hace bien al país, porque la conurbanización del peronismo le hizo muy mal a la política. Las provincias tienen superávit fiscal y es bueno expresar una agenda más actualizada. Si no va a ser difícil”, advirtió el catamarqueño Raúl Jalil, con el tucumano Osvaldo Jaldo y el salteño Gustavo Sáenz los mandatarios peronistas más afines a la Casa Rosada.

  • Créditos en mora: el “problema entre privados” llega a 18% con 21 meses seguidos de suba (+10,3% que 2025)

    Créditos en mora: el “problema entre privados” llega a 18% con 21 meses seguidos de suba (+10,3% que 2025)

    La morosidad de las familias argentinas volvió a crecer en julio 2026 y alcanzó el 18% del total de los créditos. Se trata del 21° aumento mensual consecutivo, tendencia que ya lleva casi dos años y que parece no tener techo.

    Los datos surgen del Monitor Mensual de Crédito a las Familias, elaborado por Eco Go y la Universidad Austral. Según el informe, la irregularidad aumentó 10,3 puntos porcentuales frente a julio de 2025.

    El problema también se observa cuando se mide la cantidad de personas endeudadas. En julio, el 26,6% de los titulares de crédito estaba en mora, 0,3 puntos más que en junio y 8,3 puntos por encima del mismo mes del año pasado.

    Cuánto deben las familias y qué pasó con el crédito

    El stock total de deuda de las familias llegó a $99,4 billones a precios de julio de 2026. Sin embargo, el crédito se contrajo 0,7% en términos reales respecto de junio. En la comparación interanual, en cambio, el crédito todavía muestra una expansión real del 4,7%.

    La mayor parte de los préstamos corresponde al sistema financiero tradicional. Los bancos concentran el 85,4% del crédito a las familias, por un total de $84,9 billones, y registran una mora del 15,8%.

    Morosidad

    La situación es más delicada entre los proveedores no financieros de crédito, que incluyen a fintech y emisoras de tarjetas no bancarias. Este sector concentra el 14,6% del mercado, unos $14,5 billones, pero registra una morosidad del 31,3%.

    La mora no crece igual en todo el país

    La situación también presenta diferencias importantes entre las provincias. La Rioja, Santa Cruz y San Luis registraron los niveles más altos de morosidad por monto, con índices de 25,3%, 23,6% y 23,5%, respectivamente. En el otro extremo aparecen La Pampa, la Ciudad de Buenos Aires y Entre Ríos, con los niveles más bajos: 9,6%, 12,4% y 14%.

    El informe también analizó cuánto representa el crédito de las familias en relación con la actividad económica de cada provincia. Tucumán, Catamarca y Formosa fueron las jurisdicciones con los niveles más altos, con una relación entre crédito y Producto Bruto Geográfico de 13,5%, 12,3% y 11,8%.

    En cuanto a la evolución mensual del crédito, La Pampa fue la única provincia que registró un crecimiento real en julio, de 0,5%. Chaco, en cambio, tuvo la mayor caída, con una baja real del 2,1%.

    Dentro de este escenario, el informe encontró un dato que podría marcar un cambio en la tendencia. La llamada mora operativa, que contempla los atrasos correspondientes a las situaciones 3 y 4 y deja afuera los créditos considerados irrecuperables, se ubicó en 11,8% del crédito.

    LB

  • El Gobierno espera una baja de tasas por efecto inflación y nuevos créditos para la vivienda

    El Gobierno espera una baja de tasas por efecto inflación y nuevos créditos para la vivienda

    La inflación del 1,7 por ciento informada por el INDEC para agosto parece haber convencido a los funcionarios del equipo económico de que el fenómeno llegó para quedarse.

    El presidente Javier Milei ya había celebrado que los precios mayoristas hayan caído por debajo del 1 por ciento, y se espera que haya efecto arrastre para septiembre.

    Pero entre las variables que pueden empujar a la baja los precios y ayudar a reanimar la economía se encuentran los nuevos préstamos hipotecarios.

    El Banco Hipotecario, por ejemplo, ofrece una tasa de 7,5% para clientes con cuenta sueldo, con un plazo de hasta 15 años y un monto máximo aproximado de USD 170.000.

    Banco Ciudad, por su parte, sumó una nueva línea después de resultar adjudicatario de la licitación del FGS. La entidad lanzó un crédito con tasa de 6,5% para la compra de la primera vivienda, con subsidio del Gobierno porteño, un tope de 80 metros cuadrados en la propiedad y un valor de referencia de USD 2.800 por metro cuadrado.

    A la vez, mantiene su línea tradicional de 7,5% para primera vivienda y la de 9,5% para el resto de los casos. Las tres opciones tienen un plazo de hasta 25 años.

    Además, con fuerte pesos en el interior del país, los bancos del Grupo Petersen bajan la tasa de sus créditos hipotecarios y ofrecen UVA + 7,5% para primera vivienda.

    La nueva línea estará disponible desde esta semana, con préstamos de hasta 150.000 UVAs, plazos de hasta 20 años y un proceso de solicitud 100% digital.

    Es exclusiva para clientes que acrediten sus haberes en los bancos del Grupo (Santa Fe, Entre Ríos, San Juan y Santa Cruz).

    La nueva línea contempla montos de hasta 150.000 UVAs (actualmente equivale a USD 208.860) y plazos de entre 15 y 20 años, en el marco del programa de financiamiento hipotecario impulsado por el Gobierno Nacional a través del Fondo de Garantía de Sustentabilidad (FGS) de ANSES.

    Por su parte, el Banco Nación tiene una de las tasas más bajas del sistema, 6,7% para quienes cobran su sueldo en la entidad, con plazos de hasta 30 años y un monto máximo de USD 216.000.

    Banco Macro, que ya había bajado su tasa antes de la primera licitación, la redujo nuevamente a 7,5% para cuenta sueldo, con plazos de hasta 20 años y sin límite de monto.

    El Banco Galicia recortó su tasa a 7,5% para clientes con cuenta sueldo, a un plazo de hasta 20 años, mientras que Banco Patagonia la bajó de 9,25% a 8,5%, con un plazo de hasta 30 años.

    Credicoop, en tanto, ofrece 7,5% para cuenta sueldo y 9% para el resto, con plazos de hasta 20 años y un tope de 141.000 dólares.

    Además de las tasas y los plazos, cada entidad exige un ingreso mínimo para acceder al crédito y define bajo qué condiciones se pueden sumar otros ingresos al del titular.

    Banco Hipotecario pide un ingreso equivalente a 2,2 salarios mínimos, vitales y móviles, mientras que ICBC de $1.000.000.

    En la mayoría de los casos, los bancos permiten sumar los ingresos del cónyuge o conviviente para alcanzar el mínimo requerido, aunque algunas entidades, como Banco Ciudad, amplían esa posibilidad al grupo familiar conviviente, y Comafi permite sumar hasta cuatro miembros de la familia.

    El nuevo esquema, que tiene como eje al Fondo de Garantía de Sustentabilidad (FGS) de la Anses, licitó depósitos a plazo fijo entre los bancos con el objetivo de canalizar ese dinero hacia préstamos hipotecarios.

    La primera licitación, de una serie de diez previstas, permitió asignar $200.000 millones entre 13 entidades financieras.