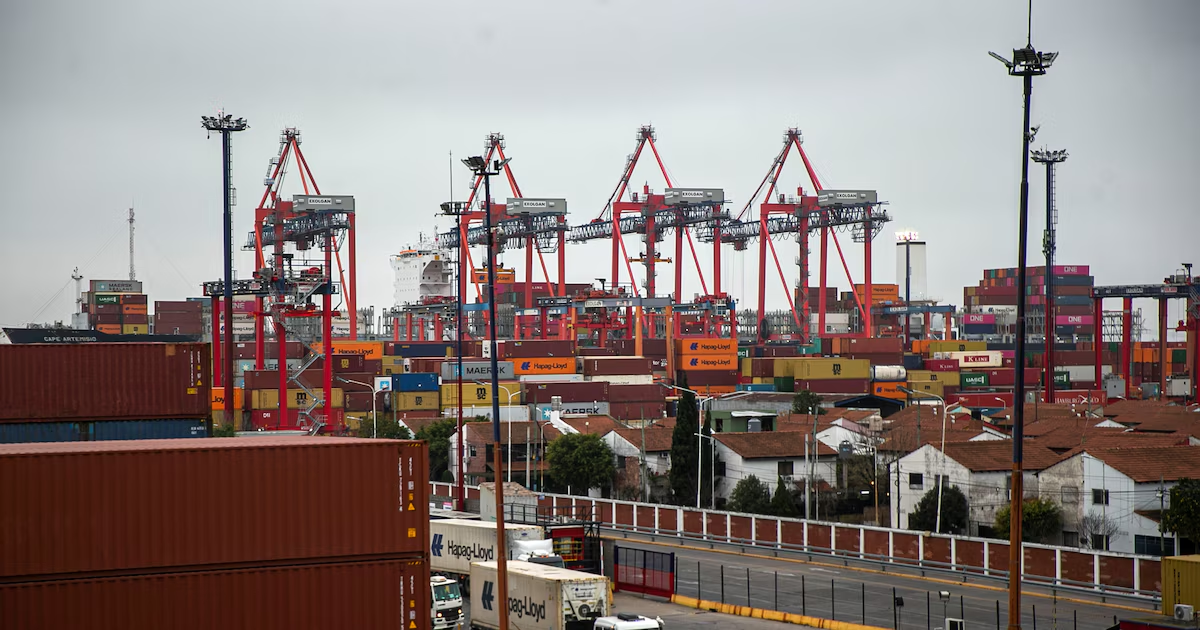

Cada vez que reaparece la discusión sobre el supuesto atraso cambiario en Argentina, la atención suele concentrarse en la evolución de la cotización del dólar y, particularmente, en el comportamiento del Índice de Tipo de Cambio Real Multilateral (TCRM), uno de los indicadores más utilizados para medir la competitividad de una economía.
Sin embargo, la experiencia reciente plantea algunos interrogantes sobre la conveniencia de analizar la competitividad exclusivamente desde esa variable. Los datos del intercambio comercial argentino muestran que, mientras el TCRM se ubicó por debajo de sus niveles históricos promedio, los volúmenes exportados registraron una marcada expansión y varios sectores alcanzaron máximos de producción, inversión y ventas externas.
PUBLICIDAD
El propio Banco Central define al TCRM como una medida amplia de competitividad-precio porque refleja la evolución relativa de precios y tipos de cambio frente a los principales socios comerciales del país. Es decir, permite evaluar cuánto más caros o baratos resultan los bienes argentinos respecto de los extranjeros.
Sin embargo, como toda medición cambiaria, no incorpora otros factores que también afectan la capacidad de competir en los mercados internacionales, como la carga tributaria, los costos logísticos, la infraestructura, la productividad o las regulaciones.
En la crisis de la convertibilidad el TCRM pasó de un mínimo en 30 años de 43,8 puntos, a un máximo de 106,2, y el índice de cantidades exportadas se mantuvo levemente por sobre las 95 unidades
En la crisis de la convertibilidad —fija de uno a uno entre el peso y el dólar— de 2001 a 2002, el TCRM pasó de un mínimo de la serie de 30 años de 43,8 puntos, a un máximo de 106,2, y el índice de cantidades exportadas se mantuvo levemente por sobre las 95 unidades, para una base 100 en ambos casos de 2004, que informa el BCRA. Por el contrario, el índice de cantidades importadas de bienes de consumo pasó de 155,3 a 47,3 puntos.
PUBLICIDAD
Por eso, el debate actual parece exceder la discusión entre dólar alto y dólar bajo para incorporar una pregunta más amplia: ¿qué peso tienen hoy los impuestos, las regulaciones y el acceso a mercados en la competitividad exportadora argentina?
Cambios en impuestos y regulaciones que afectaron el intercambio
Durante los últimos años se produjo una modificación sustancial del marco regulatorio y tributario que afecta al comercio exterior.
Entre los principales cambios figuran la eliminación del Impuesto PAIS aplicado a operaciones comerciales, la reducción o eliminación de derechos de exportación para distintos sectores, la baja de aranceles de importación para numerosos productos y la eliminación del Sistema de Importaciones de la República Argentina (SIRA),mecanismo que hasta fines de 2023 administraba y limitaba las autorizaciones para importar.
PUBLICIDAD
Se tomaron medidas que tuvieron un efecto directo sobre los costos de operar de empresas exportadoras e importadoras
Se trata de medidas que tuvieron un efecto directo sobre los costos de operar de empresas exportadoras e importadoras y que, según distintos especialistas, afectan la competitividad tanto como las variaciones del tipo de cambio.
El TCRM que en el promedio del último año de presidencia de Alberto Fernández fue de 74,9 unidades, cayó a 60 en 2024 y en los primeros nueve meses de 2026 bajó a 56,3puntos —similar al del año previo.
La respuesta del lado del total de las cantidades exportadas fue de un salto de índice 100 al récord de 152; y en el caso del volumen importado de bienes de consumo, favorecido por la eliminación del freno que imponía el Sistema de Importaciones de la República Argentina (SIRA), subió desde 255,3 puntos a 333,5 unidades, tras alcanzar un máximo en 2025, cuando los ruidos de la campaña electoral para la renovación parcial de las cámaras legislativas generaron incertidumbre y expectativas de devaluación que finalmente no fueron convalidadas por el gobierno nacional.
PUBLICIDAD
El FMI y la carga tributaria como freno a la competitividad
Diversos trabajos del Fondo Monetario Internacional han señalado históricamente que la estructura tributaria argentina presenta niveles elevados de complejidad y distorsiones que terminan afectando la productividad, las decisiones de inversión y la capacidad de inserción internacional de las empresas.
En ese marco, el organismo ha recomendado en reiteradas ocasiones avanzar hacia un esquema impositivo más simple y con menor peso de tributos vinculados al comercio exterior y a las transacciones económicas.
Obstáculos para el crecimiento del comercio exterior: costos logísticos, infraestructura, restricciones regulatorias, financiamiento, presión tributaria y los problemas de acceso a mercados (CERA)
La visión de que la competitividad depende de múltiples factores también forma parte del diagnóstico de la Cámara de Exportadores de la República Argentina (CERA).
En su Estrategia Nacional Exportadora, la entidad identificó como principales obstáculos para el crecimiento del comercio exterior no solo la cuestión cambiaria, sino también los costos logísticos, la infraestructura, las restricciones regulatorias, las dificultades de financiamiento, la presión tributaria y los problemas de acceso a mercados.
PUBLICIDAD
La diferencia no es menor. La competitividad cambiaria depende de la relación entre precios domésticos y externos; la competitividad sistémica incorpora todos los elementos que influyen en la capacidad de una empresa para producir, transportar, financiar y vender en el exterior.
La competitividad sistémica incorpora todos los elementos que influyen en la capacidad de una empresa para producir, transportar, financiar y vender en el exterior
Desde esa perspectiva, una reducción de impuestos o una simplificación regulatoria puede mejorar los márgenes y la rentabilidad exportadora aun cuando el tipo de cambio real muestre una evolución menos favorable.
Energía, minería y agro: los sectores que ganaron mercados
La dinámica observada en varios sectores exportadores respalda la idea de que la competitividad depende de más variables que el dólar y los términos del intercambio con los mayores socios comerciales.
PUBLICIDAD
Uno de los casos más evidentes es el energético. Impulsada por el desarrollo de Vaca Muerta, la Argentina pasó de registrar déficit energético recurrente a consolidar un creciente superávit comercial en combustibles y energía. El aumento de la producción de petróleo y gas permitió expandir exportaciones, diversificar destinos y convertir al sector en una de las principales fuentes de generación de divisas del país.

La nueva minería muestra una trayectoria similar. El crecimiento de los proyectos de litio y cobre, sumado al desempeño de las exportaciones de oro y plata, impulsó cifras récord para el sector.
La expansión no estuvo asociada a cambios en el tipo de cambio real sino, principalmente, a inversiones, aumentos de producción y mayor demanda internacional, a partir de las desregulaciones y el Régimen de Incentivo a las Grandes Inversiones (RIGI), con beneficios fiscales y de reducción de costos laborales.
PUBLICIDAD
La expansión no estuvo asociada a cambios en el tipo de cambio real sino, principalmente, a inversiones, aumentos de producción y mayor demanda internacional, a partir de las desregulaciones y el RIGI
El índice de cantidades exportadas de energía y combustibles pasó de un mínimo de 24,5 puntos en 2017 y 52,1 en 2023 a 112,4 en el promedio de los primeros nueve meses de 2026, mientras que en valor, la suba de los precios internacionales por la crisis que generó la guerra entre Israel e Irán —con intervención de Estados Unidos— determinó un salto al récord de 275,8 unidades.
También la agroindustria avanzó en la apertura de mercados durante los últimos años. Las negociaciones sanitarias permitieron habilitar nuevos destinos para carne vacuna, carne aviar, carne porcina, frutas, productos regionales y diversos alimentos procesados. La ampliación de mercados internacionales redujo la dependencia de algunos compradores tradicionales y permitió diversificar la oferta exportadora.
PUBLICIDAD
El índice de cantidades exportadas de productos primarios —del agro y minería— se elevó de un promedio entre 1997 y 2022 de 128,7 puntos y 110,2 en 2023, a una marca máxima de 218,5 puntos.
En simultáneo, distintos complejos industriales comenzaron a beneficiarse de la eliminación de derechos de exportación (retenciones) que durante años habían sido cuestionadas por las empresas por reducir la rentabilidad y desalentar la inserción internacional.
El volumen de ventas al exterior de manufacturas de origen agropecuario creció desde un bajo registro histórico de 95,2 unidades a un récord de 144,8 puntos. Mientras que las exportaciones del resto de productos industriales aumentaron de 127 unidades a 139,8 puntos.
Más allá de la discusión de la relación entre el peso y el dólar
La rentabilidad de los sectores transables continúa dependiendo de la evolución de los precios internacionales, los costos internos, la productividad y las condiciones cambiarias. Tampoco desaparecieron los desafíos vinculados a la presión tributaria, la infraestructura o el costo del financiamiento.
El interrogante más relevante es cuánto de la competitividad depende efectivamente del dólar y cuánto a los determinantes para producir más, invertir más y vender más al mundo
Sin embargo, los datos recientes muestran que la competitividad no puede evaluarse únicamente a partir del TCRM. La expansión de las exportaciones, el crecimiento de sectores como energía y minería, la apertura de nuevos mercados agroindustriales y la reducción de diversos impuestos y restricciones comerciales sugieren que existe una combinación de factores que influye sobre el desempeño exportador.
Por eso, la pregunta de fondo ya no parece ser solamente si existe o no atraso cambiario. El interrogante más relevante es cuánto de la competitividad argentina depende efectivamente del dólar y cuánto responde a elementos que durante años fueron señalados por organismos internacionales, empresarios y especialistas como determinantes para producir más, invertir más y vender más al mundo.
Expectativas del BCRA
En el Informe de Política Monetaria del Banco Central de la República Argentina, correspondiente al tercer trimestre de 2026, los técnicos de la entidad destacaron sobre las perspectivas del sector externo: “Entre los avances recientes se destacan dos. Uno es el acuerdo entre el Mercosur y Singapur. El otro es la cooperación estratégica con Estados Unidos en proyectos de infraestructura como lo es el Corredor Andes-Atlántico. La incertidumbre permanece alta en el plano geopolítico y en el financiero. En ese contexto, los cambios estructurales del sector externo ayudarían a que se mantengan los amplios superávits comerciales en 2026 y en 2027, y a que la macroeconomía sea más estable y sostenible”.
Leave a Reply