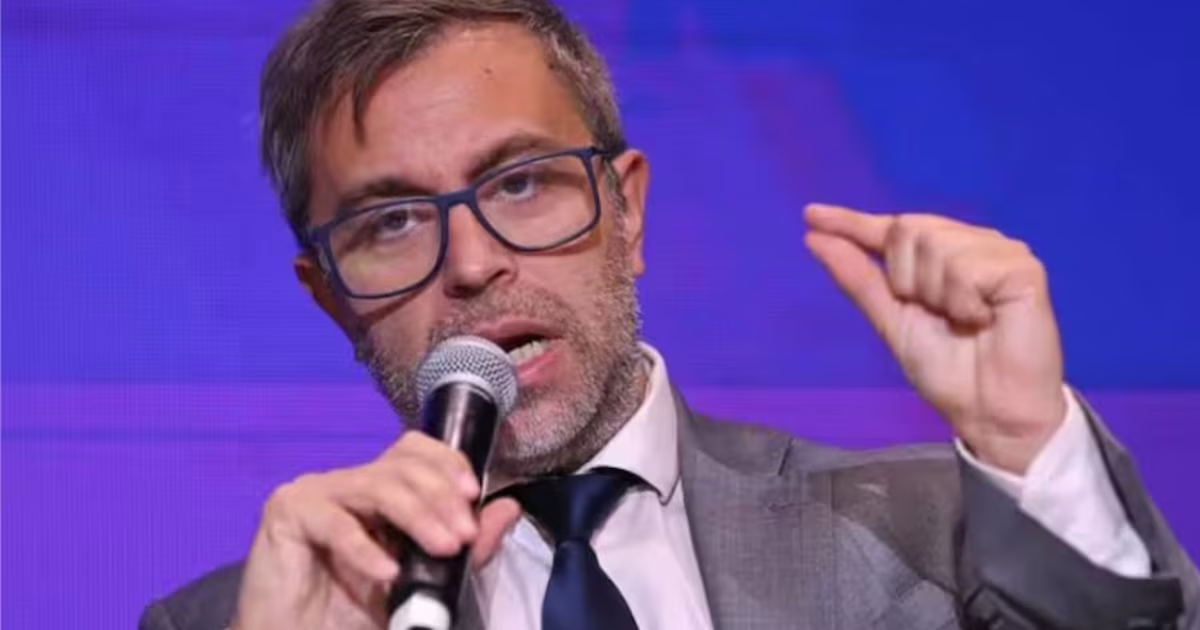

El secretario de Finanzas, Federico Furiase, sostuvo que el Gobierno cuenta con herramientas para afrontar los vencimientos de deuda de 2027 sin depender de una colocación en los mercados internacionales y aseguró que el control de la cantidad de dinero hace que no haya suficientes pesos en el mercado como para complicar el frente cambiario el año próximo: “Hay poca munición para correr contra el dólar en el año electoral”.
Durante la 3ª Cumbre Aseguradora Argentina, realizada este jueves en la Bolsa de Comercio de Buenos Aires, afirmó que el programa financiero en dólares está cubierto y señaló que el Tesoro dispone de alternativas ante eventuales dificultades para renovar compromisos.
PUBLICIDAD
La exposición estuvo dirigida a representantes del sector asegurador y se concentró en la estrategia oficial para contener la volatilidad cambiaria y de las tasas en un año electoral. Furiase vinculó esa previsión con el superávit fiscal, la acumulación de reservas, el menor nivel de pasivos monetarios y la extensión de los vencimientos de deuda en pesos.
El funcionario vinculó la estabilidad cambiaria con el tamaño de los pasivos monetarios del Banco Central. Según expuso, la cantidad de pesos disponible en la economía equivale a unos USD 30.000 millones, un nivel bajo en la comparación histórica. Su argumento es que una menor masa de dinero reduce la capacidad de los tenedores de pesos para dolarizarse de forma masiva y generar presión sobre el tipo de cambio.
PUBLICIDAD

El secretario de Finanzas sostuvo que ese nivel se alcanzó, a diferencia de otros episodios, sin una devaluación abrupta. Atribuyó el resultado al superávit fiscal, la eliminación de los pasivos remunerados del Banco Central y la recomposición de las reservas internacionales. “Es importante que sea bajo porque eso implica que hay poca munición para correr contra el dólar”, afirmó durante su exposición ante representantes del mercado asegurador.
La lectura oficial se completa con el perfil de la deuda en moneda local. Furiase indicó que cerca del 45 % de los vencimientos queda ubicado después de octubre de 2027, frente al 15 % que se registraba a comienzos de este año. Para el funcionario, la menor concentración de pagos en el corto plazo limita la necesidad de refinanciar grandes montos durante el período electoral y suma otro factor de contención ante eventuales tensiones sobre el dólar.
PUBLICIDAD
El swap con China aparece como respaldo ante una dificultad para renovar bonos
Furiase aseguró que el programa financiero en moneda extranjera para el próximo año está “completamente cerrado” y que la vuelta al crédito externo quedaría como una opción, no como una necesidad. Según detalló, el esquema contempla colocar USD 5.000 millones en el mercado local, destinados a refinanciar el vencimiento de capital de los Bonares.
El funcionario planteó que, si esa colocación encontrara obstáculos, el Gobierno podría recurrir a una parte del swap con China para refinanciar o cancelar esos vencimientos. “Si tienen dudas sobre esa colocación que se puede hacer en los mercados, podemos usar un tramo del swap con China para refinanciar o pagar los vencimientos del año que viene”, afirmó.
PUBLICIDAD
En ese marco, incluyó al acuerdo con China por USD 20.000 millones dentro de los respaldos disponibles. También mencionó un swap con Estados Unidos por el mismo monto, recursos en el mercado de futuros por USD 15.000 millones, el superávit comercial proyectado y las compras de divisas del Banco Central. La suma de esos instrumentos, según su cálculo, supera los USD 125.000 millones de capacidad de respuesta para el año próximo.

El Tesoro acumula pesos para afrontar vencimientos o comprar divisas al Banco Central
La otra herramienta destacada por Furiase son las disponibilidades en pesos del Tesoro Nacional. De acuerdo con sus cifras, el organismo cuenta con $ 9 billones depositados en el Banco Central y con más de $ 10 billones en el resto del sistema financiero, por un total cercano a $ 20 billones.
PUBLICIDAD
El secretario de Finanzas explicó que esos recursos podrían utilizarse si se complicara el escenario financiero. El Tesoro tendría la posibilidad de comprar dólares al Banco Central para atender obligaciones en moneda extranjera o de cancelar deuda en pesos sin necesidad de renovar vencimientos a tasas más altas. “Que el Tesoro tenga esta munición de reservas en pesos es menor volatilidad de tasas hacia adelante”, sostuvo.
Furiase vinculó ese margen de liquidez con el nuevo perfil de la deuda en moneda local. A comienzos de año, señaló, solo el 15 % de los vencimientos quedaba ubicado después de octubre de 2027; ahora, esa proporción asciende a cerca de 45 % de los compromisos en pesos. Además, indicó que el stock consolidado de deuda en moneda local cayó desde 27 puntos del producto bruto interno hasta una zona de 12 o 13 puntos.
PUBLICIDAD
Para el funcionario, la combinación de depósitos del Tesoro, vencimientos más extendidos y menor cantidad de pasivos monetarios reduce la posibilidad de una corrida hacia el dólar durante el período electoral. La evaluación forma parte de su argumento ante las aseguradoras para que consideren inversiones en instrumentos de deuda argentinos, tanto en pesos como en dólares.
Leave a Reply