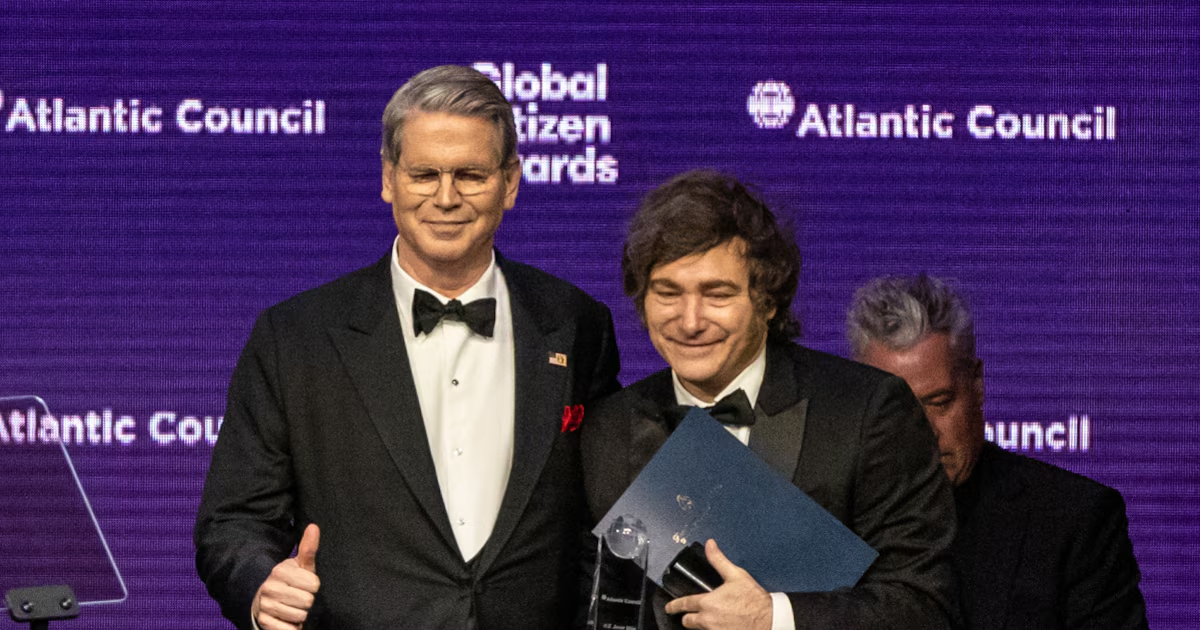

Cuando a fines de julio el Tesoro de Estados Unidos sumó fuerzas con el Banco Central de Japón en una intervención conjunta para detener la depreciación del yen —algo que no ocurría desde 1997, durante la crisis del sudeste asiático—, varios analistas recordaron la jugada que el jefe del Tesoro Scott Bessent, había realizado en 2025 en la Argentina.
Aquella vez, el Tesoro norteamericano compró pesos con dólares y estuvo detrás de un acuerdo de “swap” de monedas entre los bancos centrales para sostener el peso, entonces bajo presión en la previa de las elecciones legislativas nacionales, de las que —finalmente— el gobierno de Javier Milei salió victorioso.
PUBLICIDAD
El domingo 4 de octubre, durante una entrevista televisiva, cuando le preguntaron si estaba dispuesto a reeditar la ayuda financiera a la Argentina, Bessent respondió: “¿Si podríamos volver a hacerlo? Por supuesto”. La estabilización de la Argentina, argumentó, había contribuido a modificar positivamente el cuadro político y económico de América Latina e impulsado “un cambio radical” en la región. “Nunca antes —aseguró— habíamos tenido a tantos países latinoamericanos aliados con Estados Unidos”.

En esa entrevista, Bessent defendió su intervención en Japón, en apoyo del yen, y restó importancia a la escalada del rendimiento de los bonos norteamericanos, tras una semana en que la tasa de esos papeles a 10 años (esto es, el costo crediticio “soberano” de EE.UU.) había llegado a 5,28%, su nivel más alto de los últimos 24 años.
PUBLICIDAD
La intervención en Japón y el límite de la ayuda externa
A fines de julio, cuando Bessent decidió que el Tesoro interviniera vendiendo euros para comprar yenes, y desalentó al gobierno japonés de la idea de vender bonos de Estados Unidos —de los cuales el Banco Central de Japón es el mayor tenedor mundial—, el yen había caído hasta rozar los 164 por dólar, el nivel más bajo desde 1986. Con la ayuda del Tesoro de Estados Unidos de inmediato se apreció a 158 yenes por dólar y, a principios de septiembre, aún más, a 153 yenes por dólar.

Parecía que Bessent ganaba tanto si apostaba contra el yen —como había hecho en 2013, cuando trabajaba en el Quantum Fund de George Soros, el mismo que en 1992 había ganado casi USD 1.000 millones apostando contra la libra esterlina y el Banco de Inglaterra— como cuando apostaba a favor.
PUBLICIDAD
Esos días, sin embargo, pasaron. El jueves 15 de octubre el yen rozaba otra vez los 160 por dólar y había perdido gran parte de la “ganancia” inicial, aunque el viernes se apreciaba nuevamente.
Kenneth Rogoff, profesor de Harvard y ex economista jefe del Fondo Monetario Internacional (FMI), acertó al destacar que la jugada inicial en Japón había sido “bastante inteligente, con reminiscencias del salvavidas (lifeline) que suministró a la Argentina, que fue un gran éxito”, pero —agregó—, a menos que el Tesoro de Estados Unidos esté dispuesto a comprar cantidades masivas de yenes, se trataba solo de “un vendaje para comprarle tiempo al Banco de Japón”.
PUBLICIDAD
De hecho, según observadores internacionales, la suerte del yen depende en mucha mayor medida de que Japón acepte aumentar la tasa de interés, algo contrario al deseo de su primera ministra, Sanae Takaichi, a la que le interesa mucho más una recuperación del nivel de actividad de la economía japonesa.

Pues bien, la pregunta es si la ayuda de 2025 era para “darle tiempo” al Banco Central de la República Argentina (BCRA), que a lo largo de ese año había desistido de comprar dólares y aumentar sus reservas, siguiendo directivas de Milei de que solo compraría si el precio caía por debajo de los 1.000 pesos. Eso nunca sucedió y, al inicio de 2026, el gobierno inició la llamada “Fase 3” del programa económico. Desde entonces, lleva comprados más de USD 17.000 millones.
PUBLICIDAD
Aun así, las “reservas netas” —propias, no debidas a otra entidad— siguen muy lejos de los USD 29.000 millones de vencimientos que el BCRA y el Tesoro deben afrontar el año próximo, y también de niveles que generen confianza entre los inversores, como refleja un riesgo país otra vez muy por encima de los 600 puntos básicos.
La cuenta oficial de la “bazuca” y las dudas sobre su volumen
El Gobierno asegura que cuenta con una “bazuca” de dólares, que Milei calculó el domingo 27 de septiembre en USD 75.000 millones: USD 20.000 millones de reservas del BCRA, USD 20.000 millones de un swap de monedas con Estados Unidos, otros USD 20.000 millones de un swap con China y USD 15.000 millones de posiciones en el mercado de futuros. Comparó esa suma con los cerca de $45 billones de la base monetaria de la Argentina, equivalente a “apenas” USD 30.000 millones.
PUBLICIDAD
Las “reservas netas” —propias— siguen muy lejos de los USD 29.000 millones de vencimientos que el BCRA y el Tesoro deben afrontar el año próximo, y también de niveles que generen confianza
El propio ministro Luis Caputo dio también por seguro que el gobierno puede disponer, si quiere, de esos USD 20.000 millones de auxilio del Tesoro de Estados Unidos e incluso en otra entrevista Milei estiró el “poder de fuego” oficial a USD 125.000 millones.
Potencial dolarizable
Como refirió Infobae, el economista y consultor Miguel Ángel Broda hizo cuentas diferentes. Según sus cálculos, el quantum de “pesos dolarizables” supera largamente la base monetaria, y el tamaño de la “bazuca” oficial es menor a lo que dice el gobierno. Por otra parte, argumentó, el apoyo de Estados Unidos en 2025 fue de muy corto plazo: útil ante un episodio transitorio de estrés, no para sostener una dolarización persistente.
PUBLICIDAD
Ese argumento tiene ahora mayor peso, debido al resultado incierto de la intervención de Bessent en Japón y a las perspectivas del gobierno de Donald Trump, que el martes 3 de noviembre afrontará las elecciones legislativas de mitad de mandato en malas condiciones.
En los últimos doce meses, el precio del gasoil aumentó más del 70%, la inflación anual subió de 3,4% en agosto a 3,7% en septiembre —parece poco en la Argentina, pero es muchísimo en Estados Unidos— y la instalación de centros de datos, uno de los grandes impulsores de la inversión y de la expansión del PBI de EE.UU. en 2025 y lo que va de 2026, enfrenta resistencias crecientes (un desarrollo favorable en la semana reciente fue la mejora de los “Treasuries”, pero no por mérito propio, sino por la caída de las hyperscalers, competidoras por capital).
PUBLICIDAD
La oposición a Trump —e incluso legisladores del propio oficialismo republicano— cuestionaron en 2025 la ayuda financiera a la Argentina
Las encuestas asignan cerca de 90% de probabilidad a que la oposición demócrata vuelva a ser mayoría en la Cámara de Representantes y una chance menor, pero superior al 50%, a que también gane control del Senado. En una columna en Financial Times en la que condeno el “plutopopulismo” de Trump, Chrystia Freeland, ex viceprimera ministra de Canadá, señaló una posible “paliza” electoral y anticipó que en tal caso muchos líderes empresarios que apoyaron a Trump empezarán a decir en voz alta críticas que todavía dicen entre dientes.
En 2025 varios legisladores demócratas —y algunos republicanos— cuestionaron la ayuda financiera a la Argentina. Y ahora 6 senadores oficialistas, además de un general de alto rango y su exvicepresidente, Mike Pence, pidieron a Trump reconsiderar su reciente acuerdo con Rusia, y contra Ucrania, para reducir el precio del gasoil, reflejo de su enorme preocupación electoral.
Así ganan peso las razones para dudar de la seguridad y, sobre todo, del volumen del eventual auxilio del Tesoro en 2027. Difícilmente la “bazuca” de dólares de la que se jacta el Gobierno lleve cargados los USD 20.000 millones del swap con Estados Unidos, más allá de cuáles sean las declaraciones y la voluntad de Scott Bessent.
Leave a Reply