
Casi nadie guarda con cariño la libreta de la primaria, pero todos recuerdan lo que decía. Un número resume en una línea un año entero y deja afuera las explicaciones: el que se sacaba un nueve no tenía que justificarse, y el que volvía a casa con una nota baja tenía que contar qué había pasado. El Mercosur tiene hoy un boletín de ese tipo en materia agropecuaria. La materia no es cuánto produce cada país, sino cuánto lo acompaña su Estado.
El informe de la Bolsa de Comercio de Rosario (BCR) que da origen a esta comparación mide eso con una vara común: el valor de las transferencias que las políticas públicas generan para el campo, expresado como porcentaje del valor de la producción agropecuaria. Según ese cálculo, en 2024 Brasil destinó al sector el equivalente al 9% de lo que produce. Uruguay promedió 6% y Paraguay 3% en los años relevados. Argentina aparece con -15%: el signo negativo indica que las políticas públicas sacaron recursos del sector y los transfirieron al resto de la economía.
PUBLICIDAD
Conviene leer las notas con una precisión. Las de Brasil y Argentina corresponden a 2024, mientras que las de Uruguay y Paraguay son promedios de períodos más cortos, definidos por la disponibilidad de datos en la base del BID. No es un ranking de ganadores y perdedores en sentido estricto, sino una fotografía de cómo cada Estado se relaciona con su campo. Ahí está el eje del estudio: los cuatro países comparten bloque comercial y la condición de exportadores netos de granos, pero no “la forma en que sus Estados se vinculan económicamente con el sector”.
Para medir esa relación, la BCR aplica la metodología de la OCDE, que el BID usa en América Latina. Contempla cuatro canales: los precios, que miden la brecha entre lo que cobra el productor en el mercado local y la referencia internacional; los pagos directos del presupuesto; los servicios generales, como investigación, sanidad e infraestructura rural; y las transferencias a los consumidores. El primer canal tiene una particularidad: no es dinero que sale de una caja, sino un efecto que aparece cuando una política separa los precios internos de los del mundo. Y es en ese canal donde Argentina se aparta de los otros tres.
PUBLICIDAD
Argentina: el único con nota negativa
De acuerdo con la Bolsa de Comercio de Rosario, a fines de los años noventa, Argentina y Brasil promediaban valores cercanos a cero. En el caso argentino, entre 1997 y 2001 el apoyo total fue de USD 40 millones anuales, el 0,2% del valor de la producción. El cambio llegó en 2002, con la reintroducción de los derechos de exportación y otras medidas para desacoplar los precios locales de los internacionales. En 2008 se sumaron restricciones cuantitativas a las exportaciones y, entre 2007 y 2010, hubo subsidios al consumo y compensaciones a la industria molinera. Entre 2002 y 2015, las políticas implicaron una transferencia neta desde el sector equivalente, en promedio, al 23,7% del valor de la producción.
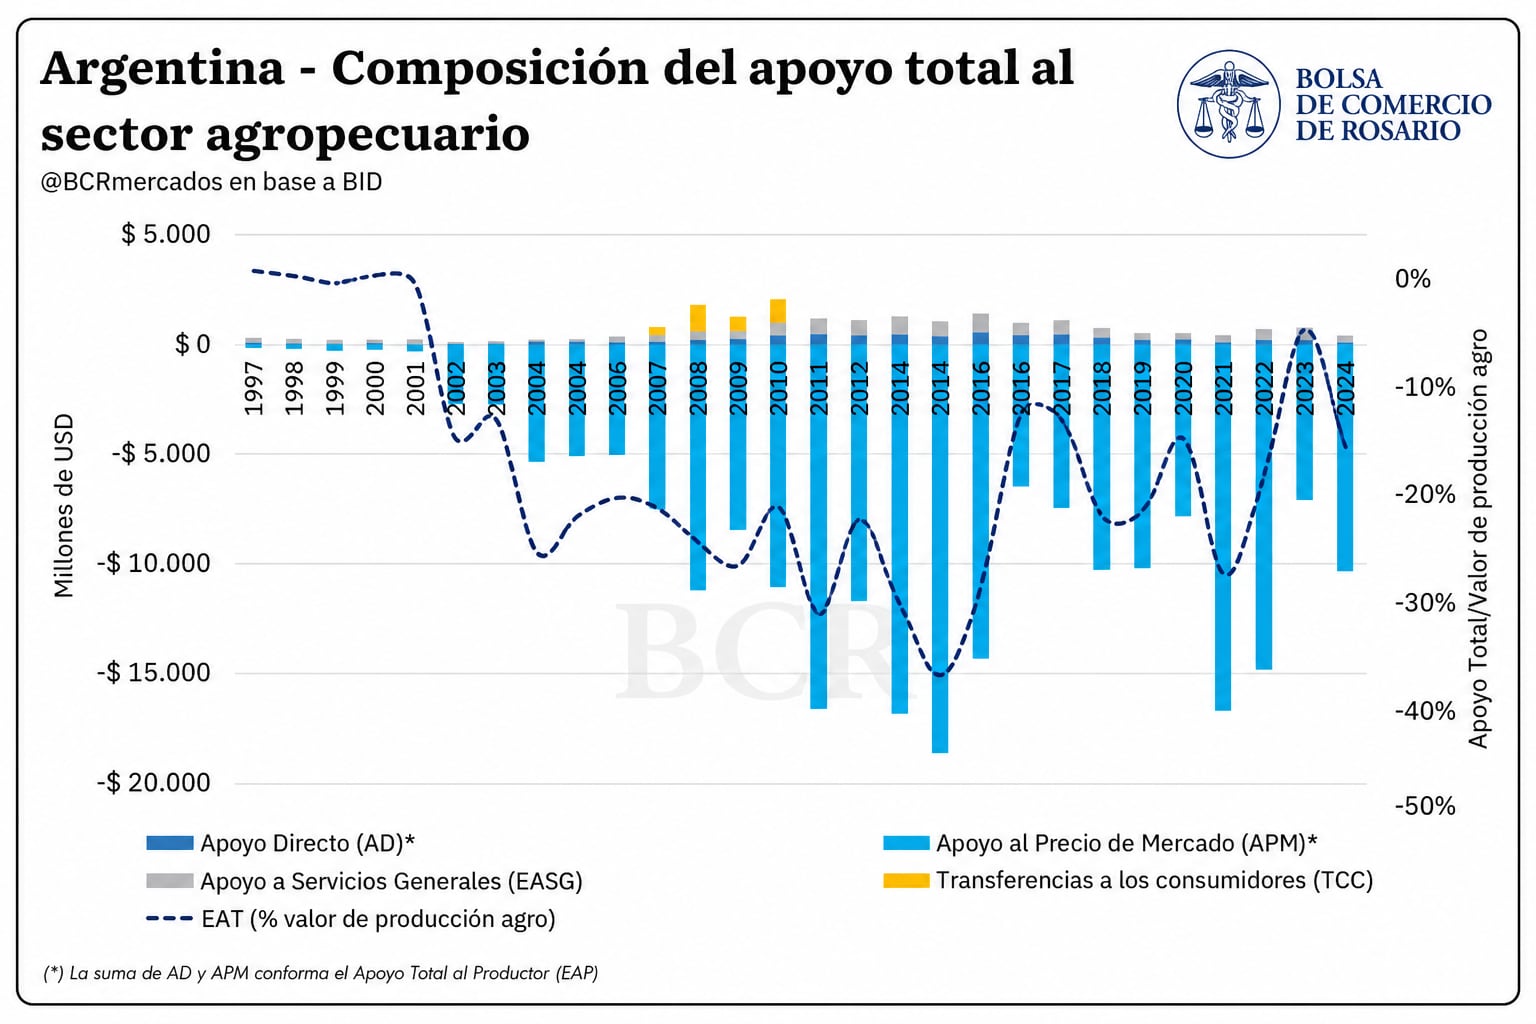
A partir de 2016 hubo una apertura que moderó la detracción casi ocho puntos respecto del período anterior. Desde 2018, sin embargo, el contexto cambiario y la posterior reintroducción de los derechos de exportación profundizaron de nuevo las distorsiones. Entre 2016 y 2024, el efecto de los precios promedió USD -9.100 millones anuales, frente a USD 256 millones de apoyos directos y USD 395 millones de servicios generales. En todo el período 1997-2024, las distorsiones de precios acumularon USD 207.500 millones, contra USD 6.500 millones en apoyos directos y USD 9.700 millones en servicios generales. El informe de la BCR lo resume en una proporción: unos 13 dólares detraídos por cada dólar que llegó al sector por esas dos vías.
PUBLICIDAD
Brasil, Uruguay y Paraguay: tres maneras de sumar
El 9% de Brasil no fue una constante. Entre 2000 y 2012 el apoyo total promedió el 11% del valor de la producción, y entre 2013 y 2020 se redujo a menos de la mitad, cuando el sostén de precios pasó a ser residual. En 2021-2024 volvió a ser el canal principal, con USD 7.200 millones anuales concentrados en algodón, maíz, leche y arroz. Dentro del apoyo directo, el seguro agrícola cuadruplicó sus pagos respecto de 2019-2021 y desde 2023 es la mayor partida presupuestaria individual. En el acumulado 1995-2024, el apoyo brasileño sumó USD 242.000 millones, y el canal dominante fue el presupuestario.
Uruguay muestra la trayectoria más estable. Su apoyo total fue del 5,1% entre 2009 y 2013 y del 5,8% entre 2019 y 2023. El sostén por precios ocupa un lugar menor: 1,3% del valor de la producción, unos USD 87 millones anuales, y tres productos (pollo, papa y manzana) concentran el 75%, protegidos por licencias y barreras sanitarias en frontera. Los apoyos directos promediaron USD 145 millones anuales, con la exoneración de aranceles y de la tasa consular a la importación de insumos como instrumento principal. Los servicios generales llegaron a USD 185 millones. El informe define el resultado como una política que actúa sobre los costos y las condiciones de producción antes que sobre los precios.
PUBLICIDAD

Paraguay es el único de los cuatro que no registra apoyo por distorsión de precios ni transferencias a consumidores. Su esquema es íntegramente presupuestario: 52% en servicios generales y 48% en apoyos directos. Alcanzó un máximo del 6% del valor de la producción en 2009, pero entre 2017 y 2022 el apoyo total se redujo a menos de la mitad del período anterior. Los apoyos directos bajaron hasta USD 40 millones anuales y los servicios generales hasta USD 80 millones. En el acumulado 2007-2022, el Estado paraguayo destinó USD 3.100 millones al sector.
Qué dice la producción
Si se unifica el criterio y se toma el período 2020-2022, el apoyo total equivalió al 5,3% en Uruguay, al 4,1% en Brasil y al 1,6% en Paraguay, mientras que en Argentina implicó una detracción del 19,5%. Como referencia, el informe cita que en ese lapso el promedio fue del 11% en las once economías emergentes relevadas por la OCDE y del 25% en sus países miembros.
PUBLICIDAD
La pregunta que sigue es si las notas tienen relación con el desempeño. Los datos del USDA que cita la BCR muestran que, entre 2000/01 y 2026/27, la producción de los principales cultivos se multiplicó por 8 en Uruguay, por más de 3 en Brasil y Paraguay, y por 2 en Argentina. La participación argentina en la producción del bloque pasó del 41% al 28%. El informe agrega evidencia del BID: hay una asociación negativa entre la productividad total de los factores y las políticas que distorsionan precios, y una asociación positiva con las transferencias presupuestarias, tanto en apoyos directos como en servicios generales.
Se trata de asociaciones y no de relaciones de causa y efecto, y el propio estudio no afirma lo contrario. Una lectura posible de los números es que el monto no explica todo. Brasil, con el mayor nivel de apoyo, y Paraguay, con uno de los menores, multiplicaron su producción por más de tres. Lo que los separa de Argentina no es tanto cuánto aporta el Estado, sino en qué dirección y por qué canal lo hace. Como en la escuela, la nota sola no alcanza para entender el boletín. La BCR anticipó que una segunda entrega analizará el marco de política sectorial de cada país, y ahí deberían aparecer las explicaciones que la libreta, por definición, no trae.
PUBLICIDAD
Leave a Reply