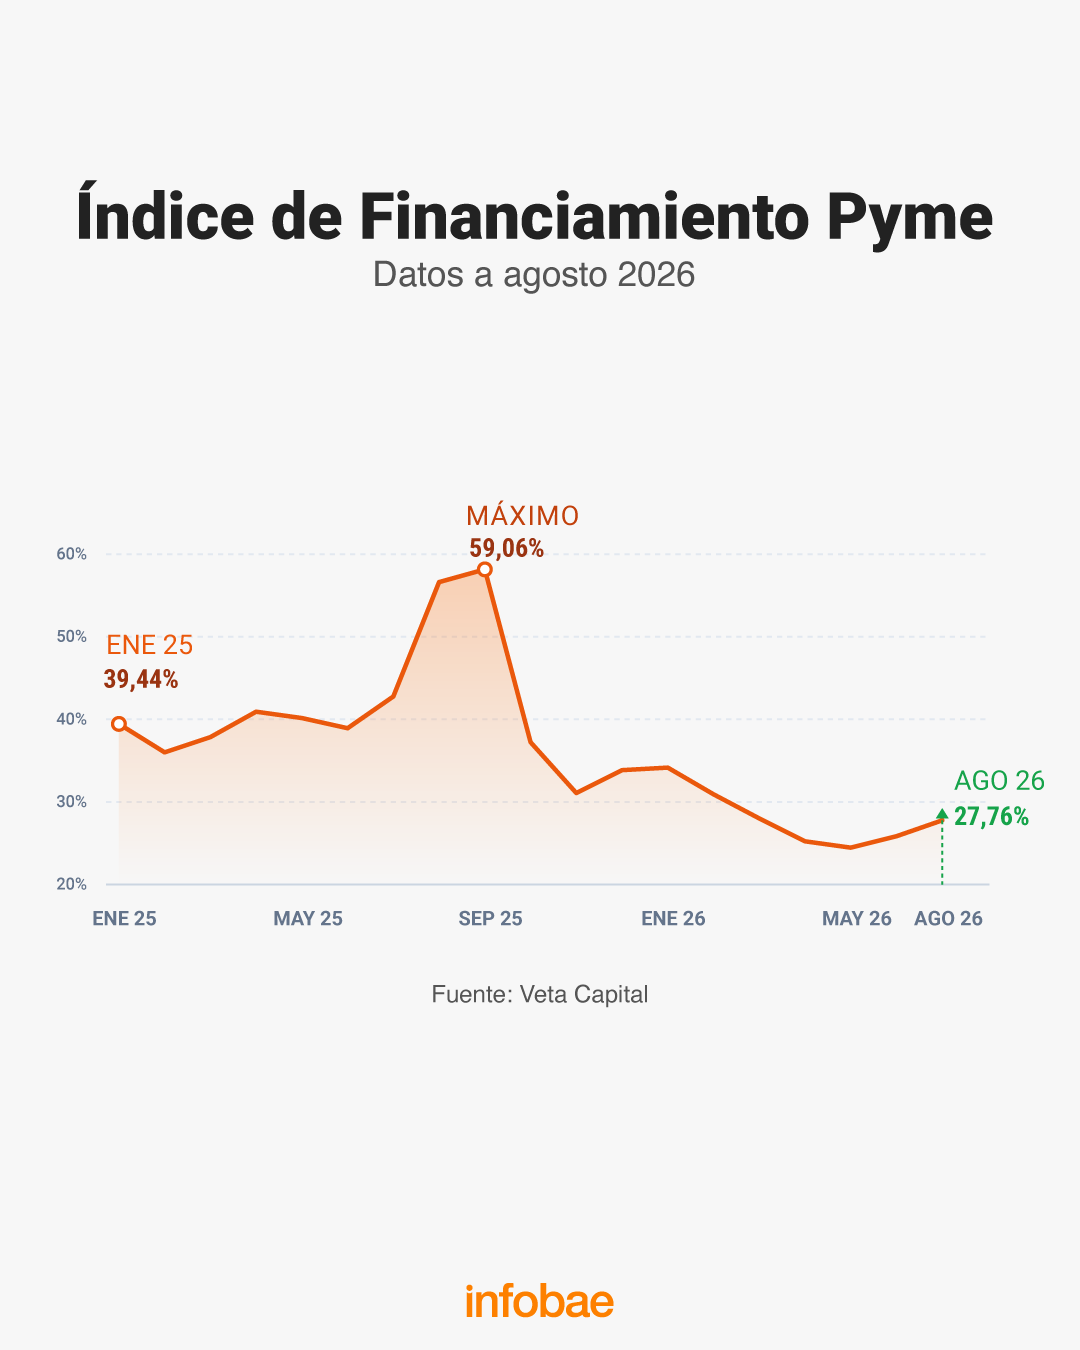
Las pequeñas y medianas empresas que buscan crédito en el mercado de capitales debieron afrontar una tasa más alta en agosto a la vez que consiguieron plazos algo más elevados en relación con el mes anterior. De esa forma, la tasa promedio ponderada por monto que las pymes pagaron para descontar cheques de pago diferido (CPD), pagarés y facturas electrónicas se ubicó en el 27,76%, lo que marca una suba del 2,16 puntos porcentuales con respecto a julio. A la vez, el plazo promedio fue de 69 días para esas operaciones, 4,6 días por encima de julio, según el Índice de Financiamiento Pyme (IFP) elaborado por Veta Capital.
La suba del IFP se inscribe en un contexto de mayor tensión en la liquidez del sistema o de mayor demanda relativa de fondeo de corto plazo, según el informe. En la comparación interanual, en cambio, la tasa cayó 27,67 puntos porcentuales frente a agosto de 2025 (55,43%), lo que da cuenta del cambio estructural en las condiciones de financiamiento entre ambos períodos.
PUBLICIDAD
Dentro de ese contexto, el respaldo de una Sociedad de Garantía Recíproca (SGR) mantuvo su valor como herramienta de reducción de costos. El Premium del Aval, calculado para CPD a entre 60 y 120 días, se ubicó en 7,48 puntos porcentuales: la diferencia entre la tasa de un CPD no garantizado, de 33,81% TNA, y la de un CPD avalado por una SGR, de 26,33% TNA. Al restar los costos operativos de la estructura avalada —estimados en alrededor de cuatro puntos porcentuales de SGR y uno de Agente de Liquidación y Compensación (ALyC)—, el Premium Neto quedó en 2,48 puntos porcentuales. Ese margen representa el ahorro real que captura la PyME al operar con garantía.
Otro dato relevante del informe de Veta Capital es la diferencia de plazos entre segmentos. Las operaciones del mercado avalado registraron un Plazo Promedio Vencimiento (PPV) de 83 días, frente a los 60 días del segmento no garantizado, una brecha de 24 días. Según el análisis de la firma, el aval de una SGR habilita financiamientos a vencimientos más extendidos: con el respaldo de la garantía, las pymes pueden estirar los plazos sin pagar una prima adicional excesiva, lo que es consistente con la lógica del aval como instrumento de mejora del perfil crediticio.
PUBLICIDAD

El volumen del segmento pyme alcanzó en agosto los $609.000 millones, repartidos en 32.128 operaciones. La cifra representa una caída del 11,2% respecto a julio de 2026, posiblemente vinculada a factores estacionales o a una menor necesidad de fondeo en el período. Sin embargo, la comparación interanual muestra un crecimiento del 65,5% frente a agosto de 2025, impulsado por las operaciones garantizadas y la mayor demanda de fondeo, lo que confirma la expansión del mercado bursátil como canal de financiamiento para las pequeñas y medianas empresas.
Llos analistas de Veta Capital señalaron que el movimiento más relevante de agosto no fue la suba de tasas de interés, sino la extensión de los vencimientos. “A pesar del incremento de 2 puntos en la tasa promedio mensual, el dato estructural es el avance en los vencimientos, que alcanzaron una media de 69 días. De mantenerse una suba constante en los plazos, el mercado lograría un objetivo importante”, indicaron desde la firma.
PUBLICIDAD
La segunda reflexión del equipo apuntó al vínculo entre estabilidad de tasas, extensión de plazos y confianza empresarial: “Una economía sana no se construye únicamente con tasas bajas, sino con tasas estables y con horizontes amplios. Extender los plazos es la prueba más concreta de que el mercado empieza a creer en el futuro y las PyMEs pueden apostar a proyectos grandes a largo plazo”, concluyeron.
Leave a Reply