El Gobierno nacional decidió mantener intacta una de las principales fugas de recaudación del Estado: el gasto tributario. Según el proyecto de Presupuesto 2027, el fisco dejará de percibir $51,9 billones por tratamientos impositivos preferenciales, una cifra que equivale al 3,67% del PBI. Pero, el dato más disruptivo es lo que esconde: la exclusión del costo fiscal que demandará el Régimen de Incentivo a las Grandes Inversiones (RIGI) que ya tuvo importaciones y activos computables que evitaron los impuestos.
Pese al fuerte recorte del gasto aplicado en otras áreas para sostener el ancla fiscal, la Casa Rosada no tiene en carpeta achicar estos beneficios consolidados que crecieron respecto al ejercicio actual (3,4% del PBI). En el trazo grueso, la mayor parte de este universo se destina a exenciones que benefician a personas humanas y consumos básicos, sumando cerca de $6,2 billones no recaudados. Allí figuran las prestaciones médicas a obras sociales y al PAMI, las alícuotas reducidas del IVA para alimentos frescos y medicamentos, y la exclusión de Ganancias para los funcionarios del Poder Judicial.
Los regímenes de promoción económica directa concentran más de $6,2 billones de pesos, equivalentes al 0,44% del PBI para 2027. Lidera el esquema el régimen especial de Tierra del Fuego, con un costo fiscal estimado en $1,8 billones. Le siguen el régimen de la Economía del Conocimiento ($842.556 millones), la promoción minera ($89.820 millones), el esquema para PyMEs y el sector autopartista.
El impacto de las grandes inversiones
Pese a ser el principal motor normativo de la gestión económica de los sectores denominados “estratégicos”, el RIGI no aparece en la proyección de las exenciones futuras. El Ministerio de Economía justificó esta omisión técnica en el Mensaje que acompaña la iniciativa argumentando que los proyectos adheridos se encuentran mayoritariamente en “etapas iniciales de implementación (inversión)”. Por lo tanto, el Palacio de Hacienda sostiene que el gasto tributario asociado al régimen recién “podrá ser estimado en etapas posteriores de avance de los proyectos”.
En realidad, los beneficios aduaneros y fiscales ya se están materializando en las primeras fases de desembolsos de infraestructura. “En los hechos ya están teniendo operaciones de importaciones que bajo el RIGI no pagan impuestos. Esa debería ser una brecha respecto al régimen general de aranceles”, explicó el economista de Empiria, Nicolás Gadano. Según un análisis de Adimra, entre mayo de 2025 y junio de 2026, los ocho VPU comprendidos en la base importaron bienes por USD 284,3 millones, por ejemplo.
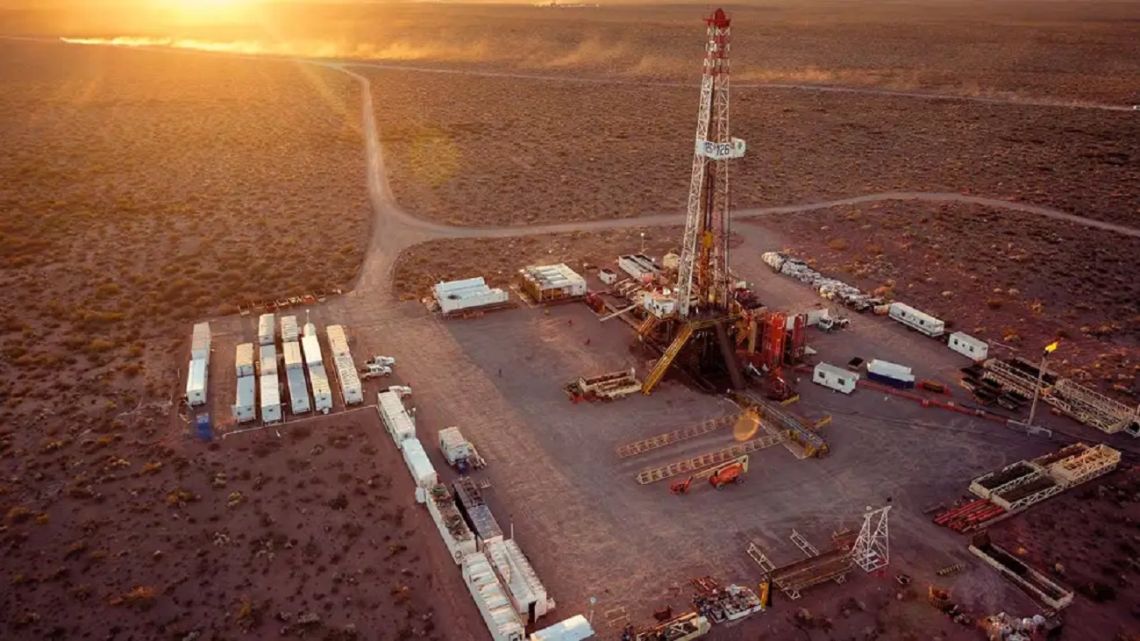
Un relevamiento de la consultora Paspartú planteó que el RIGI ya consolidó una cartera con una Inversión Mínima en Activos Computables asegurada de USD 28.888 millones. El cronograma de ejecución muestra un fuerte flujo de dólares de forma inminente: se proyectan desembolsos obligatorios por USD 5.832 millones en 2027 y USD 13.023 millones para 2028. Los grandes ganadores que capitalizan de manera directa esta eximición impositiva operan en la Minería (62,7% de las inversiones aprobadas) y el Petróleo y Gas (33,7%), destacándose megaproyectos encabezados por YPF, Río Tinto, Pan American Energy (PAE) y Pampa Energía.
Los números de la oposición y el Súper RIGI
Ante el vacío de proyecciones en la letra chica del Presupuesto, la oposición comenzó a trazar los números del impacto real en la recaudación. Un informe técnico elaborado por el diputado nacional Guillermo Michel midió el gasto tributario oculto cruzando el monto de 23 proyectos aprobados, por una inversión total de USD 49.766 millones, con las previsiones de empleo y los flujos exportadores de las compañías. La conclusión advierte que, en fase de plena ejecución, el RIGI demandará un sacrificio fiscal de USD 3.359 millones anuales, una cifra equivalente a 0,49 puntos porcentuales del PBI.
La anatomía de esta merma de ingresos se apoya en los beneficios aduaneros y fiscales vigentes. Del 0,49% del PBI calculado, la rebaja al 0% de los Derechos de Exportación a partir del tercer año explica 0,40 puntos, consolidándose como el beneficio más cuantioso para el Tesoro. Le sigue la baja de la alícuota del Impuesto a las Ganancias al 25% junto con la actualización de quebrantos, que absorben otros 0,22 puntos del PBI, y la exención total de derechos de importación junto con el IVA aduanero, que restan otros 0,15 puntos. El pago de IVA con Certificados de Crédito Fiscal y el cómputo pleno del impuesto al cheque a cuenta de Ganancias completan la sangría fiscal.
El escenario de estrés para la recaudación podría profundizarse si el Congreso sanciona el denominado “Súper RIGI”. Diseñado para traccionar desembolsos en nuevas industrias, este régimen ampliado perfora aún más la base imponible al establecer una tasa de Ganancias del 15% y fijar un tope del 10% a las contribuciones patronales para la generación de nuevos empleos. Según la proyección de Michel, si se extrapolan USD 100.000 millones de inversión a las condiciones de este nuevo paraguas legal, el gasto tributario saltaría a 1,27 puntos del PBI.
EM/MSS/DCQ
Leave a Reply