Tag: Guillermo Michel

  • “No cumple con los criterios mínimos de razonabilidad y transparencia”: diputados de UP se quejaron ante el FMI por Presupuesto 2007

    “No cumple con los criterios mínimos de razonabilidad y transparencia”: diputados de UP se quejaron ante el FMI por Presupuesto 2007

    Diputados del Bloque Unión por la Patria le enviaron un carta al Fondo Monetario Internacional –que hoy inicia la tercera revisión del programa con Argentina en Buenos Aires– quejándose por el Presupuesto 2027, que envió el Gobierno de Javier Milei a Congreso la semana pasada.

    En la misiva, dirigida a Kristalina Georgieva, Directora Gerente del FMI, les piden un “urgente análisis” y cambios en la metas pactadas con el Gobierno. EL texto advierte por graves riesgos institucionales y fiscales que presenta el proyecto y aseguran que es inconsistente y da discrecionalidad al Poder Ejecutivo Nacional en un año electoral.

    “Teniendo en cuenta que el organismo que Ud. dirige no solo evalúa el desempeño macroeconómico de la Argentina y actualiza sus proyecciones, sino que también –cuando lo considera- introduce modificaciones en metas cuantitativas originalmente pactadas es que solicitamos un urgente análisis del Presupuesto 2027 en virtud de que el mismo no cumple con los criterios mínimos de razonabilidad y transparencia que las cuentas públicas del país requieren”, dice el texto.

    Aseguran que “en efecto, y sin haber evaluado aún la solidez de los supuestos macroeconómicos propuestos por el PEN ni tampoco la verosimilitud del cálculo de recursos ni de las proyecciones de gasto primario ni de las fuentes y aplicaciones financieras, el proyecto de presupuesto sometido a consideración del Poder Legislativo muestra indicios alarmantes de inconsistencias, opacidad y de espacios de potencial discrecionalidad en la administración de los recursos públicos que podrían afectar la razonabilidad del proyecto de ley bajo análisis”.

    El ministro de Economía argentino, Luis Caputo, recibe a la directora gerente del FMI, Kristalina Georgieva (REUTERS/Tomas Cuesta)

    El documento de UP al FMI detalla tres aspectos principales que justifican las consideraciones anteriormente expuestas

    1) Subvaluación del Gasto Tributario y el impacto del RIGI: “El Superávit está sobreestimado, ya que oculta el gasto tributario del RIGI. El Gobierno propone un superávit primario de la Administración Pública Nacional de $15,4 billones, aproximadamente 1,1% del PIB. Pero ese superávit no contempla el gasto tributario del RIGI, que se estima en USD 3.359 M anuales, el equivalente a 0,49 pp del PBI (cuando el proyecto esté en “plena ejecución”, siendo que el 47% del total de la inversión se desembolsa hasta el año 2028, inclusive)“.

    2) Discrecionalidad en la Jurisdicción 91: “Tiene asignaciones presupuestarias que otorgan total discrecionalidad al gobierno. La Jurisdicción 91 pasa de 5,6 a 14,8 billones. De ese total, $7,7 billones sin ley ni criterio. No tiene programas con metas físicas, simplemente es ‘Obligaciones a Cargo del Tesoro’. Ningún artículo del proyecto crea ese programa ni fija criterio de reparto. ¿Para qué sirve? Es la plata con la que se ‘auxilia’ (presiona) a la provincia que no llega a pagar sueldos o necesita fondos”.

    3) Duplicación de la Inversión Financiera Neta: “muestra un sideral aumento de la inversión financiera neta en 2027 respecto de 2026: se duplica en términos nominales (17,4 billones en 2027 y 9,8 billones en 2026). Contablemente, significa que el PEN propone aplicar una parte significativa del superávit financiero y/o de las fuentes financieras netas al incremento de “inversiones financieras temporarias” y/o de “caja y bancos” y/o de “otras inversiones financieras”. Entonces, ¿Cuál es la razonabilidad de desfinanciar políticas públicas prioritarias o de endeudarse con el fin de acumular bolsones de liquidez o financiar inversiones financieras invisibilizadas que carecen de justificación y propósito y no ocuparse de la discapacidad, la educación, el cumplimiento de la ley (por la retención del impuesto a los combustibles) o la inversión en obra pública?“.

    La carta está firmada por Germán Martínez, Guillermo Michel, Agustín Rossi, Victoria Tolosa Paz, Cecilia Moreau, Carlos Castagneto e Itaí Hagman, entre otros.

    La misión del FMI llegó hoy al país para realizar la tercera revisión del acuerdo de facilidades extendidas, con el foco puesto en un superávit fiscal primario anual de 1,4% del Producto Bruto Interno y en las medidas que el Gobierno prevé aplicar tras quedar por debajo de la meta semestral.

    La misión estará encabezada por Joyce Wong y analizará las causas del desvío fiscal de los primeros seis meses del año. La pauta para ese período era de 0,7% del PBI, pero el resultado se ubicó 0,6 puntos porcentuales por debajo de ese nivel.

    El Gobierno deberá explicar cómo compensará la diferencia acumulada para alcanzar el resultado previsto al cierre de 2026. Entre los compromisos asumidos en la segunda revisión figuran la postergación de iniciativas de la reforma laboral, una mayor percepción de impuestos específicos y una nueva focalización de los subsidios al transporte.
  • Presupuesto 2027: Guillermo Michel denunció que el Gobierno “asfixia” a las provincias y se guarda una caja discrecional

    Presupuesto 2027: Guillermo Michel denunció que el Gobierno “asfixia” a las provincias y se guarda una caja discrecional

    20 de septiembre 2026 – 09:28

    El diputado de Entre Ríos analizó el proyecto del gobierno de Milei y cuestionó la transferencia de responsabilidades a las provincias sin los recursos correspondientes. También apuntó contra una partida de $7,7 billones para asistencia financiera.

    El diputado nacional por Entre Ríos Guillermo Michel cuestionó el proyecto de Presupuesto 2027 presentado por el Gobierno y sostuvo que la iniciativa mantiene un esquema por el cual las provincias reciben nuevas responsabilidades sin el financiamiento correspondiente. En una extensa publicación en X, bajo el título “El látigo y la billetera”, el legislador señaló que Nación reduce transferencias y, al mismo tiempo, conserva partidas discrecionales que —según su interpretación— podrían utilizarse para negociar con los gobernadores durante el año electoral.

    Presupuesto 2027: la “caja discrecional” que cuestionó Michel

    Uno de los principales puntos señalados por el diputado es la Jurisdicción 91, correspondiente a “Obligaciones a Cargo del Tesoro”. Según los datos que difundió Michel, esa jurisdicción pasaría de $5,6 billones a $14,8 billones en el Presupuesto 2027.

    Dentro de esa estructura, el legislador puso el foco en el programa 99, “Otras Asistencias Financieras”, que contempla $7,7 billones. Michel cuestionó que esos recursos no tengan metas físicas ni un criterio de reparto establecido en el proyecto y sostuvo que podrían utilizarse para asistir financieramente a provincias con dificultades para afrontar gastos.

    “Es la plata con la que se ‘auxilia’ (y presiona) a la provincia que no llega a pagar sueldos o necesita fondos para cumplir con los servicios públicos”, afirmó Michel, quien calificó esos recursos como una posible “moneda de cambio” para 2027.

    Transporte, docentes, obras y viviendas: los puntos que marcó Michel

    El diputado también cuestionó el financiamiento de servicios y obras que impactan directamente en las provincias. En materia de transporte, señaló que el Fondo Compensador para el Interior, que en 2023 alcanzaba los $102.000 millones y asistía a unos 14.000 colectivos, fue eliminado en febrero de 2024 y no contempla una partida para 2027. Al mismo tiempo, sostuvo que el sistema de transporte del AMBA mantiene $762.000 millones del Tesoro destinados al fideicomiso SISTAU/SIFER.

    En educación, Michel remarcó que el Fondo Nacional de Incentivo Docente (FONID), que había alcanzado los $333.000 millones en 2023, no recibe fondos desde 2024 y tampoco tiene una partida prevista para 2027. Según el análisis del legislador, el único fondo destinado específicamente a compensar salarios docentes sería de $14.290 millones.

    El informe también menciona 457 obras transferidas a provincias y municipios, el traspaso por 20 años de rutas nacionales —incluyendo responsabilidades de mantenimiento, obras y peajes— y la disolución del ENOHSA. Michel sumó a ese listado la eliminación del Procrear y del Fondo de Vivienda Social y señaló que la función Vivienda contempla unos $26.000 millones, equivalentes, según sus cálculos, al 0,01% del gasto total.

    Menos transferencias y más recursos tributarios

    Otro de los argumentos del diputado está relacionado con la evolución de los ingresos tributarios nacionales. Michel señaló que entre los impuestos con mayores incrementos previstos aparecen Combustibles (+59,3%), Derechos de Exportación (+41,3%) y Derechos de Importación (+39,2%).

    Según su análisis, las provincias no reciben una proporción equivalente de esos recursos: los derechos de exportación e importación no forman parte de la masa coparticipable, mientras que de los impuestos sobre los combustibles las provincias reciben una proporción limitada. También cuestionó que distintos fideicomisos acumulen recursos sin ejecutar obras que, según su planteo, constituyen parte de sus objetivos legales.

    En paralelo, Michel sostuvo que las transferencias de capital a las provincias caerán 20% en términos reales durante 2027. Con ese escenario, el diputado concluyó que el proyecto mantiene un esquema en el que las jurisdicciones subnacionales deben afrontar mayores responsabilidades mientras disminuyen determinadas fuentes de financiamiento.

    “El presupuesto presentado por el gobierno nacional sigue transfiriendo obligaciones a las provincias sin asignar los recursos y se guarda fondos en una caja para ‘salvar’ a los gobiernos provinciales que la falta de financiamiento someta”, afirmó Michel.

  • "Superar diferencias personales". Pichetto convocó a construir un "frente nacional" que sume al PJ, a radicales y a Pro

    "Superar diferencias personales". Pichetto convocó a construir un "frente nacional" que sume al PJ, a radicales y a Pro

    El diputado nacional Miguel Pichetto abogó por la conformación de un frente opositor al Gobierno que nuclee al peronismo, al radicalismo y a sectores de Pro que no se aliaron con la administración del presidente Javier Milei. Y vaticinó un escenario catastrófico en caso de que el jefe del Estado logre la reelección,

    Al participar de un encuentro en la sede sindical de la Asociación del Personal de los Organismos de Control (APOC), Pichetto lanzó un mensaje de unidad que exceda al peronismo, al que regresó en los últimos meses, en un movimiento que incluyó un encuentro con la expresidenta Cristina Kirchner.

    “Hagamos un esfuerzo para unir al peronismo. Hay que hacer un frente nacional. Hay que convocar a otros sectores, también. A radicales que no comparten para nada este modelo autoritario de agresión permanente, a sectores de Pro que no comparten la incorporación al Gobierno. A un montón de sectores que están afuera y, fundamentalmente, al peronismo”, subrayó Pichetto, en un encuentro titulado “Inteligencia artificial aplicada a la reforma laboral y control externo de la explotación minera y petrolera”.

    El diputado Pichetto, sonriente en APOC
    El diputado Pichetto, sonriente en APOCPrensa APOC

    “Hay que superar las diferencias personales para que haya un proyecto de unidad nacional y para que podamos terminar con esto que está ocurriendo en la Argentina, porque un período más de Milei, nos deja sin país”, advirtió el legislador, exsenador y excandidato a vicepresidente en 2019, en fórmula con Mauricio Macri.

    Pichetto consideró que la administración Milei es “un gobierno que tiene un componente altamente autoritario y que toma decisiones sobre las que, en algún momento, va a tener que responder ante la Justicia”.

    El diputado nacional compartió la jornada sindical con Hugo Quintana, secretario general de APOC, y la especialista en derecho ambiental Marisol Díaz.

    Pichetto retornó en los últimos meses al peronismo, luego de años de una lejanía política que llegó a su punto máximo cuando aceptó la candidatura a vicepresidente de Macri, en la elección que ganó la fórmula Alberto Fernández-Cristina Kirchner. Además de reunirse con la expresidenta en el departamento de la calle San José 1111, donde la exmandataria cumple prisión domiciliaria, anudó encuentros con dirigentes como Guillermo Moreno. También, se mostró cercano al espacio del “peronismo federal” que articulan el auditor general de la Nación Juan Manuel Olmos y el diputado nacional Guillermo Michel, entre otros dirigentes del justicialismo que intentan saltar la grieta entre el cristinismo y el sector del gobernador bonaerense, Axel Kicillof.

  • RIGI: estiman que el gasto tributario por los proyectos aprobados llega a u$s3.359 millones por año

    RIGI: estiman que el gasto tributario por los proyectos aprobados llega a u$s3.359 millones por año

    El RIGI volvió a quedar en el centro de la discusión presupuestaria. No por una partida de gasto tradicional, sino por los impuestos que el Estado dejaría de cobrar cuando los proyectos entren en plena ejecución. Según un informe elaborado por el diputado nacional Guillermo Michel, el gasto tributario asociado a los 23 proyectos aprobados bajo el Régimen de Incentivos para Grandes Inversiones alcanzaría u$s3.359 millones anuales, equivalente a 0,49 puntos del PBI.

    El cálculo toma como base las inversiones ya autorizadas desde la implementación del régimen. De acuerdo con el documento, esos proyectos suman u$s49.766 millones y podrían generar 108.450 puestos de trabajo directos e indirectos.

    La estimación apunta a un punto sensible del Presupuesto 2027: el costo fiscal del RIGI no aparece necesariamente como una erogación directa, sino como beneficios impositivos, aduaneros y cambiarios otorgados a los vehículos de propósito único que ingresan al régimen.

    El costo fiscal del régimen

    El informe sostiene que, en un año normal de funcionamiento de los proyectos, el gasto tributario proyectado llegaría a u$s3.359 millones anuales. La cifra surge de considerar la inversión comprometida, los empleos previstos y el flujo de exportaciones estimado por los propios sectores involucrados.

    Michel advierte además que el cálculo aplica cuando los proyectos estén en “plena ejecución”. Ese punto es relevante porque el impacto fiscal no se produce todo de inmediato: según el informe, 47% de la inversión total se desembolsaría hasta 2028 inclusive.

    El trabajo también hace una proyección de escala. Bajo supuestos similares a los proyectos ya aprobados, por cada u$s100.000 millones de inversión, el gasto tributario asociado al RIGI sería equivalente a 0,99 puntos del PBI.

    Ganancias, retenciones e importaciones

    El mayor componente del gasto tributario estimado está vinculado con los derechos de exportación. Según el informe, la alícuota 0% a partir del tercer año explicaría 0,40 puntos del PBI por cada u$s100.000 millones de inversión.

    Otro componente importante aparece en el Impuesto a las Ganancias. El RIGI establece para los vehículos de propósito único una tasa de 25%, frente al 35% del régimen general para sociedades. También contempla la transferencia y actualización de quebrantos.

    El documento incluye además beneficios sobre importaciones. Entre ellos, la exención de aranceles para bienes de capital, repuestos e insumos, en contraste con aranceles extrazona que pueden ubicarse entre 10% y 35%, según la partida arancelaria.

    A eso se suman los certificados de crédito fiscal para cancelar IVA, el cómputo del 100% del impuesto a los Créditos y Débitos Bancarios como pago a cuenta de Ganancias y la reducción de la alícuota sobre dividendos distribuidos a accionistas no residentes.

    El Súper RIGI, con mayor impacto

    El informe también proyecta el costo fiscal que tendría el llamado Súper RIGI, según el texto con media sanción de Diputados. En ese caso, considerando una alícuota de Ganancias de 15% y contribuciones patronales al 10%, el gasto tributario estimado subiría a 1,27 puntos del PBI por cada u$s100.000 millones de inversión.

    La diferencia se explica principalmente por una reducción más agresiva del Impuesto a las Ganancias. Bajo ese esquema, la tasa para los vehículos de propósito único bajaría a 15%, frente al 35% del régimen general para sociedades.

    El Súper RIGI también incorporaría un tope de contribuciones sociales del 10% para nuevos puestos de trabajo. El informe aclara que esa estimación considera salarios del sector petrolero y el tope de remuneración para el cálculo de contribuciones.

    La discusión detrás de las inversiones

    El punto de fondo no es si el RIGI genera o no inversiones, sino cuánto cuesta fiscalmente atraerlas y cómo se mide ese costo dentro del Presupuesto.

    El informe parte de proyectos ya aprobados, en gran medida vinculados a energía y minería. Son sectores de alta intensidad de capital, con potencial exportador, necesidad de infraestructura y horizontes largos de maduración.

    La contracara es que los beneficios tributarios reducen ingresos futuros del Estado. El documento estima exportaciones proyectadas por u$s38.419 millones para los proyectos considerados, pero advierte que esas cifras surgen de proyecciones de inversores o publicaciones oficiales y están sujetas a volatilidad de precios internacionales y riesgos ajenos a cada iniciativa.

    Ahí se concentra la discusión presupuestaria. El Gobierno presenta al RIGI como una herramienta para atraer capitales, acelerar obras, ampliar exportaciones y generar empleo. El informe de Michel pone el foco en otra dimensión: el costo fiscal anual de los beneficios otorgados para que esas inversiones se concreten.

    En términos políticos y económicos, la pregunta que abre el Presupuesto 2027 es cómo balancear ambos objetivos: atraer grandes proyectos en energía, minería e infraestructura, y al mismo tiempo mostrar con claridad cuál será el costo tributario de esos incentivos cuando las inversiones estén plenamente operativas.

  • El Gobierno prevé beneficios impositivos por 3,67% del PBI, pero no calculó el costo del RIGI

    El Gobierno prevé beneficios impositivos por 3,67% del PBI, pero no calculó el costo del RIGI

    El Gobierno proyectó que durante 2027 dejará de recaudar casi $ 52 billones por exenciones, reducciones de alícuotas y otros tratamientos impositivos preferenciales. El monto equivale al 3,67% del Producto Bruto Interno (PBI), pero no incluye todavía el costo fiscal del Régimen de Incentivo para Grandes Inversiones (RIGI).

    Los denominados gastos tributarios son los ingresos que el Estado resigna al conceder un tratamiento fiscal diferente del régimen general. El propio proyecto aclara, sin embargo, que se trata de una estimación “teórica y potencial”.

    Para 2027, el Ministerio de Economía calculó gastos tributarios por $51.914.317,8 millones, equivalentes al 3,67% del PBI. De ese total, $45.692.398,7 millones corresponden a tratamientos especiales establecidos en las leyes de los distintos impuestos y $6.221.919,1 millones a beneficios otorgados por regímenes de promoción económica. Un ejemplo es el régimen promocional de Tierra del Fuego.

    El IVA concentra el mayor costo, con $18.825.030,1 millones, equivalentes al 1,33% del PBI. El 92,5% de ese monto se explica por exenciones y alícuotas reducidas incluidas en la propia ley del impuesto, mientras que el resto corresponde a diferentes regímenes promocionales.

    El RIGI, todavía sin cálculo

    El proyecto de Presupuesto no estima cuánto dejará de recaudar el Estado por el RIGI, que concede beneficios tributarios, aduaneros y cambiarios a grandes inversiones en sectores como minería, petróleo y gas, energía, infraestructura y siderurgia.

    El Gobierno explicó que los proyectos adheridos se encuentran mayoritariamente en las primeras etapas de implementación y que, por esa razón, el gasto tributario asociado al régimen podrá calcularse más adelante, cuando las inversiones alcancen un mayor grado de avance.

    La ausencia de una estimación fue cuestionada por el diputado nacional Guillermo Michel. El legislador peronista calculó que el costo fiscal de los beneficios concedidos a los proyectos aprobados podría alcanzar los US$ 3.359 millones anuales, equivalentes a 0,49 puntos del PBI.

    Michel aclaró que ese monto corresponde a un escenario en el cual las inversiones se encuentren en “plena ejecución”. También señaló que el 47% de los desembolsos comprometidos se realizaría hasta 2028.

    La cifra, por lo tanto, no representa necesariamente el costo que tendrá el régimen durante 2027. La mayoría de los proyectos permanece en construcción, todavía no genera ganancias ni distribuye dividendos y, en muchos casos, ni siquiera comenzó a importar el equipamiento necesario.

    Nicolás Gadano, economista de Empiria, explicó a Clarín que en la etapa actual el principal gasto tributario concreto del RIGI está relacionado con las importaciones. Buena parte de los restantes beneficios adquirirá relevancia cuando los proyectos comiencen a producir y generen resultados sujetos a impuestos.

    El beneficio sobre las importaciones

    El RIGI exime del pago de derechos de importación a los bienes de capital nuevos, repuestos, partes y componentes destinados a los proyectos aprobados.

    De las 23 iniciativas incorporadas al régimen, sólo ocho registraron hasta ahora compras externas a su nombre. Las importaciones acumuladas alcanzaron los US$ 451,3 millones, mientras que los otros 15 proyectos todavía no llegaron a la etapa de adquisición de equipamiento.

    Ese monto, sin embargo, no equivale a la recaudación resignada por el Estado. Para calcular el gasto tributario efectivo, habría que identificar el arancel que habría correspondido aplicar a cada uno de los productos importados sin los beneficios del RIGI.

    NE

  • El Gobierno dejará de cobrar $51 billones en impuestos en 2027 y oculta el cálculo que ya computa el RIGI

    El Gobierno dejará de cobrar $51 billones en impuestos en 2027 y oculta el cálculo que ya computa el RIGI

    El Gobierno nacional decidió mantener intacta una de las principales fugas de recaudación del Estado: el gasto tributario. Según el proyecto de Presupuesto 2027, el fisco dejará de percibir $51,9 billones por tratamientos impositivos preferenciales, una cifra que equivale al 3,67% del PBI. Pero, el dato más disruptivo es lo que esconde: la exclusión del costo fiscal que demandará el Régimen de Incentivo a las Grandes Inversiones (RIGI) que ya tuvo importaciones y activos computables que evitaron los impuestos.

    Pese al fuerte recorte del gasto aplicado en otras áreas para sostener el ancla fiscal, la Casa Rosada no tiene en carpeta achicar estos beneficios consolidados que crecieron respecto al ejercicio actual (3,4% del PBI). En el trazo grueso, la mayor parte de este universo se destina a exenciones que benefician a personas humanas y consumos básicos, sumando cerca de $6,2 billones no recaudados. Allí figuran las prestaciones médicas a obras sociales y al PAMI, las alícuotas reducidas del IVA para alimentos frescos y medicamentos, y la exclusión de Ganancias para los funcionarios del Poder Judicial.

    Los regímenes de promoción económica directa concentran más de $6,2 billones de pesos, equivalentes al 0,44% del PBI para 2027. Lidera el esquema el régimen especial de Tierra del Fuego, con un costo fiscal estimado en $1,8 billones. Le siguen el régimen de la Economía del Conocimiento ($842.556 millones), la promoción minera ($89.820 millones), el esquema para PyMEs y el sector autopartista.

    El impacto de las grandes inversiones

    Pese a ser el principal motor normativo de la gestión económica de los sectores denominados “estratégicos”, el RIGI no aparece en la proyección de las exenciones futuras. El Ministerio de Economía justificó esta omisión técnica en el Mensaje que acompaña la iniciativa argumentando que los proyectos adheridos se encuentran mayoritariamente en “etapas iniciales de implementación (inversión)”. Por lo tanto, el Palacio de Hacienda sostiene que el gasto tributario asociado al régimen recién “podrá ser estimado en etapas posteriores de avance de los proyectos”.

    En realidad, los beneficios aduaneros y fiscales ya se están materializando en las primeras fases de desembolsos de infraestructura. “En los hechos ya están teniendo operaciones de importaciones que bajo el RIGI no pagan impuestos. Esa debería ser una brecha respecto al régimen general de aranceles”, explicó el economista de Empiria, Nicolás Gadano. Según un análisis de Adimra, entre mayo de 2025 y junio de 2026, los ocho VPU comprendidos en la base importaron bienes por USD 284,3 millones, por ejemplo.

    Un relevamiento de la consultora Paspartú planteó que el RIGI ya consolidó una cartera con una Inversión Mínima en Activos Computables asegurada de USD 28.888 millones. El cronograma de ejecución muestra un fuerte flujo de dólares de forma inminente: se proyectan desembolsos obligatorios por USD 5.832 millones en 2027 y USD 13.023 millones para 2028. Los grandes ganadores que capitalizan de manera directa esta eximición impositiva operan en la Minería (62,7% de las inversiones aprobadas) y el Petróleo y Gas (33,7%), destacándose megaproyectos encabezados por YPF, Río Tinto, Pan American Energy (PAE) y Pampa Energía.

    Los números de la oposición y el Súper RIGI

    Ante el vacío de proyecciones en la letra chica del Presupuesto, la oposición comenzó a trazar los números del impacto real en la recaudación. Un informe técnico elaborado por el diputado nacional Guillermo Michel midió el gasto tributario oculto cruzando el monto de 23 proyectos aprobados, por una inversión total de USD 49.766 millones, con las previsiones de empleo y los flujos exportadores de las compañías. La conclusión advierte que, en fase de plena ejecución, el RIGI demandará un sacrificio fiscal de USD 3.359 millones anuales, una cifra equivalente a 0,49 puntos porcentuales del PBI.

    La anatomía de esta merma de ingresos se apoya en los beneficios aduaneros y fiscales vigentes. Del 0,49% del PBI calculado, la rebaja al 0% de los Derechos de Exportación a partir del tercer año explica 0,40 puntos, consolidándose como el beneficio más cuantioso para el Tesoro. Le sigue la baja de la alícuota del Impuesto a las Ganancias al 25% junto con la actualización de quebrantos, que absorben otros 0,22 puntos del PBI, y la exención total de derechos de importación junto con el IVA aduanero, que restan otros 0,15 puntos. El pago de IVA con Certificados de Crédito Fiscal y el cómputo pleno del impuesto al cheque a cuenta de Ganancias completan la sangría fiscal.

    El escenario de estrés para la recaudación podría profundizarse si el Congreso sanciona el denominado “Súper RIGI”. Diseñado para traccionar desembolsos en nuevas industrias, este régimen ampliado perfora aún más la base imponible al establecer una tasa de Ganancias del 15% y fijar un tope del 10% a las contribuciones patronales para la generación de nuevos empleos. Según la proyección de Michel, si se extrapolan USD 100.000 millones de inversión a las condiciones de este nuevo paraguas legal, el gasto tributario saltaría a 1,27 puntos del PBI.

    EM/MSS/DCQ

  • Javier Milei quiere comprometer a los gobernadores a bajar impuestos a cambio de obras en las rutas

    Javier Milei quiere comprometer a los gobernadores a bajar impuestos a cambio de obras en las rutas

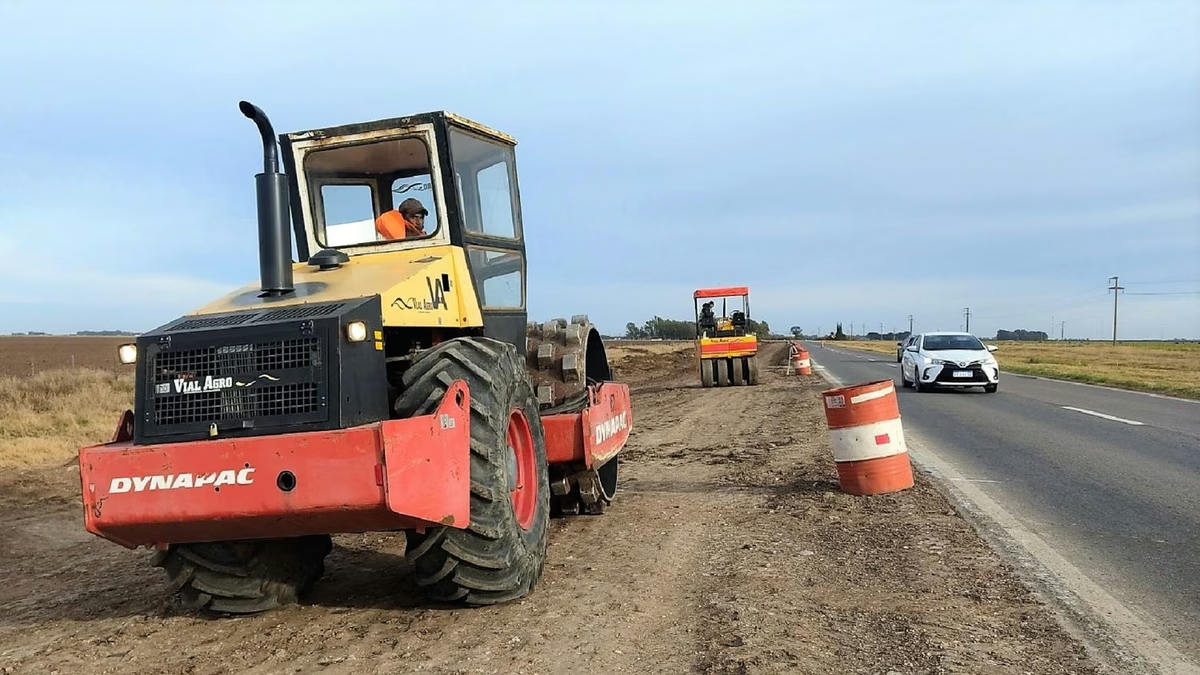
    El proyecto de Presupuesto 2027 que ingresó al Congreso este martes incluye un nuevo régimen para incentivar la construcción y mantenimiento de corredores viales a cargo de concesionarios viales privados, pero tiene una trampa: los beneficios fiscales nacionales solo se activan si las provincias hacen lo propio.

    Durante el reciente evento Vientos de Cambio organizado por las Fundación Libertad y Progreso, el ministro Luis Caputo indicó que “todo lo que sean nuevas inversiones en rutas, vamos a proponer que sea a cero impuestos, nacional, provincial y municipal, de manera que se genera más incentivo y que sea más barato todo este proceso de desarrollo y que se haga más rápido”

    “Son bastante importante las ventajas. Parece una especie de RIGI O RIMI para estas empresas”, señaló el tributarista Mario Volman, profesor titular de Impuestos de la UBA.

    Precisamente, luego de mandar el proyecto al Congreso, Luis Caputo y el secretario de Hacienda, Carlos Guberman, se reunieron con los ministros de Economía de las provincias en el marco del Consejo de Responsabilidad Fiscal para explicar las proyecciones del 2027 para los gastos y los ingresos.

    Cómo será el régimen

    El artículo 67 del proyecto establece que los titulares de contratos de concesión de obra pública vinculados a una licitación que se celebre en adelante para la construcción de rutas nacionales, o ampliación de obra por concesiones de rutas nacionales ya existentes “podrán optar por practicar las amortizaciones de las inversiones que realicen y afecten a la ejecución de la concesión, a partir del período fiscal de habilitación de los bienes u obra vial de que se trate”.

    • En bienes muebles amortizables nuevos (excepto automóviles) como mínimo en dos cuotas anuales, iguales y consecutivas.
    • En obras de infraestructura vial como mínimo, en un número de cuotas anuales, iguales y consecutivas que resulte de considerar la vida util estimada de dichas obras reducida al 50%.

    Los beneficiarios dispondrán de un mecanismo de reintegro o de certificado de crédito fiscal del Impuesto al Valor Agregado contenido en el monto de las operaciones realizadas para cumplir los objetivos asumidos en los contratos.

    El proyecto de Presupuesto 2027 que ingresó al Congreso este martes incluye un nuevo régimen para incentivar la construcción y mantenimiento de corredores viales a cargo de concesionarios viales privados.

    El proyecto de Presupuesto 2027 que ingresó al Congreso este martes incluye un nuevo régimen para incentivar la construcción y mantenimiento de corredores viales a cargo de concesionarios viales privados.

    Se establece que el 100% del Impuesto sobre los Créditos y Débitos en Cuentas Bancarias y Otras Operatorias, que hubiese sido efectivamente ingresado a partir de la entrada en vigencia de la ley podrá ser computado por los titulares de los contratos a los que hace alusión el primer párrafo, como pago a cuenta, en el siguiente orden: Impuesto a las Ganancias, IVA y las contribuciones patronales.

    El remanente no compensado no podrá aplicarse a otros gravámenes a cargo del contribuyente o de solicitudes de reintegro o transferencia a favor de terceros.

    Volman explicó que a las empresas “se les genera una menor carga tributaria del Impuesto a las Ganancias via amortización acelerada de bienes se uso y obras, se le genera un libre cómputo de iva y compensación del 100% del Impuesto a los Débitos y Créditos bancarios”.

    Sin exención de Ingresos Brutos no hay obras

    El texto tiene una “trampa” para que los Gobernadores eliminen Impuesto a los Ingresos Brutos y Sellos. Se invita a las provincias a adherir al régimen pero aclara que “la adhesión de las jurisdicciones correspondientes, en estos términos, será condición necesaria para la vigencia de los beneficios previstos en los párrafos precedentes de este artículo”.

    Es decir, que un operador de una ruta no podrá tener las exenciones de impuestos nacionales si los Gobernadores no hacen lo mismo y adhieren a la ley federal.

    El conflicto los caminos en el interior

    Las denuncias por el pésimo estado en el que están las rutas nacionales en el interior del país se multiplicaron a lo largo del 2026.

    El diputado peronista Guillermo Michel denunció que el Gobierno no estaba ejecutando obras de mantenimiento de las rutas nacionales a pesar de que seguía cobrando el Impuesto a los Combustibles, que se supone tiene por finalidad llevar a cabo esa tarea.

    En el caso de Entre Ríos, Michel señaló que la provincia dejó de recibir unos $45.000 millones para reparar caminos dañados, afectando gravemente la infraestructura vial y la segurida. El legislador dice que la Nación retuvo $1,6 billones este año.

    Las quejas de los Gobernadores se multiplicaron este año. En Santa Fe, Maximiliano Pullaro, decidió poner enormes carteles rojos en las vías de jurisdicción federal para dejar en claro que la falta de conservación no es su responsabilidad. Luego de ello, firmó un acuerdo con la Nación para que le transfirieran la Ruta 12.

  • Mora bajo la lupa Intendentes bonaerenses llevaron al Congreso la preocupación por el endeudamiento de las familias

    Mora bajo la lupa Intendentes bonaerenses llevaron al Congreso la preocupación por el endeudamiento de las familias

    La Liga de Intendentes de la Provincia de Buenos Aires se reunió con diputados nacionales del peronismo para analizar el avance de los proyectos destinados a aliviar el endeudamiento y la morosidad de las familias. El encuentro se realizó en el Congreso de la Nación, en el comienzo del tratamiento de las iniciativas que buscan dar respuesta a una problemática que los municipios identifican cada vez con mayor frecuencia.

    Por la Liga participaron Federico Achával (Pilar), Federico Otermín (Lomas de Zamora) y Mariel Fernández (Moreno), quienes mantuvieron un intercambio con los diputados Germán Martínez, Teresa García y Guillermo Michel, entre otros legisladores.

    La reunión tuvo lugar mientras la Cámara de Diputados comenzó a discutir los proyectos vinculados al endeudamiento de los hogares. Este martes se iniciaron las reuniones conjuntas de las comisiones de Finanzas y Defensa del Consumidor, donde se analizan distintas propuestas relacionadas con la situación financiera de las familias.

     El reclamo de los municipios llegó a Diputados  

    Uno de los principales puntos abordados durante el encuentro fue la dimensión que alcanzó el endeudamiento familiar. De acuerdo con los datos puestos en consideración durante la reunión, 6 millones de personas se encuentran en situación de morosidad, mientras que 14 millones tienen algún tipo de endeudamiento bancario o financiero.

    La preocupación de los intendentes está vinculada especialmente con el destino que tienen muchas de esas deudas. En los municipios bonaerenses advierten que cada vez más vecinos recurren al crédito para cubrir gastos habituales, una dinámica que puede profundizar las dificultades económicas de los hogares cuando las familias no logran sostener los pagos.

    En ese escenario, la discusión parlamentaria apunta a iniciativas que buscan generar herramientas de alivio financiero y desendeudamiento familiar, mientras los intendentes plantean la necesidad de incorporar la realidad que observan diariamente en sus distritos.

    El encuentro también funcionó como un espacio para poner en común las distintas situaciones que atraviesan los municipios bonaerenses y conocer el contenido de los proyectos que comenzaron a debatirse en Diputados.

    La Liga de Intendentes viene desarrollando reuniones con dirigentes políticos bonaerenses y nacionales de distintos sectores. El objetivo de estas conversaciones es trasladar al ámbito legislativo las problemáticas que se observan en los municipios y aportar esa perspectiva al debate de políticas públicas.

    En esta oportunidad, el eje estuvo puesto en el impacto que tiene el endeudamiento sobre las familias y en las posibles herramientas para reducir los niveles de morosidad.

    La Liga de Intendentes de la Provincia de Buenos Aires está integrada por Federico Susbielles (Bahía Blanca), Esteban Sanzio (Baradero), Marisa Fassi (Cañuelas), Juan Pablo García (Dolores), Gastón Granados (Ezeiza), Juan de Jesús (Partido de La Costa), Federico Otermín (Lomas de Zamora), Gustavo Menéndez (Merlo), Hernán Arranz (Monte Hermoso), Mariel Fernández (Moreno), Federico Achával (Pilar) y Nicolás Mantegazza (San Vicente).

    Noticias relacionadas

    El 60% de los hogares con niños necesitan recurrir a un préstamo

    Las expensas subieron por encima de la inflación y se mantiene el índice de morosidad

    Denunciaron a Mercado Libre por el cobro abusivo de intereses que superan el 1300%

  • La Liga de Intendentes bonaerense se reuni con diputados nacionales por el endeudamiento de las familias

    La Liga de Intendentes bonaerense se reuni con diputados nacionales por el endeudamiento de las familias

    La Liga de Intendentes de la Provincia de Buenos Aires mantuvo una reunión con legisladores nacionales para abordar la problemática del endeudamiento y la morosidad que atraviesan cada vez más familias bonaerenses. Del encuentro participaron los intendentes Federico Achával (Pilar), Federico Otermín (Lomas de Zamora) y Mariel Fernández (Moreno), que se reunieron con diputados nacionales del peronismo -entre ellos Germán Martínez, Teresa García y Guillermo Michel– para expresar su respaldo al proyecto de alivio financiero y desendeudamiento familiar que tratará la cámara.

    La reunión, realizada en el Congreso de la Nación, coincidió con el inicio del tratamiento de las iniciativas vinculadas al endeudamiento familiar en Diputados. Este martes comenzaron las reuniones conjuntas de las comisiones de Finanzas y de Defensa del Consumidor, que prevén avanzar sobre los distintos proyectos que buscan dar respuesta a la situación de los hogares.

    Los números del endeudamiento

    Durante el encuentro se puso en discusión cómo el endeudamiento se volvió una problemática cada vez más presente en los distritos, con vecinos que recurren al crédito para afrontar gastos cotidianos y quedan, muchas veces, en situaciones de alta vulnerabilidad. Según los datos que se pusieron en consideración, son 6 millones las personas en situación de morosidad y 14 millones las que tienen algún tipo de endeudamiento bancario y/o financiero.

    El encuentro permitió poner en común las distintas realidades de los municipios y conocer las iniciativas que se discuten en el Congreso. La reunión se enmarca en las rondas de conversaciones y mesas de gestión que la Liga viene llevando adelante con dirigentes de todo el arco político bonaerense y nacional, con el objetivo de aportar la mirada de los municipios frente a las problemáticas que atraviesan los bonaerenses.

    Quiénes integran la Liga de Intendentes

    La Liga está integrada por Federico Susbielles (Bahía Blanca), Esteban Sanzio (Baradero), Marisa Fassi (Cañuelas), Juan Pablo García (Dolores), Gastón Granados (Ezeiza), Juan de Jesús (Partido de La Costa), Federico Otermín (Lomas de Zamora), Gustavo Menéndez (Merlo), Hernán Arranz (Monte Hermoso), Mariel Fernández (Moreno), Federico Achával (Pilar) y Nicolás Mantegazza (San Vicente).

  • Por qué el Gobierno no incluyó el costo fiscal del RIGI en el proyecto de Presupuesto 2027

    Por qué el Gobierno no incluyó el costo fiscal del RIGI en el proyecto de Presupuesto 2027

    El Gobierno decidió no incorporar una estimación del costo fiscal del Régimen de Incentivo para Grandes Inversiones (RIGI) en el proyecto de Presupuesto 2027 que envió al Congreso. Según explicó el Ejecutivo, esto se debe a que los proyectos adheridos se encuentran, en su mayoría, en las primeras etapas de implementación.

    Para entender cómo se contabilizan los beneficios impositivos en el Presupuesto, se toma en cuenta el concepto de gasto tributario en referencia a la pérdida de recaudación derivada de tratamientos tributarios preferenciales.

    El objetivo de esos regímenes especiales es promover actividades económicas, favorecer determinadas zonas o grupos de contribuyentes, incentivar comportamientos o reducir la carga tributaria sobre ciertos consumos. A diferencia de una asignación presupuestaria directa, este mecanismo genera incentivos mediante una disminución de las obligaciones impositivas.

    Para 2027, el gasto tributario total fue estimado en $51.914.317,8 millones, equivalente al 3,67% del PBI (0,02 puntos porcentuales menos que en 2026). De ese monto, $45.692.398,7 millones corresponden a tratamientos especiales establecidos en las leyes de los distintos impuestos, mientras que $6.221.919,1 millones están vinculados con beneficios otorgados a través de regímenes de promoción económica.

    Para 2027, el gasto tributario total fue estimado en $51.914.317,8 millones, equivalente al 3,67% del PBI. EFE/ Juan Ignacio Roncoroni

    En este último grupo se incluyen los programas que establecen exenciones, reducciones de alícuotas, deducciones, créditos fiscales, diferimientos y otros beneficios que implican una pérdida potencial de recursos para el Estado. Sin embargo, el RIGI presenta una particularidad que impide, por ahora, asignarle una cifra dentro de esa proyección.

    “Dado que los proyectos adheridos se encuentran mayoritariamente en etapas iniciales de implementación (inversión), el gasto tributario asociado al régimen podrá ser estimado en etapas posteriores de avance de los proyectos. Sin embargo, es posible acceder a partir del sitio web oficial a una caracterización completa de los proyectos incluidos en dicho régimen”, precisa el documento oficial.

    Cabe mencionar que ya hay 23 proyectos con luz verde por un total de USD 49.766 millones. La mayoría se concentra en el sector de minería y petróleo y gas. En este último caso, el grueso de las inversiones (USD 3.251 millones) se prevén ejecutar el próximo año.

    Como referencia, en mayo pasado, con solo 13 iniciativas aprobadas, el impacto fiscal del RIGI ascendía a USD 1.837 millones anuales, equivalentes a 0,27 puntos porcentuales del PBI, según el diputado Guillermo Michel, quien fue titular de la Aduana durante la gestión anterior.

    Entre los beneficios contemplados en el cálculo, se encuentran la reducción de la alícuota del Impuesto a las Ganancias del 35% general al 25%, la eliminación de derechos de exportación a partir del tercer año de operación del proyecto, la exención de aranceles de importación sobre bienes de capital e insumos, la emisión de Certificados de Crédito Fiscal para cancelar el IVA y la posibilidad de computar el 100% del Impuesto a los Créditos y Débitos Bancarios como pago a cuenta de Ganancias —frente al 33% que permite el régimen general—.

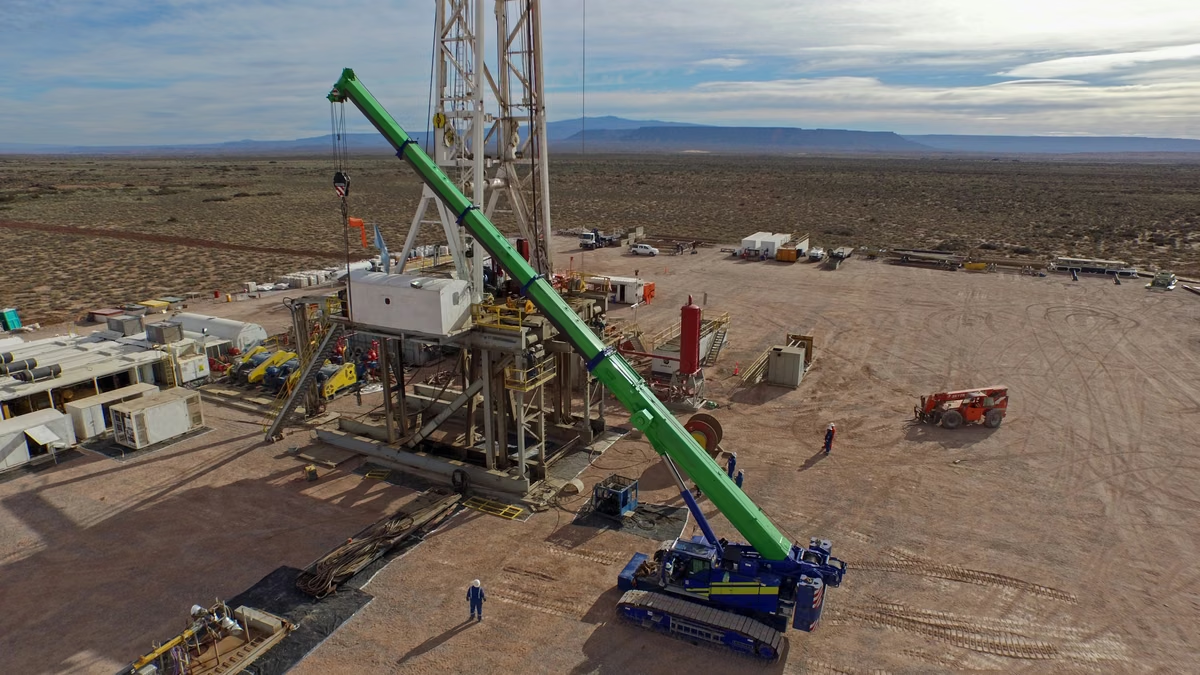
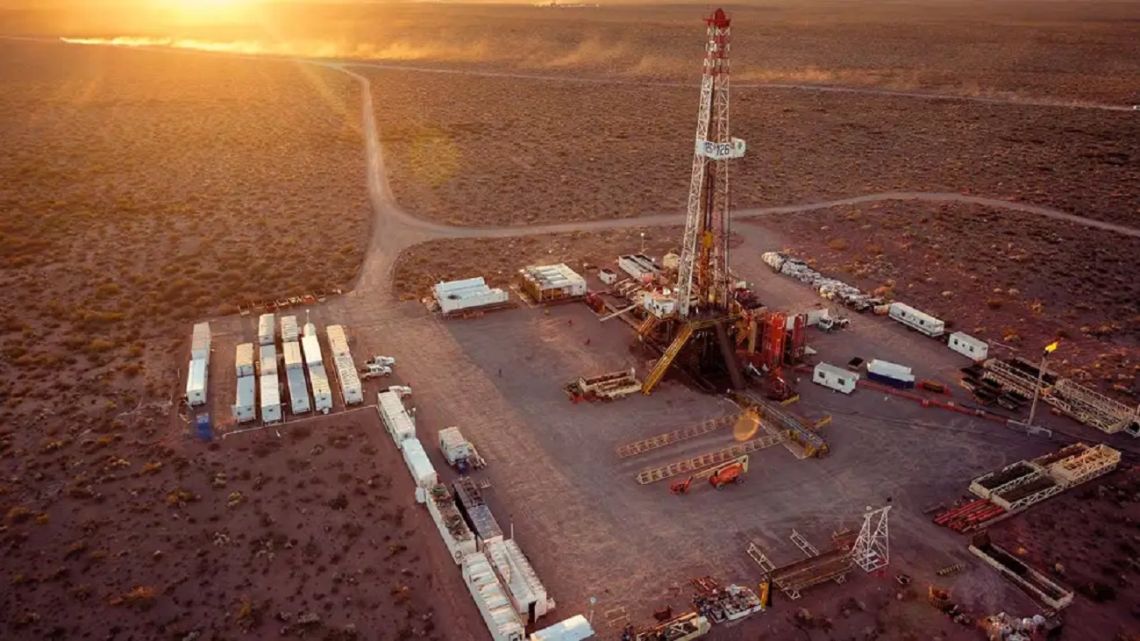
    Hay 7 proyectos aprobados dentro del RIGI que pertenecen al sector de petróleo y gas. REUTERS/Alexander Villegas

    El proyecto sí calcula el impacto fiscal de otros regímenes de promoción económica. En conjunto, para 2027 representan un gasto tributario equivalente al 0,44% del PBI, lo que supone una disminución respecto al 0,48% calculado para este año.

    Los principales componentes serán el régimen para el fortalecimiento de las micro, pequeñas y medianas empresas (MiPyMEs), con un costo estimado de 0,18% del PBI; la promoción económica de Tierra del Fuego, con 0,13%; y la Economía del Conocimiento, con 0,06%.

    En un segundo grupo aparecen el régimen de promoción industrial y el régimen de autopartes, con 0,02% del PBI cada uno, mientras que la promoción de la actividad minera representa 0,01%.

    En tanto, el Impuesto al Valor Agregado (IVA) soporta el 36,3% de los gastos tributarios con un monto de $18.825.030,1 millones, equivalente a 1,33% del PBI. Del total correspondiente a este tributo, el 92,5% surge de exenciones y alícuotas reducidas establecidas en la propia ley, mientras que los $1.413.059,5 millones restantes corresponden a beneficios de distintos regímenes de promoción económica.

    En el Impuesto a las Ganancias, los gastos tributarios alcanzan $9.187.298,1 millones, equivalentes al 0,65% del PBI proyectado. Por su parte, el régimen simplificado para pequeños contribuyentes, conocido como Monotributo, representa $15.087.628,9 millones, el 1,07% del producto.

    En los impuestos que gravan los combustibles, el gasto tributario asciende a $4.520.092,8 millones, equivalentes al 0,32% del PBI. La mayor parte se explica por la diferencia entre las sumas fijas aplicadas a las ventas de naftas y gasoil y por la exención vigente para los combustibles utilizados en la zona sur del país.

    Finalmente, las Contribuciones a la Seguridad Social implican un gasto tributario de $3.194.928,4 millones, equivalente al 0,23% del PBI. El componente más relevante corresponde a la reducción de las contribuciones patronales por zona geográfica, un beneficio que, al adoptar la forma de crédito fiscal en el IVA, también repercute sobre la recaudación de ese impuesto.