Tag: Entre Ríos

  • La justicia paraguaya se quedó con los 200 mil dólares que Edgardo Kueider intentó entrar al país

    La justicia paraguaya se quedó con los 200 mil dólares que Edgardo Kueider intentó entrar al país

    En medio de los avances en una causa por lavado de dinero que investiga al ex senador Edgardo Kueider, Óscar Orué, titular de la DNIT (Dirección Nacional de Ingresos Tributarios) de Paraguay, confirmó a Infobae que los USD 200 mil no declaró al intentar pasar por el Puente de la Amistad quedaron en poder del Estado paraguayo. Un destino similar ocurrió con la camioneta Chevrolet Trailblazer en la que se trasladaba con su pareja, Iara Guinsel, que será rematada.

    Los bienes habían sido decomisados el 4 de diciembre de 2024 cuando se produjo el incidente en la cabecera paraguaya del viaducto que une Ciudad del Este con Foz do Iguaçu. La medida fue ratificada por una resolución administrativa posterior. Y quedó firme luego de que el ex representante de Entre Ríos en el Congreso dejara caer la apelación.

    Según detalló Orué, Paraguay ya se quedó con los USD 200 mil que trasladaban. Están acreditados en una cuenta del Estado del país vecino. En rigor, Kueider intentó traspasar la frontera con 211 mil dólares, pero como el límite legal para transportar es de 10 mil, se le devolvió ese dinero y el resto quedó retenido.

    La Chevrolet Trailblazer en la que se trasladaba figuraba a nombre de Daniel “Gonzalito” (o Pajarito) González. Guinsel tenía una autorización de manejo y, al momento de la detención, era quien conducía.

    iara guinsel costa edgardo kueider partida

    El supuesto dueño del vehículo está sindicado por la Justicia como posible testaferro de Kueider. Se acreditó que fue presidente de Betail SA. La firma figuraba como dueña de departamentos de lujo en Paraná comprados en efectivo por el ex senador, según los titulares de la desarrolladora inmobiliaria que los construyó.

    La camioneta será puesta en remate. Lo recaudado también quedará en manos del Estado paraguayo, señaló Orué. El funcionario puntualizó que la venta pública de la Chevrolet Trailblazer se realizará “antes de fin de año”, con seguridad.

    Luego de la retención del dinero y del vehículo, se inició un trámite de decomiso que culminó con una resolución administrativa de la DNIT, una dependencia similar al ARCA de Argentina.

    La defensa de Kueider accionó contra la decisión ante el Tribunal de Cuentas del país vecino. El organismo es la primera instancia del Poder Judicial encargada de entender en los procedimientos y recursos contencioso-administrativos.

    El expediente fue caratulado “Edgardo Darío Kueider y otros c/ resolución nº 212 dictada por la DNIT”. El procedimiento contencioso administrativo en Paraguay dispone que quien promueve la demanda debe impulsar la causa. Si no lo hace durante tres meses, se dicta la caducidad de oficio. Esto fue lo que ocurrió con el caso del ex senador argentino.

    Detuvieron al senador Edgardo Kueider en Paraguay

    Según establecieron los jueces Gonzalo Sosa Nicoli, Alejandro Ávalos Valdéz y Hugo Diez Pereira Vera, los abogados de Kueider dejaron pasar más de cuatro meses sin realizar ningún acto. Por eso, el pasado 9 de septiembre declararon de oficio la caducidad de instancia y la incautación de bienes quedó firme.

    Edgardo Kueider fue detenido en la cabecera paraguaya del Puente de la Amistad en las primeras horas del martes 4 de diciembre de 2024. Llevaba 200 mil dólares, guaraníes y pesos argentinos que no había declarado en la Aduana a pesar de que lo consultaron al respecto. La Justicia le dictó prisión domiciliaria a él y a su pareja.

    En junio pasado, fue condenado por contrabando en grado de tentativa. Le dieron dos años de cumplimiento condicional. A Guinsel, la sancionaron con un año y 10 meses.

    Por otro lado, la Justicia de Paraguay le abrió otra causa por lavado de activos. Es por la compra de departamentos y cocheras en un edificio de lujo de Asunción. La hipótesis fiscal es que se usó dinero proveniente de ilícitos en la Argentina para la operación.

    Kueider, además, tiene dos causas por lavado abiertas en nuestro país. Una está radicada en el Juzgado Federal de San Isidro. La jueza Sandra Arroyo Salgado y el fiscal Fernando Domínguez lo tramitan. La otra se armó en la Justicia de Entre Ríos. El juez de Garantías 2 de Concordia, Ives Bastián, y el fiscal José Costa son quienes llevan el expediente. La Corte tiene en sus manos definir a cuál le corresponde la competencia.

    Por otro lado, Arroyo Salgado pidió a Paraguay la extradición de Kueider. Eso generó un nuevo juicio en el país vecino. La Fiscalía paraguaya dio luz verde al procedimiento. Pero puso como requisito que antes cierre sus cuentas ante la Justicia legal. En ese recorrido están las apelaciones por la condena por contrabando y el caso por lavado.
  • La guerra de tasas en créditos hipotecarios UVA: ya son 12 los bancos que las bajaron al 7,5% o menos

    La guerra de tasas en créditos hipotecarios UVA: ya son 12 los bancos que las bajaron al 7,5% o menos

    Los créditos hipotecarios UVA volvieron a entrar en una guerra de tasas entre los bancos. En pocos días, 12 entidades recortaron el interés de sus líneas, mientras aparecen diferencias cada vez más grandes en plazos, montos y requisitos para acceder al financiamiento.

    El nuevo escenario comenzó a tomar forma después de la primera licitación de fondos del Fondo de Garantía de Sustentabilidad, que estableció un límite para los préstamos otorgados con esos recursos. Ese nivel rápidamente se convirtió en una referencia para buena parte del mercado, aunque algunos bancos decidieron ir más lejos.

    Las tasas más bajas suelen quedar reservadas para quienes cobran el sueldo en el banco, aunque cambian los montos y los plazos.

    Las tasas más bajas suelen quedar reservadas para quienes cobran el sueldo en el banco, aunque cambian los montos y los plazos.

    Freepik

    Qué bancos redujeron la tasa al 7,5% y cuáles ofrecen las mejores condiciones

    Banco Macro, Hipotecario, Galicia, Supervielle, Santander, Credicoop y Patagonia llevaron sus líneas al 7,5%. El mismo porcentaje ofrecen Banco Santa Fe, Banco Entre Ríos, Banco San Juan y Banco Santa Cruz, las cuatro entidades que forman parte del Grupo Petersen. Banco Ciudad, en cambio, lanzó una propuesta específica que baja hasta el 6,5%.

    No todos partieron desde el mismo lugar. Supervielle protagonizó uno de los recortes más fuertes al pasar del 15% al nuevo nivel y además redujo de $5 millones a $3 millones los ingresos mínimos requeridos. Galicia bajó desde el 9,5% y permite financiar hasta el 70% del valor de la propiedad, mientras Hipotecario ofrece hasta el 80%, aunque con un plazo máximo más corto, de 15 años.

    Macro reserva la tasa preferencial para clientes del Plan Sueldo Selecta y sus hijos, mientras Credicoop exige acreditar haberes en la entidad. Patagonia cubre hasta el 70% del inmueble, tiene un plazo máximo de 20 años y establece ingresos mínimos de $1 millón. Para quienes quedan fuera de esa línea, el interés sube al 10,5%.

    Los cuatro bancos del Grupo Petersen también se acomodaron al nuevo esquema para clientes que cobren sus haberes allí. Permiten solicitar hasta 150.000 UVA y ofrecen plazos de entre 15 y 20 años. Esa cifra también marca el límite establecido para los préstamos otorgados con recursos del FGS.

    A este grupo hay que sumar entidades que ya se encontraban en niveles similares antes de los últimos recortes. BBVA tenía una alternativa con la misma tasa, mientras Banco Nación e ICBC se mantenían por debajo, con 6,7% y 6,9%, respectivamente.

    El plazo del crédito termina pesando tanto como la tasa y puede cambiar bastante el valor de la primera cuota.

    El plazo del crédito termina pesando tanto como la tasa y puede cambiar bastante el valor de la primera cuota.

    Freepik

    Los tres bancos líderes con tasa menor al 7%: comparativa de cuotas e ingresos mínimos

    Banco Ciudad quedó con el porcentaje más bajo entre las principales entidades, con una TNA del 6,5% para su línea Ciudad Primera Vivienda. La propuesta permite devolver el préstamo en hasta 25 años, cubre hasta el 75% del valor de la propiedad y admite que la cuota represente hasta el 25% de los ingresos.

    Esa condición tiene límites concretos. La propiedad debe estar ubicada en la Ciudad de Buenos Aires, ser la primera vivienda familiar y permanente, tener hasta 80 m² y no superar los u$s2.800 por metro cuadrado. El monto máximo disponible es de $150 millones.

    Banco Nación aparece muy cerca, con una tasa del 6,7% para quienes perciben sus haberes en la entidad y compran una vivienda única y permanente cuyo valor no supere las 210.000 UVA. El plazo puede llegar a 30 años, financia hasta el 75% y permite solicitar el equivalente en pesos de hasta 157.500 UVA.

    ICBC completa el grupo con una TNA del 6,9% para clientes que depositan allí su sueldo. Su crédito llega hasta 20 años, financia hasta el 80% de una vivienda de uso permanente y permite pedir hasta $450 millones. La cuota no puede superar el 25% del ingreso y el piso general para solicitar la línea es de $1,4 millones mensuales.

    La diferencia empieza a sentirse cuando se lleva cada propuesta a un monto concreto. Para un préstamo equivalente a u$s100.000 y tomando el plazo máximo de cada banco, la primera cuota del Nación ronda los $977.600. En Ciudad se ubica cerca de $1.022.940 y en ICBC llega aproximadamente a $1.165.500.

    Con una relación cuota-ingreso del 25%, esos pagos exigirían ingresos familiares cercanos a $3,91 millones para una cuota de $977.600, $4,09 millones para una de $1.022.940 y $4,66 millones para una de $1.165.500. En Ciudad, además, hay que considerar el tope de $150 millones, por lo que el monto efectivo disponible dependerá de la equivalencia en pesos al momento de solicitarlo.

    Simulación de cuota: cuánto vas a pagar por mes cada $100.000 dólares prestados

    La comparación permite ver por qué mirar únicamente la tasa puede resultar engañoso. El plazo modifica mucho la primera cuota: Banco Nación combina el 6,7% con hasta 30 años, Ciudad tiene hasta 25 años e ICBC limita la devolución a 20 años. Por eso una diferencia pequeña en el interés puede terminar acompañada por una brecha bastante mayor en el pago mensual.

    Para un financiamiento equivalente a u$s100.000, el cálculo arroja unos $977.600 mensuales en Banco Nación a 30 años, $1.022.940 en Banco Ciudad a 25 años y $1.165.500 en ICBC a 20 años. Son cuotas iniciales: al tratarse de préstamos UVA, después se actualizan con la evolución de esa unidad, que sigue al CER.

    Entre los bancos que quedaron en el mismo nivel también aparecen diferencias importantes por el plazo. Una línea a 30 años, como la de BBVA, parte de aproximadamente $1.059.310 por cada u$s100.000 equivalentes. Cuando el período baja a 20 años, la cuota inicial ronda los $1.220.470.

    Banco Hipotecario muestra con claridad el efecto de devolver el dinero en menos tiempo. Con un plazo máximo de 15 años, la primera cuota para el mismo monto se acerca a $1.404.420. La entidad permite financiar hasta el 80% del valor de la vivienda, por encima del porcentaje disponible en varias de las líneas a 20 o 30 años.

  • El crédito productivo creció un 91% en el país: en Córdoba los préstamos se volcaron al agro y la maquinaria

    El crédito productivo creció un 91% en el país: en Córdoba los préstamos se volcaron al agro y la maquinaria

    La evolución del financiamiento bancario volvió a actuar como un termómetro sobre las decisiones de inversión de las empresas. De acuerdo con un relevamiento elaborado por Gerardo Alonso Schwarz, economista jefe del IERAL (Fundación Mediterránea), el stock de créditos al sector productivo registró una expansión del 91% en términos reales a nivel nacional entre 2023 y junio de 2026, confirmando una recomposición de la capacidad de financiamiento de las firmas por encima de la inflación.

    Dentro del mapa nacional, la región Pampeana se mantiene como el motor financiero insustituible, concentrando $84,2 billones de los saldos clasificados, lo que equivale al 86,4% del total del país.

    Aunque la Ciudad Autónoma de Buenos Aires absorbe el 45,8% de esa porción —debido a que allí radican las sedes corporativas de empresas con operaciones en todo el territorio—, la dinámica de las provincias del interior muestra patrones de inversión claramente diferenciados.

    La radiografía de Córdoba: tecnificación y fruticultura

    En el caso de Córdoba, los datos del IERAL muestran un perfil de financiamiento fuertemente alineado con la reconversión agroindustrial y la incorporación de tecnología:

    • Impulso Frutícola: La provincia registró incrementos extraordinarios en el financiamiento destinado al sector agropecuario, con variaciones superiores al 3.000% en la producción de frutas y nueces, reflejando la tracción de inversiones en cultivos intensivos no tradicionales.

    • Bienes de Capital: Se observaron expansiones relevantes en la demanda de crédito para la compra de maquinaria y equipos, una variable clave para sostener la modernización del sector metalmecánico y la cadena agrotecnológica cordobesa.

    En las provincias vecinas de la región Pampeana, la dinámica mostró matices complementarios: Santa Fe tuvo un aumento superior al 200% en cultivos y servicios agrícolas junto al sector financiero, mientras que Entre Ríos combinó créditos a la industria textil (+341%), venta de vehículos y combustibles (+350%) y elaboración de bebidas (+700%).

    El crédito productivo creció un 91% en el país: en Córdoba los préstamos se volcaron al agro y la maquinaria

    La minería y los hidrocarburos modifican la geografía financiera

    El estudio destaca que, si bien la región Pampeana preserva el grueso de la masa prestable, las mayores tasas de crecimiento real de los últimos tres años se concentraron en las regiones impulsadas por los recursos naturales:

    • Patagonia (+112% real): Lideró la expansión regional apuntalada por Neuquén (+206%), donde los préstamos para la extracción de minas y canteras treparon un 450% al ritmo de Vaca Muerta.

    • NOA (+107% real): Mostró saltos récord impulsados por la minería del litio y cobre, con Jujuy a la cabeza (+284%)tras registrar aumentos superiores al 100.000% en crédito minero, seguida por Santiago del Estero (+178%) y Salta (+111%).

    • NEA (+66%) y Cuyo (+69%): Registraron la menor dinámica relativa, aunque con subas puntuales en la industria alimenticia (bebidas en San Juan) y el turismo (Misiones).

    Los desafíos para consolidar la inversión

    Desde el IERAL advierten que, para lograr un crecimiento del crédito más homogéneo y federal, el sistema financiero argentino enfrenta barreras estructurales que exceden a la demanda de las empresas.

    El informe concluye que profundizar la inversión productiva requerirá avanzar en una gestión macroeconómica que reduzca las tasas reales de interés, atenúe la elevada carga de encajes bancarios sobre los depósitos y disminuya la presión impositiva que pesa sobre las operaciones de crédito en las provincias.

  • Tensa reunión La mesa política reordenó su estrategia en plena tensión con Bullrich por el Presupuesto 2027

    Tensa reunión La mesa política reordenó su estrategia en plena tensión con Bullrich por el Presupuesto 2027

    La mesa política del Gobierno volvió a reunirse este martes desde las 13:00 en la Casa Rosada con un objetivo prioritario: unificar criterios, alinear a la tropa legislativa y contener la polvareda interna desatada por las críticas de la senadora Patricia Bullrich a los recortes al área de Discapacidad incluidos en el proyecto de Presupuesto 2027. 

    El cónclave estuvo encabezado por la secretaria general de la Presidencia, Karina Milei, cuya participación se hizo posible tras haber decidido no acompañar al presidente Javier Milei en su viaje a la Asamblea General de la ONU en Nueva York para abocarse de lleno a la contención del frente interno.

    En la mesa se sentaron también el jefe de Gabinete, Diego Santilli; la senadora y jefa de bloque oficialista, Patricia Bullrich; el presidente de la Cámara de Diputados, Martín Menem; el vicejefe de Gabinete, Ignacio Devitt; el subsecretario de Gestión Institucional, Eduardo “Lule” Menem, y el secretario de Comunicación, Fabián Fernández. 

    Las ausencias notificadas fueron las del ministro de Economía, Luis Caputo -en EE.UU. con la comitiva presidencial-, y el asesor Santiago Caputo.

    Cierre de filas tras los cruces entre Bullrich y Santilli

    El eje de las deliberaciones de hoy estuvo puesto en resolver los desencuentros generados en la reunión previa. En los días previos, Bullrich había cuestionado públicamente que el ajuste en Discapacidad no se hubiera debatido en el cónclave antes del envío del proyecto al Congreso, y llegó a desmentir abiertamente los dichos de Santilli, quien había sugerido que la senadora no se enteró por haberse retirado antes del encuentro. 

    “Eso es mentira… voy a llegar antes y me voy a quedar hasta el final”, había advertido la dirigente antes de ingresar a la cumbre de este martes.

    Durante la reunión, la cúpula oficialista buscó bajar la espuma del conflicto y acordó reforzar la comunicación directa con las autoridades de ambas cámaras. 

    El oficialismo admitió la necesidad de evitar que los referentes del Bloque queden expuestos sin información de primera mano al momento de defender las iniciativas oficiales en las comisiones. En Balcarce 50 encuadraron el cara a cara como una “dinámica habitual de coordinación” orientada a sincerear posiciones sin romper la cohesión.

    Negociaciones paralelas con gobernadores para el debate que viene

    Más allá de la contención interna, la jornada en la Casa Rosada incluyó gestiones orientadas a la gobernabilidad y al consenso federal. En forma paralela a la mesa política, Diego Santilli mantuvo un encuentro de trabajo con el gobernador de Entre Ríos, Rogelio Frigerio. 

    La reunión se sumó a las rondas de negociación que el Jefe de Gabinete viene sosteniendo con mandatarios provinciales de diversos signos políticos para tejer los apoyos necesarios de cara al inicio del debate presupuestario en el Parlamento.

    Con esta agenda en marcha, el Gobierno busca cerrar las grietas internas y garantizar que el Presupuesto 2027 inicie su tratamiento legislativo con un bloque oficialista abroquelado y un canal de diálogo abierto con las provincias.

    Noticias relacionadas

    Ravier defendió los cambios en Discapacidad tras las quejas de Bullrich: “No van a perder el beneficio”

    El Gobierno pone en juego el Presupuesto y ajusta cambios en Discapacidad

    Santilli respondió a Bullrich por Discapacidad y habló de la interna del Gobierno

  • Transferencias a Córdoba: Nación recortó los fondos discrecionales en agosto y Llaryora sólo recibió $ 5000 “extras”

    Transferencias a Córdoba: Nación recortó los fondos discrecionales en agosto y Llaryora sólo recibió $ 5000 “extras”

    La provincia de Córdoba recibió $ 5000 millones extras en lo que va del 2026. Este dinero son Aportes del Tesoro Nacional, es uno de los montos más bajo pero al menos no conforma el loteo de otras 10 provincias que no recibieron ni un peso. Durante agosto, las transferencias no automáticas a las provincias cayeron un 66,4% interanual en términos reales, según datos de la consultora Politikón Chaco.

    El dato cobra otra dimensión al mirar el acumulado. Entre enero y agosto, las transferencias no automáticas a nivel nacional sumaron $806.489 millones, con una caída real del 63,1% frente al mismo período de 2025. Córdoba concentró el 6,8% del total, ubicándose entre las jurisdicciones que más recursos recibieron por esta vía.

    El mapa de los recursos que Nación gira al interior muestra dos velocidades. Mientras las transferencias automáticas —vinculadas principalmente a la coparticipación— se mantuvieron prácticamente sin cambios en términos reales durante agosto, los fondos no automáticos, también llamados discrecionales, registraron una fuerte caída.

    Las provincias que mayores transferencias percibieron durante los primeros ocho meses en términos per cápita fueron La Pampa y Catamarca. En el primer caso, los montos están asociados a las cajas previsionales que no
    fueron transferidas a Nación. En el caso de Catamarca, el principal programa es “Desarrollo de la Infraestructura Hidráulica” destinado al “Plan Belgrano” para la extensión de la red de agua potable y cloacal financiado con crédito
    externo mediante la Agencia Francesa de Desarrollo y el Banco Interamericano de Desarrollo.

    Dos cajas, dos comportamientos

    Hay dos tipos de transferencias, las discrecionales y la automáticas. La diferencia entre ambos resulta central para entender el escenario provincial.

    Las automáticas se distribuyen mediante mecanismos establecidos por ley, fundamentalmente a través de la coparticipación de impuestos. En agosto se mantuvieron prácticamente invariantes respecto de agosto de 2025 en términos reales. Sin embargo, respecto de julio registraron una caída del 7% real, mientras que en el acumulado enero-agosto retrocedieron 2,7% interanual real.

    Transferencias a las provincias

    Las no automáticas, en cambio, dependen de partidas específicas y programas nacionales. En agosto se desplomaron 66,4% en términos reales frente al mismo mes del año pasado. Si se elimina el efecto del cambio contable por el cual los fondos destinados a hospitales SAMIC dejaron de computarse dentro de esta categoría, la baja fue del 54,5%.

    En el acumulado de los primeros ocho meses, la caída real fue del 63,1%. El registro es, además, el menor para un período enero-agosto desde, al menos, 2005, según los datos difundidos sobre la base del análisis de las transferencias nacionales.

    Por el lado de la financiación de las transferencias coparticipables a provincias, el tributo más relevante fue el IVA que representó el 54,1% de los recursos, seguido por Ganancias que ponderó el 42,7%. En conjunto, esos dos tributos representan el 96,7% del financiamiento de las transferencias por coparticipación. El IVA destinado a financiar las transferencias por coparticipación disminuyó un 4,9% respecto a agosto 2025, descontando la inflación, mientras que Ganancias tuvo un aumento del 9,1% interanual real.

    El dato que mira Córdoba: las cajas previsionales

    Dentro de las transferencias discrecionales aparece un capítulo particularmente sensible para Córdoba: los recursos destinados a las cajas previsionales provinciales.

    En agosto, solamente tres jurisdicciones —La Pampa, Entre Ríos y Neuquén— recibieron fondos por este concepto. Córdoba, pese a contar con un convenio vigente, no tuvo desembolsos. La misma situación se había registrado en junio y julio, por lo que la provincia acumula tres meses sin recibir fondos correspondientes a este rubro, según el informe citado.

    Transferencias a las provincias

    Hasta agosto, Córdoba acumuló $58.986 millones en transferencias no automáticas. De ese monto, unos $30.000 millones correspondían a transferencias a la Caja Previsional Provincial, y el resto a programas como Universalización de la Jornada Extendida ($11.897) y $5.000 millones a ATN.

    El freno de los fondos previsionales modifica, por lo tanto, la composición de los recursos que recibe Córdoba por fuera de la coparticipación automática.

    ATN: el fondo que acumula recursos pero no distribuye

    Otro dato que impacta en la discusión entre Nación y provincias es el comportamiento de los Aportes del Tesoro Nacional (ATN). En agosto no se distribuyó ningún ATN. Sin embargo, el fondo recaudó durante ese mes $107.987 millones y acumuló $798.839 millones en los primeros ocho meses del año.

    Como durante ese período se distribuyeron $151.000 millones, quedaron $647.839 millones sin distribuir. El monto equivale, según el informe, al 0,06% del PIB.

    Córdoba había recibido $5.000 millones en ATN durante julio, uno de los seis giros de $5.000 millones realizados ese mes.

    El panorama cambia cuando se observan los fondos automáticos. En agosto, las transferencias automáticas a las provincias se mantuvieron prácticamente en el mismo nivel real que un año atrás.

    En los primeros ocho meses, sin embargo, acumularon una caída real del 2,7%. La diferencia con los fondos discrecionales es significativa: mientras la coparticipación muestra un retroceso relativamente acotado, los recursos no automáticos acumulan una contracción superior al 60%.

    En el financiamiento de las transferencias automáticas, IVA y Ganancias explicaron en conjunto el 96,7% de los recursos. El IVA destinado a la coparticipación cayó 4,9% real interanual en agosto, mientras que Ganancias aumentó 9,1%.

  • El dólar no se movió y la brecha con el techo de la banda cambiaria es la más amplia en 17 meses

    El dólar no se movió y la brecha con el techo de la banda cambiaria es la más amplia en 17 meses

    El monto de operaciones en el segmento de contado se mantuvo firme este martes en USD 609,1 millones, mientras que el dólar mayorista finalizó estabilizado en 1.514 pesos.

    La divisa comercial anota en septiembre un alza de 5,50 pesos o 0,4%, debajo de la inflación esperada para el corriente mes. En lo que va del año, el dólar ganó solo 59 pesos o 4,1%, unos 19 puntos porcentuales detrás de la inflación, estimada en el 23% en ese período.

    El Banco Central estableció un techo para su régimen de bandas cambiarias en los $1.908,79, un movimiento que dejó al dólar mayorista con un margen de alza de 394,79 pesos o 26,1% para desafiar ese límite teórico de flotación. Se trata de la brecha más amplia desde el 8 de mayo de 2025 (27%), casi 17 meses atrás, dentro de un esquema que comenzó a regir el 14 de abril del año pasado.

    “El dólar mayorista sigue ‘encerrado’ entre los $1.510/$1.515, mientras el BCRA -tras el salto del viernes- vuelve a un ritmo de compras diarias más cercano a los USD 10 millones. Mientras tanto, los operadores intensifican el debate sobre la dinámica de la divisa y la inflación, dado que tras amagar con correr más de la mano, recientemente se vuelve a evidenciar que el dólar queda por detrás, lo cual despierta mayores incomodidades para reactivar la actividad y frente a un ciclo electoral que suele históricamente activar una fuerte dolarización de carteras entre los ahorristas”, analizó el economista Gustavo Ber.

    El dólar al púbico también permaneció sin variantes, a $1.535 para la venta en el Banco Nación. Se trató de la quinta rueda seguida para esta cotización minorista, en un máximo nominal. Asimismo, el dólar blue subió cinco pesos o 0,3% a $1.555 para la venta.

    En materia de compras de reservas, Ignacio Morales, Chief Investments Officer de Wise Capital, observó que “la entidad sumó USD 211 millones en septiembre y acumula USD14.306 millones en lo que va de 2026. Sin embargo, el promedio diario de compras cayó a USD 14 millones, una cifra distante de los USD 137 millones registrados en mayo”.

    “El Poder Ejecutivo busca refinanciar el vencimiento de la letra dólar linked D30S6 mediante una conversión voluntaria por títulos con plazos a uno, dos y 21 meses. El instrumento en circulación asciende a casi USD 4.400 millones, de los cuales el Banco Central posee unos USD 800 millones. Por esta razón, el saldo en manos privadas susceptible de canje disminuye a $5,43 billones. Esta cifra equivale al 40% del compromiso total de $13 billones programado para fin de mes”, consignó Morales.

    Max Capital también indicó que “el Tesoro ofrece hoy un nuevo canje de deuda dollar-linked. La oferta incluye los bonos con vencimiento en noviembre de 2026 (D30N6) y junio de 2028 (TZV28), a cambio del bono que vence en septiembre (D30S6), del cual quedan USD 4.400 millones en circulación. La liquidación de los instrumentos tendrá lugar el jueves”.

    Max Capital añadió que en el segmento de deuda en dólares, “la provincia de San Juan saldría al mercado internacional el jueves. Se espera que la provincia emita su primer bono internacional desde los años ’90 -cuando se emitió un bono de pequeño tamaño con garantía federal- por hasta USD 600 millones, sumándose a las provincias que han aprovechado la compresión de spreads para acceder a los mercados internacionales, entre ellas CABA, Santa Fe, Entre Ríos, Chubut y Neuquén”.

    “En el plano de fundamentales, diversos frentes condicionan las expectativas de mediano y largo plazo sobre el tipo de cambio y el balance de divisas. Un informe de mercado destaca cómo el fenómeno del desarrollo de Vaca Muerta combinado con la política de la Fed genera un doble efecto en Argentina: por una parte, la mayor producción de hidrocarburos impulsa el ingreso de dólares por exportaciones, pero un entorno global de tasas elevadas encarece el financiamiento externo y presiona los rendimientos soberanos”, afirmó Felipe Mendoza, analista de mercados de EBC Financial Group.

    A través de su cuenta en la red social “X”, el ministro de Economía Luis Caputo destacó que “entre enero y agosto de 2026, las exportaciones de la agroindustria crecieron 13% en relación a igual período del año pasado, alcanzando los USD 37.525 millones y registrando un nuevo récord histórico para dicho período. El crecimiento fue generalizado a lo largo de todo el sector”.

  • Tensión interna. El Gobierno reunió a la mesa política tras los cortocircuitos que expuso Patricia Bullrich

    Tensión interna. El Gobierno reunió a la mesa política tras los cortocircuitos que expuso Patricia Bullrich

    La mesa política se reunió este martes, tras una semana de cruces internos y pases de facturas, que incluyeron la queja pública de Patricia Bullrich, que cuestionó que en la última reunión no se hubiera tratado el tema de los recortes en Discapacidad que el Gobierno introdujo unas horas después en el proyecto de presupuesto 2027.

    El encuentro tuvo asistencia casi perfecta, incluida la presencia de Karina Milei, que se quedó en el país y no acompañó, como habitualmente hace, a su hermano, Javier Milei, en el viaje a Nueva York. Estuvieron ausente Luis Caputo, ministro de Economía, quien sí viajó, y el asesor Santiago Caputo.

    “Nada raro. Nadie se peleó con nadie”, ironizaron cerca del asesor presidencial sobre su ausencia. Dijeron fuentes de su entorno que había avisado de antemano sobre su ausencia y que estaba con otras tareas.

    El jueves, horas después de conocido el dato del ajuste previsto en el área de Discapacidad, Bullrich tomó distancia del tema con duras críticas a la mesa política que integra, y que, según ella misma contó, no abordó el tema en el último encuentro, que duró casi tres horas y se extendió hasta minutos antes de que se conociera el proyecto de presupuesto.

    Al día siguiente, la funcionaria publicó un video en sus redes, con la canción “No me importa” de la cantante Lali Espósito, contra quien el presidente ha arremetido en varias ocasiones.

    Bullrich publicó un provocador video con una canción de Lali en una semana tensa con el Gobierno
    Bullrich publicó un provocador video con una canción de Lali en una semana tensa con el Gobierno

    Sin embargo, al ser consultado por el tema, el mandatario le bajó el tono. Cerca de Karina Milei explicaron en las últimas horas a LA NACION que el de la “mesa política” es uno de los asuntos por los que decidió quedarse en el país, pero agregaron que también en su decisión sopesaron otros factores. Entre ellos, “la reestructuración que se está llevando adelante en Olivos”, con el traspaso de atribuciones a la Casa Militar, las denuncias de filtraciones y el despido de más de diez empleados.

    En las últimas horas, cuando en la Casa Rosada ya apostaban a que bajarían las repercusiones de los dichos de Bullrich, ella redobló su embestida. Fue cuando en la noche de este domingo, en LN+, Bullrich ratificó su postura contra un recorte en el presupuesto de Discapacidad.

    Patricia Bullrich publicó un divertido video que marcó sus diferencias dentro del Gobierno
    Patricia Bullrich publicó un divertido video que marcó sus diferencias dentro del Gobierno

    “Cuando lo vi, dije: esto es ir a chocar directo contra la pared”, mencionó Bullrich. Y allí sumó críticas al jefe de Gabinete, Diego Santilli, quien el sábado aseguró que se había hablado el tema de Discapacidad en la reunión de mesa política, pero luego de que Bullrich se retirara rumbo al Senado.

    “Patricia se tuvo que ir antes”, dijo Santilli a los medios el sábado. Bullrich lo contradijo el domingo a la noche: “Eso es mentira. Cuando se habló del presupuesto, yo estaba. Martín Menem se quedó tres minutos más que yo y tampoco sabía nada”, declaró la senadora de LLA e insistió: “Eso de que después lo hablaron, no es así. Lo voy a discutir con Santilli porque no vale decir algo que no fue así. Tenemos que ser sinceros con nosotros mismos“.

    Bullrich y Santilli habían hablado el jueves, después de que la senadora hiciera sus declaraciones en Radio Rivadavia, en las que habló de la sorpresa que le generó conocer el Presupuesto y la falta de diálogo en la mesa. Luego de eso no habló con ningún otro miembro de ese cónclave, según dijeron a LA NACION distintas fuentes.

    Este domingo, Bullrich ironizó sobre la reunión de hoy de la mesa política: “Voy a llegar antes y me voy a quedar hasta el final”.

    La agenda de Santilli

    Este martes por la mañana, Santilli se reunió con el gobernador de Entre Ríos, Rogelio Frigerio, en busca de conseguir apoyos para los planes legislativos del Gobierno. La semana pasada ya lo hizo con otros seis mandatarios provinciales, entre ellos Gustavo Sáenz, Juan Pablo Valdés, Raúl Jalil, Gustavo Melella, Carlos Sadir y Osvaldo Jaldo.

    Santilli se reunió con Frigerio en Casa Rosada
    Santilli se reunió con Frigerio en Casa Rosada Presidencia

    Todo lo relativo a la agenda legislativa se espera que sea parte de la hoja de ruta de la reunión de hoy. Ayer, en el Gobierno juraban que no habría recelos con Bullrich. “Patricia es Patricia”, decían. Y agregaban: “Por estos días, esa definición está más vigente que nunca”.

  • Presupuesto, Discapacidad y renuncias: Karina Milei y Patricia Bullrich vuelven a verse las caras en la mesa política

    Presupuesto, Discapacidad y renuncias: Karina Milei y Patricia Bullrich vuelven a verse las caras en la mesa política


    Karina Milei y Patricia Bullrich vuelven a verse las caras en la misma habitación en uno de los momentos de mayor tensión política del Ejecutivo. Desde las 13, la mesa política que conduce la hermanísima se reúne en la Casa Rosada. La jefa de los senadores oficialistas no habló mano a mano con ninguno de los máximos referentes del oficialismo a los que cuestionó públicamente por el proyecto de Presupuesto que alteró las partidas de Discapacidad y desembocó en la salida del secretario del área Alejandro Vilches.

    La hermana del Presidente no viajó a los Estados Unidos en medio de la crisis por el relevo de civiles en Olivos que terminaron con la renuncia de su mano derecha en los papeles, la subsecretaria general de Presidencia Belén Agudiez, cuñada del despedido intendente de la residencia Osvaldo Sosa.

    Los cortocircuitos y la tensión política, sumada a los resquemores entre los hermanos, impidieron que Karina se sumara a un viaje relevante en el que el jefe de Estado busca fotos potentes con Donald Trump y elevará el renovado reclamo por Malvinas en la Asamblea de la ONU.

    La titular del bloque de senadores es la única dirigente de LLA que se atreve a desafiar en público las órdenes del “jefe”, como Milei llama a su hermana. Santiago Caputo, que también fue señalado sotto voce por la ex ministra de Seguridad, por haber sido el autor intelectual del capítulo sobre Discapacidad en el Congreso que abrió un nuevo frente para el Ejecutivo, sí estaría en la mesa política. Sin embargo, y a pesar de la interna permanente con Karina, al asesor presidencial del que más se habla, los argentinos no le conocen la voz.

    El tío del consultor, el ministro de Economía Luis Caputo, sí fue acusado públicamente por Bullrich de ser el responsable de redactar el proyecto de Presupuesto que generó una crisis en Diputados, donde se exploraban cambios en Discapacidad, pero acompañó a Milei a su viaje a Nueva York.

    Después de las declaraciones que evidenciaron que la mesa política no sabía los detalles del Presupuesto que afectaban las partidas de Discapacidad, Bullrich no necesitó más que un video con una canción de Lali Espósito -una de las artistas que más veces fue blanco del bullying presidencial- para exponer sus diferencias con la Rosada.

    De todos modos, creyó conveniente reducir al jefe de Gabinete a la condición de “simpático”. Diego Santilli -otro de los participantes de la máxima instancia de decisión del oficialismo- había respondido a la primera intervención de Bullrich diciendo que la semana pasada se habían conversado todos los detalles. La ex ministra de Seguridad sostuvo que era “mentira”. No usó ningún otro eufemismo.

    La Casa Rosada no logra desactivar los movimientos de Bullrich. Karina Milei dejó trascender que ella tampoco estaba al tanto de la letra chica del Presupuesto.

    “Es muy importante que el proyecto reelija”, provocó la senadora de nuevo en las últimas horas. Prefirió que el sujeto de esa frase no fuera Milei.

    Convidados a la mesa política sostienen que la ex ministra rechazó una candidatura en la Ciudad y pone en riesgo su unción como eventual compañera de fórmula del Presidente, una propuesta que nunca se formalizó. La senadora no disimula que no descarta ir por más. El Presidente quiso neutralizarla con una respuesta risueña, pero no alcanza.

    Mucho menos efectiva fue la opinión del diputado Santiago Santurio, integrante de Las Fuerzas del Cielo, que se referencian en el joven Caputo. “A veces no es lo mejor salir y decirlo en los medios, no es la forma que más me gusta, pero no es nada grave”, dijo a Radio Splendid.

    El Presupuesto no es la única diferencia que mantienen en la mesa de poder mileísta. En la Rosada dan por hecho que conseguirán la suspensión de las PASO. Bullrich no está tan segura, pero admite que si los gobernadores acompañan la propuesta, no habrá inconvenientes para sancionarla. “El problema es que por ahora no lo dicen públicamente”, admiten cerca de la ex ministra.

    El jefe de Gabinete se reunió en la mañana del martes con el mandatario de Entre Ríos, Rogelio Frigerio, aliado del Gobierno y uno de los primeros en acompañar la suspensión de las primarias. La semana pasada completó un raid de encuentros con siete ejecutivos provinciales. Y en las últimas semanas ya pasaron por su despacho y el del ministro de Economía más de 13.

    Mientras el Gobierno sigue sumando invitaciones a París a gobernadores y al jefe de gobierno porteño para mostrar gobernabilidad y acercar posiciones, el jujeño Carlos Sadir volvió a apoyar públicamente la suspensión de las primarias. Fue excesivamente sincero. “Hay una razón que puede ser política, que tiene que ver con la situación en la que está hoy el gobierno y la situación en la que está hoy la oposición (…) Desde mi punto de vista, (la PASO) le daría más herramientas a la oposición para reagruparse, reordenarse y poder volverse más competitiva“, expuso en A 24 después de admitir que no todos los mandatarios del radicalismo piensan lo mismo.

  • Por cada $100 de renta que genera una hectárea agrícola, $58,20 se destinan al pago de impuestos

    Por cada $100 de renta que genera una hectárea agrícola, $58,20 se destinan al pago de impuestos

    La mejora de los precios de los principales granos y la baja del precio de la urea, en un contexto de costos relativamente estables, permitieron una recuperación del resultado económico de la actividad agrícola. Sin embargo, la carga tributaria continúa representando más de la mitad de la renta que genera una hectárea.

    El dato surge del Índice FADA, que mide la participación de los impuestos nacionales, provinciales y municipales sobre la renta agrícola. Según el relevamiento, por cada $100 de renta que genera una hectárea, $58,2 corresponden a impuestos. El indicador se ubicó así 3,7 puntos porcentuales por debajo del registro de junio, cuando había alcanzado el 61,9%.

    La renta agrícola promedio se distribuye entre tres componentes: el 58,2% que representa la participación del Estado, el 27,3% correspondiente al costo de la tierra y el 14,5% que queda como resultado económico para el productor. Este último componente mejoró seis puntos porcentuales respecto de la medición anterior, principalmente por la evolución de los precios de los cultivos.

    Dentro del total de impuestos que afronta una hectárea agrícola, la mayor parte corresponde a tributos nacionales no coparticipables

    “La leve caída del índice no se dio por cambios en los impuestos argentinos en sí, fue por factores en el contexto internacional”, explicó Fiorella Savarino, economista de FADA. Según detalló, por un lado aumentaron los precios de los granos y, por otro, bajó el precio de la urea, uno de los principales insumos utilizados para producir.

    La carga tributaria presenta diferencias según el cultivo. En septiembre, el Estado representó el 60,7% de la renta generada por una hectárea de soja, el 53,8% en maíz, el 55,5% en trigo y el 56,8% en girasol. En todos los casos, el indicador se redujo frente a junio.

    La mejora fue particularmente significativa en trigo y girasol. En el caso del trigo, la participación de los impuestos cayó 18,2 puntos porcentuales respecto de junio, mientras que en girasol la baja fue de 8,1 puntos.

    El informe vincula este comportamiento con la mejora de los precios internacionales y locales, en un contexto marcado por las tensiones geopolíticas entre Rusia y Ucrania y sus efectos sobre la logística.

    “El aumento de los precios de los granos, junto con la baja de la urea, permitió que el resultado económico o la ganancia del productor mejore. Pero el Estado todavía se queda con una porción mayoritaria de esa renta”, señaló Antonella Semadeni, economista de FADA.

    Dentro del total de impuestos que afronta una hectárea agrícola, la mayor parte corresponde a tributos nacionales no coparticipables, que representan el 55,6%. Los principales componentes son los derechos de exportación y el impuesto a los créditos y débitos bancarios.

    En segundo lugar aparecen los impuestos nacionales coparticipables, con el 35,7% del total. Allí se encuentran principalmente el impuesto a las Ganancias y los saldos técnicos de IVA. Los impuestos provinciales explican el 7,8%, mientras que los municipales representan el 0,9%.

    Gráfico circular con cuatro sectores: nacionales no coparticipables 55,6 %, coparticipables 35,7 %, provinciales 7,8 % y municipales 0,9 %.

    Los derechos de exportación redujeron su peso dentro de la estructura tributaria luego de las bajas aplicadas desde diciembre de 2023. Para los principales cultivos, la alícuota de soja pasó del 33% al 24%; la de maíz, del 12% al 8,5%; la de trigo, del 12% al 5,5%; y la de girasol, del 7% al 4,5%.

    Como consecuencia, los impuestos nacionales no coparticipables representan actualmente el 55,6% del total, el nivel más bajo desde junio de 2019, según la serie del índice con esta desagregación.

    La menor participación de los impuestos sobre la renta agrícola se dio en un contexto de mejora de los precios de los granos. En septiembre, el trigo aumentó 11% frente a junio y quedó 18,7% por encima de septiembre de 2025.

    La soja avanzó 13,5% en el mercado local, hasta ubicarse en torno a USD 371 por tonelada, mientras que el maíz subió 7,6% respecto de junio y 10% interanual. El girasol registró una mejora del 20% en el mercado internacional.

    A la vez, algunos costos mostraron una evolución favorable. El precio promedio de la urea cayó de USD 730 por tonelada en junio a USD 570 en septiembre. Así, para comprar una tonelada de urea se necesitaron 2,9 toneladas de maíz y 2,4 de trigo, frente a las 4 y 3,4 toneladas, respectivamente, que se requerían tres meses antes.

    “Hoy, tanto para maíz como para trigo, se necesitan menos toneladas de grano que en junio para comprar una tonelada de urea”, dijo Nicolle Pisani Claro, economista jefa de FADA.

    No todos los costos tuvieron la misma evolución. Los fletes aumentaron 3% en pesos respecto de junio, aunque registraron una baja del 2% medidos en dólares. En comparación con septiembre de 2025, acumularon una suba del 44% en pesos y del 30% en dólares.

    La carga tributaria también varía según la provincia. El promedio nacional de 58,2% se ubicó en 56,9% en Córdoba, 56,1% en Buenos Aires, 53,9% en Santa Fe, 54,7% en La Pampa, 58,4% en Entre Ríos y 55% en San Luis.

    El informe aclara que un porcentaje más elevado no implica necesariamente que en esa provincia se paguen más impuestos en términos de pesos. El resultado depende también de los rindes, los precios, los costos, los fletes y la estructura de impuestos provinciales y municipales de cada territorio.

  • Hay 17 provincias que ya lanzaron planes para refinanciar deudas en mora: una por una, cuáles son las tasas y plazos

    Hay 17 provincias que ya lanzaron planes para refinanciar deudas en mora: una por una, cuáles son las tasas y plazos

    Mientras el Congreso analiza más de 30 proyectos para dar alguna solución desde el estado que reduzca la morosidad en los créditos y el Gobierno lo considera “una cuestión entre privados” en la que no debe intervenir, el endeudamiento ya despertó otras reacciones. Hay 17 provincias que, a falta de una medida nacional, lanzaron alguna clase de refinanciación bajo distintas modalidades: desde una ley, como en CABA, hasta planes impulsados por los bancos provinciales o los gobiernos de cada distrito. A esas iniciativas se sumaron las de varios bancos líderes, en especial los públicos, que también salieron al rescate de los deudores.

    Un informe del IERAL, de la Fundación Mediterránea, relevó esas acciones de bancos y provincias. Si bien destaca que el problema de la morosidad debe contextualizarse en que en la Argentina el crédito sigue siendo muy bajo y que “no constituye un riesgo para el sistema financiero y mucho menos para la estabilidad macroeconómica”, el documento asegura que “es justificada la preocupación que genera el tema y la consiguiente búsqueda de soluciones”.

    La razón principal para ello es que resulta deseable evitar una situación conflictiva que afecta a muchas familias, además de tener “derivaciones negativas sobre el sistema de crédito”, ya que desde el punto de vista macro, el problema de la mora tiende a restringir la oferta y la demanda de crédito hacia adelante. El informe destaca la importancia de evitar que una porción de la sociedad quede marginada del acceso al crédito formal.

    En ese sentido, el IERAL evaluó que pese a la necesidad de encontrar mecanismos de mercado para reducir la mora, también sería positivo que a nivel nacional se sancione una ley que impulse lo hecho por las provincias y los bancos. “Las iniciativas que buscan generar las condiciones para que los créditos en mora se refinancien voluntariamente son una manera eficiente de resolver el problema”, señaló. Aun así, advirtió que el rol del Estado es facilitar y no interferir. Por ello elogió las iniciativas provinciales, que detalló:

    • Buenos Aires: Banco Provincia refinancia deudas en mora según la antigüedad del atraso. En tarjetas, alcanza deudas menores a $ 10 millones y con mora inferior a 70 días. Ofrece tasas fijas de 39% a 50% TNA, hasta 72 meses para préstamos y 60 cuotas para tarjetas.
    • CABA: En base a una ley aprobada por la Legislatura, el Banco Ciudad ofrece un plan a morosos de tarjetas o préstamos personales. Establece una tasa fija máxima de 35% TNA, un mínimo de 24 cuotas y una reducción del 50% de Ingresos Brutos sobre los intereses. También dhirieron a la ley los bancos Macro, Santander, ICBC, Supervielle, Credicoop, Comafi, BBVA, Galicia y Piano.
    • Chaco: Para deudas personales o tarjetas, el Nuevo Banco del Chaco financia con cuotas de hasta 50% del sueldo, tasas del 35%-50% TNA y a 60 meses.
    • Chubut: Para empleados públicos con tarjetas impagas: 25% TNA los primeros 24 meses y plazo total de 72 meses, más un año de gracia.
    • Córdoba: Para morosos en situación BCRA 2 o 3, salvo deudas de juego: hasta 35% TNA, 24 o 48 meses y exención de Ingresos Brutos (IIBB).
    • Corrientes: Para deudores que usaron más de 75% del límite de crédito: tasa de mercado menos 29 puntos para familias y 15 para empresas, hasta 12 cuotas.
    • Entre Ríos: Para deudores públicos o privados: cuota de hasta 40% del sueldo, 60% TNA y 60 cuotas más dos meses de gracia.
    • Jujuy: Para empleados públicos con mora menor a 90 días: tasa de 6 a 7 puntos inferior a la vigente.
    • La Pampa: Para deudas de tarjetas: exime del impuesto a Sellos, tasa de 40%-49% TNA —36% para pymes— y plazo de 36 a 72 meses.
    • La Rioja: Para mora de 90 días o más en Mastercard del Banco Rioja: tasa fija menor al 52% TNA y 36 meses.
    • Mendoza: Para deudores morosos y no morosos: hasta 20% TNA, mínimo 24 cuotas, exención de Sellos y baja de IIBB.
    • Misiones: Para empleados públicos, retirados y pensionados: TNA según el promedio del BCRA, hasta 60 meses y cuota de hasta 30%.
    • Neuquén: Para deudores de tarjetas y préstamos: 35% TNA fija o UVA más 5%-20%, con plazo de hasta 36 meses.
    • Salta: Para empleados públicos provinciales o municipales en mora: tasa según la antigüedad del atraso y hasta 48 meses.
    • Santa Cruz: Para activos y jubilados del sector público con compromisos superiores a 50% de los ingresos: 35% TNA, hasta 120 meses y 3 de gracia.
    • Santa Fe: Para empleados públicos o privados: tasa bonificada con techo de Banco Nación, hasta 60 cuotas y dos meses de gracia.
    • Tierra del Fuego: Para deudores de préstamos personales: 10%-50% TNA para prevención y 39%-50% para regularización; hasta 72 meses.

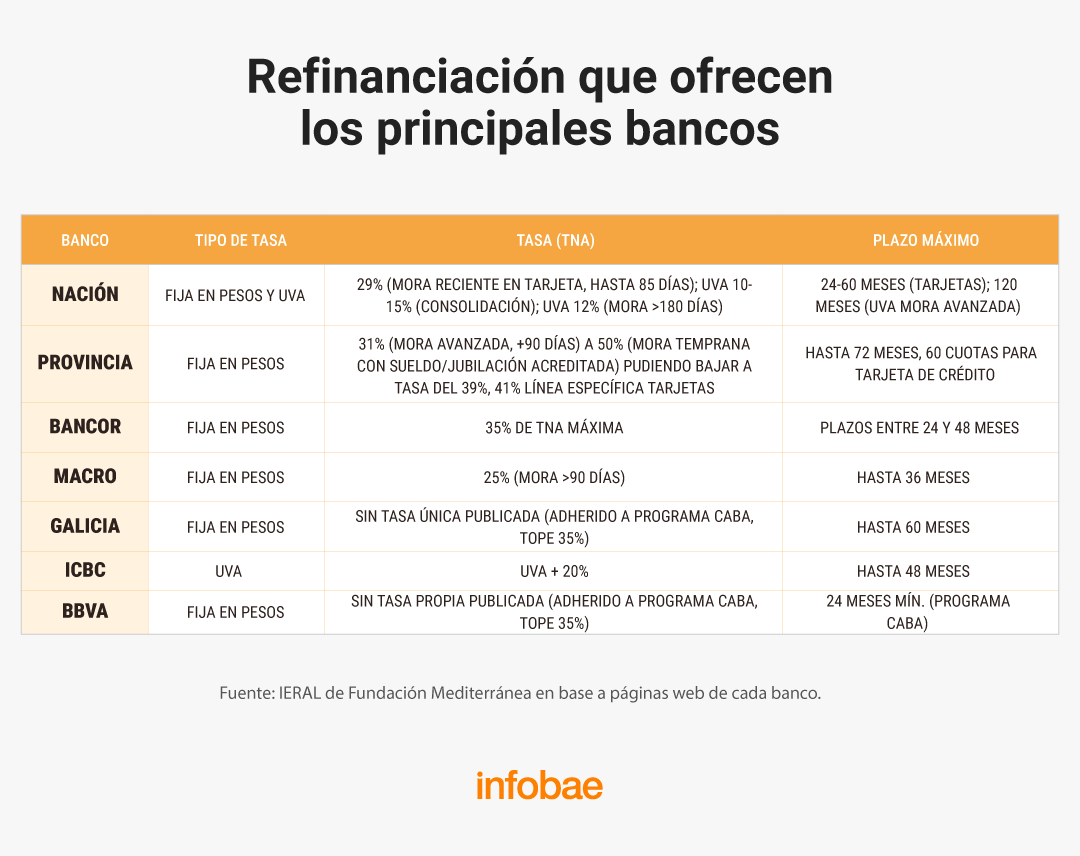
    El informe de IERAL destacó que las entidades financieras respondieron al aumento de la mora con programas de refinanciación destinados a facilitar la regularización de las deudas. “El proceso es liderado por bancos públicos, pero se extiende al resto de las entidades”, indicó el documento, que releva iniciativas de Banco Nación, Banco Provincia, Bancor, Banco Macro, Galicia, ICBC y BBVA.

    De acuerdo con el análisis, los planes apuntan a reemplazar las deudas impagas por nuevos créditos con condiciones más accesibles para los clientes. “La operatoria consiste en ofrecer a los deudores un nuevo crédito en condiciones más accesibles y, por lo tanto, facilitan la regularización”, señala IERAL. El informe agrega que las alternativas incluyen extensiones de plazos, moderación de intereses y, en algunos casos, créditos actualizados por UVA para reducir el peso de la cuota inicial sobre los ingresos.

    infografia

    El informe de IERAL propone que el Congreso sancione una ley nacional para acompañar la refinanciación voluntaria de deudas en mora entre acreedores y deudores. La iniciativa no buscaría modificar por la fuerza las condiciones de los créditos existentes, sino reducir los costos que dificultan los acuerdos. “Considerando todas estas restricciones y tomando como antecedentes las acciones que ya vienen tomando las entidades financieras y los gobiernos provinciales, a través de una ley nacional se puede plasmar una estrategia que aliente y facilite los acuerdos privados de refinanciación de deudas en mora”, señala el trabajo.

    El respaldo a una norma nacional está acompañado por una serie de advertencias sobre sus efectos. El informe sostiene que las medidas no deben desalentar la oferta de crédito futura, ni convertirse en un rescate para entidades financieras, ni incentivar nuevos incumplimientos, ni tampoco otorgar un tratamiento más favorable a los morosos que a quienes mantienen sus pagos al día. También advierte que la solución “no debería tener costo fiscal, o si lo tiene, debería ser mínimo” y que las decisiones deben contribuir a expandir el crédito en el largo plazo.

    El primer eje de la propuesta consiste en quitar impuestos en los préstamos destinados a refinanciar deudas. “La principal medida es eliminar, inicialmente para los créditos de refinanciación, todos los tributos que encarecen la tasa de interés”, plantea IERAL. La ley podría establecer una exención de IVA sobre los intereses, condicionada a que las provincias apliquen un alivio similar en Ingresos Brutos y Sellos, y a que los municipios eliminen las tasas que recaen sobre esos créditos.

    La segunda vía apunta a extender el uso de préstamos UVA más una tasa de interés moderada. “El otro eje de intervención recomendable es establecer condiciones dentro del sistema financiero que faciliten la refinanciación de pasivos en mora a través de créditos UVA (más una tasa de interés), en lugar de nuevos créditos a tasa fija”, indica el documento. El informe propone, además, analizar una reducción de encajes para las entidades que destinen los fondos liberados a financiar esas operaciones.

    Para el IERAL, la predisposición de los bancos y los gobiernos provinciales para promover la refinanciación de las deudas en mora a través de acuerdos voluntarios, lejos de eximir al Congreso de avanzar con una ley, le allana el camino para hacerlo y “genera la oportunidad para que desde una ley nacional se articulen mejor los esfuerzos” para potenciar el alivio a las familias endeudadas. “En concreto, una combinación de eliminación de impuestos con fondeo a las entidades financieras para promover créditos actualizados por UVA, permite una sustancial baja en el monto de la cuota. Esto contribuye a facilitar los acuerdos que permitirán la regularización de la deuda”, concluyó el documento.