Blog

  • Morosidad: la mitad de los deudores refinanciados sigue en mora y los jóvenes alcanzan el 63% de incumplimiento

    Morosidad: la mitad de los deudores refinanciados sigue en mora y los jóvenes alcanzan el 63% de incumplimiento

    Mariano Almeyda vinculó la morosidad con la insuficiencia de los ingresos para cubrir los gastos cotidianos
    Guardar

    La mitad de las personas que refinanciaron sus deudas continúa en la misma categoría de morosidad, mientras que entre los jóvenes de hasta 25 años el incumplimiento llega al 63% en el financiamiento de cadenas comerciales. Los datos corresponden a la última actualización del Mapa de la Deuda, elaborado por el Centro de Estudios para la Ciudad a partir de información de la Central de Deudores del Banco Central (BCRA).

    En diálogo con Infobae a la Tarde, Mariano Almeyda, director del Centro de Estudios para la Ciudad, vinculó el deterioro de la situación financiera con la insuficiencia de los ingresos para afrontar los gastos cotidianos y cumplir con las obligaciones crediticias.

    PUBLICIDAD

    Refinanciaciones: la mitad no logra salir de la mora

    El relevamiento incorporó una herramienta para seguir la evolución de quienes renegociaron sus obligaciones entre abril y agosto de 2026. Según los resultados presentados por Almeyda, el 50,6% permaneció en la misma categoría de morosidad, mientras que el 30,5% consiguió mejorar su situación.

    El mapa también analiza el mercado secundario, donde fideicomisos y otras entidades adquieren carteras de créditos impagos para gestionar su cobro, por vías extrajudiciales o judiciales.

    Una mujer con las manos en la cara frente a una laptop y varias facturas con sellos de pago vencido sobre una mesa de cocina.

    Para Almeyda, el principal obstáculo no está en la posibilidad de renegociar una obligación, sino en la capacidad de pagarla con los ingresos disponibles. “El problema no tiene tanto que ver con esa necesidad de las personas de poder refinanciar la mora, sino que el problema radica en los ingresos”, afirmó.

    PUBLICIDAD

    La dificultad persiste cuando una cuota renegociada debe afrontarse con los mismos recursos que antes no alcanzaban para cubrir la deuda original. “Vos podés refinanciar reiteradamente o podés refinanciar una sola vez, pero siempre vas a estar condicionado a que no podés generar más ingresos para poder cancelar eso que estás refinanciando”, sostuvo.

    El especialista también cuestionó las condiciones financieras que pueden multiplicar el capital adeudado y volverlo difícil de afrontar. Esa problemática forma parte de la discusión legislativa sobre las alternativas para regularizar los compromisos pendientes.

    Los jóvenes recurren al crédito para cubrir gastos básicos

    La situación de los menores de 26 años aparece entre los principales focos de preocupación del relevamiento. En la provincia de Buenos Aires, la mora de ese grupo llegó al 40% en algunas mediciones, mientras que el indicador alcanzó el 63% en las deudas con cadenas comerciales.

    (Infobae en Vivo)

    Almeyda relacionó esos niveles con las dificultades para acceder al empleo formal y conseguir ingresos suficientes. También destacó el papel de los neobancos y las fintechs en el acceso al financiamiento de los sectores más jóvenes. “Ahora es en base a necesidades básicas. La gente accede al crédito para poder comer”, afirmó.

    El uso de préstamos para cubrir gastos cotidianos puede derivar en una acumulación de obligaciones cuando el dinero disponible no alcanza para cancelar los vencimientos. “Adquiero un crédito para pagar otro crédito y todo siempre dentro de este sistema de lo que es el acceso a través del celular o del dispositivo móvil”, describió.

    El Mapa de la Deuda permite segmentar los registros por edad, género, entidad financiera y territorio. En la ciudad de Buenos Aires, la visualización presentada durante la entrevista mostró una situación más comprometida en barrios del sur, como Villa Lugano, Nueva Pompeya y La Boca, que en zonas como Palermo y Barrio Norte.

    A nivel nacional, la tasa de mora se ubicó cerca del 19%. La Pampa registró un 13%, mientras que Santa Cruz llegó al 26% y La Rioja y San Luis rondaron el 25%. Almeyda atribuyó parte de las diferencias entre provincias a sus estructuras productivas y a las alternativas de financiamiento disponibles.

    Qué proyectos debatirá Diputados sobre el endeudamiento

    La Cámara de Diputados tiene previsto retomar el jueves 15 de octubre el tratamiento de iniciativas relacionadas con la morosidad. La oposición necesita reunir 129 legisladores para habilitar la sesión, que también contempla otros asuntos en la agenda parlamentaria.

    Una mujer sentada frente a una mesa con un teléfono inteligente, facturas, un portapapeles, papeles arrugados y una taza blanca.

    En materia de endeudamiento, los proyectos proponen respuestas diferentes. Una iniciativa impulsada por La Libertad Avanza, el PRO y parte de la Unión Cívica Radical prioriza la prevención y la información para quienes solicitan créditos, con mecanismos como la doble validación en determinadas operaciones mediante billeteras virtuales.

    Otra propuesta, promovida por el peronismo, Provincias Unidas y la Coalición Cívica, plantea límites a las tasas de interés, planes de refinanciación y una emergencia en materia de morosidad por 180 días.

    Almeyda rechazó que la respuesta consista en recomendar a los deudores que dejen de pagar. “Empieza a circular la información de ‘no pagués’. Y en realidad la solución nosotros no vemos como que sea no pagar”, señaló.

    En cambio, planteó la necesidad de establecer condiciones que permitan cumplir con las obligaciones sin que los costos financieros se vuelvan desproporcionados. Como ejemplo, advirtió sobre casos en los que una deuda original de $500.000 puede terminar en un monto de $8 millones.

    El Centro de Estudios para la Ciudad participó en julio en las comisiones legislativas que analizaron los proyectos sobre refinanciación. En esa oportunidad, los economistas Delfina Ross y Lisandro Mondino presentaron información sobre el endeudamiento, antes de la actualización de agosto.

    Para Almeyda, la magnitud del fenómeno justifica una respuesta estatal. “No es un problema entre particulares cuando tenés seis millones de personas endeudadas, y es el Estado el que tiene justamente que mejorar las condiciones de esta situación”, afirmó.

    El Mapa de la Deuda se actualiza cada 60 días, de acuerdo con la publicación de datos del Banco Central. La información de agosto vuelve a poner en discusión las herramientas disponibles para afrontar la morosidad y las condiciones necesarias para que los hogares puedan regularizar sus obligaciones.

    –

    Infobae te acompaña cada día en YouTube con entrevistas, análisis y la información más destacada, en un formato cercano y dinámico.

    • De 7 a 9: Infobae al Amanecer: Nacho Giron, Luciana Rubinska y Belén Escobar.

    • De 9 a 12: Infobae a las Nueve: Gonzalo Sánchez, Tatiana Schapiro, Ramón Indart y Cecilia Boufflet.

    • De 12 a 15: Infobae al Mediodia: Maru Duffard, Andrei Serbin Pont, Fede Mayol y Facundo Kablan.

    • De 15 a 18: Infobae a la Tarde: Manu Jove, Maia Jastreblansky y Paula Guardia Bourdin; rotan en la semana Marcos Shaw, Lara López Calvo y Tomás Trapé.

    • De 18 a 21: Infobae al Regreso: Gonzalo Aziz, Diego Iglesias, Malena de los Ríos y Matías Barbería; rotan en la semana Gustavo Lazzari, Martín Tetaz y Mica Mendelevich

    Seguinos en nuestro canal de YouTube @infobae.
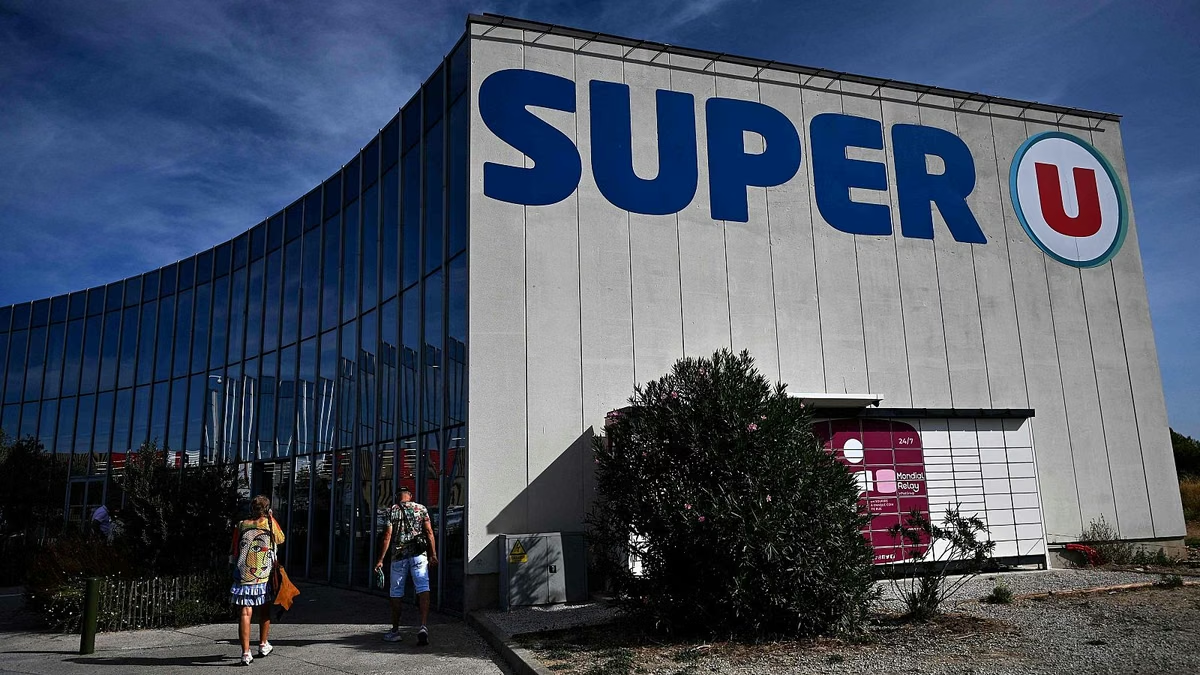
  • Alerta por ciberataque en Francia: hackers elevaron la temperatura de heladeras de supermercados y provocaron pérdidas millonarias

    Alerta por ciberataque en Francia: hackers elevaron la temperatura de heladeras de supermercados y provocaron pérdidas millonarias

    Un ciberataque de gran escala contra los sistemas de refrigeración de supermercados en Francia provocó pérdidas de alimentos, incendios y daños millonarios en cientos de establecimientos. Los atacantes habrían manipulado a distancia los controles de temperatura para activar los ciclos de descongelamiento de las instalaciones frigoríficas.

    Entre los principales afectados se encuentran las cadenas Intermarché y Coopérative U. Según las primeras estimaciones, entre 150 y 200 locales de Intermarché y menos de un centenar de Coopérative U sufrieron las consecuencias del ataque. También se reportaron incidentes en establecimientos de otras cadenas, entre ellas E.Leclerc y Monoprix.

    La cadena BFMTV informó que los hackers lograron tomar el control de los sistemas de regulación del frío y alterar sus parámetros. En algunos casos, las instalaciones alcanzaron temperaturas de hasta 50 grados Celsius durante seis horas, lo que comprometió la conservación de la mercadería.

    Ante el riesgo sanitario, los supermercados afectados debieron desechar alimentos frescos y congelados. El grupo Les Mousquetaires, propietario de Intermarché, estimó que las pérdidas ocasionadas por el ataque ascienden a varios millones de euros, aunque todavía no se precisó el monto total.

    Un ataque informático afectó a cientos de supermercados franceses y obligó a desechar productos frescos y congelados. La investigación apunta a los sistemas de refrigeración de la empresa danesa Danfoss y también analiza incendios reportados en algunos locales.

    Un ataque informático afectó a cientos de supermercados franceses y obligó a desechar productos frescos y congelados. La investigación apunta a los sistemas de refrigeración de la empresa danesa Danfoss y también analiza incendios reportados en algunos locales.

    Cómo fue el ataque a los supermercados franceses

    El ataque habría tenido como objetivo los sistemas de refrigeración fabricados por la empresa danesa Danfoss, cuyo software se utiliza en instalaciones de numerosas cadenas de supermercados francesas.

    Según las primeras informaciones, los piratas informáticos habrían explotado vulnerabilidades en versiones antiguas del programa para activar de manera remota el mecanismo de descongelamiento de las instalaciones. La manipulación permitió modificar las temperaturas y afectó la conservación de miles de productos.

    Danfoss confirmó que estaba al tanto de incidentes en Francia que involucraban a un número limitado de sistemas de gestión de refrigeración. La compañía señaló que los equipos afectados utilizaban firmware obsoleto y recordó que recomienda mantener actualizados los sistemas compatibles y reemplazar las soluciones antiguas por versiones más recientes.

    La versión 4 del software había sido lanzada en mayo de 2024, según las informaciones difundidas sobre el caso. Por el momento, no se estableció públicamente quiénes estuvieron detrás del ataque ni cuál fue su motivación.

    Uno de los establecimientos afectados fue un supermercado Intermarché de Haguenau, en el departamento de Bajo Rin. Su propietaria, Sophie Matt, relató que los empleados encontraron las instalaciones frigoríficas a temperaturas anormalmente elevadas durante la mañana. La comerciante calculó sus pérdidas en unos 50.000 euros.

    El director general de Coopérative U, Dominique Schelcher, también confirmó el incidente y advirtió sobre sus consecuencias para la conservación de alimentos y el abastecimiento. “Atacar equipos esenciales para la conservación de productos frescos y el abastecimiento alimentario de los franceses es de una gravedad extrema y no tiene precedentes”, sostuvo en la red social X.

    La Fiscalía de París abrió una investigación

    La Fiscalía de París inició una investigación por el ciberataque contra los sistemas de refrigeración conectados de distintos supermercados del país. Las actuaciones fueron encomendadas a la Oficina de Lucha contra la Ciberdelincuencia (OFAC), que deberá identificar a las víctimas, establecer el alcance de los daños y determinar si existe una relación entre la pérdida de mercadería y los incendios reportados.

    El primer ministro francés, Sébastien Lecornu, ordenó que la Agencia Nacional de Seguridad de los Sistemas de Información (ANSSI) investigara el episodio. Las autoridades también comenzaron a evaluar si otras empresas francesas podían estar expuestas a ataques similares.

    Además, Francia coordinaba con otros países europeos ante la posibilidad de que el incidente tuviera consecuencias fuera de sus fronteras. Por ahora, no se confirmó que los problemas registrados en otros mercados respondieran a la misma operación informática.

    El caso también generó preocupación por la seguridad de las infraestructuras comerciales. Equipos como los sistemas de refrigeración, que históricamente funcionaban de manera aislada, están cada vez más conectados a redes informáticas. Según Antoine Hautin, secretario general de la consultora de ciberseguridad Almond, la magnitud del episodio podría indicar cierto grado de sofisticación por parte de los atacantes.

    En paralelo, el grupo neerlandés Ahold Delhaize informó que enfrentaba un problema de seguridad en su red y que había desconectado varios sistemas como medida preventiva. No se confirmó si este incidente estaba relacionado con el ataque registrado en Francia.

    Las tiendas de Albert Heijn, la principal cadena de supermercados de Países Bajos, permanecieron abiertas tanto en ese país como en Bélgica. Sin embargo, la aplicación móvil y el sistema de reparto dejaron de funcionar, mientras que las etiquetas electrónicas de precios mostraban información incorrecta en numerosos productos.

    También se reportaron inconvenientes en establecimientos de Delhaize, otra cadena perteneciente a Ahold Delhaize, que opera en Bélgica y Luxemburgo. La coincidencia temporal de los incidentes abrió interrogantes sobre el alcance de los problemas de seguridad, aunque hasta el momento no se estableció un vínculo entre las fallas de Ahold Delhaize y el ciberataque contra los sistemas de refrigeración franceses.

  • Chubut: acusan a la hermana del presidente del PJ local de liderar una banda que estafó por más de $50 millones con viviendas sociales

    Chubut: acusan a la hermana del presidente del PJ local de liderar una banda que estafó por más de $50 millones con viviendas sociales

    Escándalo por el robo de viviendas en Chubut: la Fiscalía acusó a cinco mujeres por 594 estafas y pidió hasta 8 años de prisión
    Guardar

    Un nuevo escándalo de corrupción se destapó en la provincia de Chubut que involucra a la hermana del presidente del PJ local. La acusación del Ministerio Público Fiscal apuntó contra cinco mujeres por 594 estafas que alcanzaron los $59,4 millones con la promesa de la construcción de viviendas sociales para familias en estado de vulnerabilidad.

    En esa línea, la principal apuntada es Vanesa Fita, hermana del dirigente y diputado provincial, Gustavo Fita. Según consta en la acusación del fiscal general Martín Cárcamo a la que accedió Infobae, los hechos se habrían producido entre abril de 2023 y febrero de 2024, en la ciudad de Comodoro Rivadavia, donde se ofrecían viviendas construidas o próximas a construirse por el Instituto Provincial de la Vivienda (IPV) a familias que necesitaban acceder a una solución habitacional.

    PUBLICIDAD

    Para acceder a los presuntos planes, las familias debían transferir $100.000, distribuidos en dos partes: $80.000 destinados presuntamente al IPV y $20.000 para conexiones eléctricas. Sin embargo, el dinero era depositado en cuentas bancarias y billeteras virtuales vinculadas a las acusadas.

    La investigación sostiene que Fita simulaba actuar como intermediaria de una cooperativa de viviendas y aseguraba contar con vinculaciones con funcionarios provinciales que le permitirían gestionar las adjudicaciones. Una vez incorporadas, las familias eran añadidas a grupos de WhatsApp donde recibían información sobre supuestas adjudicaciones, fechas de entrega y documentación requerida. Con el tiempo, esos plazos comenzaron a dilatarse: las acusadas invocaban problemas administrativos y trámites pendientes ante el IPV para justificar cada demora. También se organizaron encuentros presenciales en distintos establecimientos de Comodoro Rivadavia.

    PUBLICIDAD

    Escándalo por el robo de viviendas en Chubut: la Fiscalía acusó a cinco mujeres por 594 estafas y pidió hasta 8 años de prisión

    De acuerdo con la acusación, los hechos habrían iniciado durante la gestión del exgobernador chubutense y se extendieron hasta el mandato actual de Ignacio Torres. Una de las denunciantes, declaró que durante una reunión Vanesa Fita les aseguró que contaba con el respaldo del entonces gobernador Arcioni y su secretaria. Según ese relato, la acusada utilizaba esas supuestas vinculaciones para generar confianza entre las familias y justificar la entrega de viviendas en plazos breves.

    La referencia forma parte de la prueba testimonial presentada por la Fiscalía, aunque no acredita que el exmandatario o su colaboradora hayan participado de la maniobra.

    La investigación se inició en febrero de 2024 a partir de una denuncia presentada luego de que vecinos advirtieran irregularidades en las promesas de adjudicación. La Fiscalía reconstruyó el funcionamiento de la presunta organización a partir de esas denuncias, transferencias bancarias, comunicaciones telefónicas, mensajes de WhatsApp y Messenger, y documentación obtenida durante la pesquisa. A lo largo del proceso se formalizaron 179 denuncias penales y se identificaron centenares de maniobras fraudulentas.

    Elecciones Chubut 2023 Mariano Arcioni, gobernador

    Con la presentación de la acusación pública, el Ministerio Público Fiscal solicitó avanzar hacia la instancia de juicio por jurados. El requerimiento deberá atravesar el control judicial correspondiente antes de una eventual apertura del debate oral.

    El requerimiento fiscal identifica a cinco mujeres de Comodoro Rivadavia como partícipes de la maniobra. La principal acusada es Vanesa Elizabeth Fita, de 43 años, a quien la Fiscalía atribuye la organización del esquema y señala como autora de los 594 hechos en su totalidad. Para ella se solicita una pena de entre seis y ocho años de prisión.

    Las restantes cuatro son consideradas partícipes necesarias. María Victoria Curán, de 43 años, está vinculada a 400 de los hechos investigados, y la Fiscalía pide para ella entre cinco y seis años de prisión. Camila Lara Páez, de 22 años, aparece señalada en 320 hechos, con una pretensión punitiva de entre cuatro y cinco años. Lucía Lorena Miranda, de 47 años, está imputada en 130 de las maniobras, y el fiscal solicita entre tres y cuatro años de prisión. Por último, Gisela Belén Mansilla, de 34 años, es acusada de participar en cuatro hechos, con un pedido de entre uno y dos años de condena.

    El fiscal Cárcamo calificó los hechos como estafa por calidad simulada e influencia mentida, en los términos de los artículos 172, 45 y 55 del Código Penal, con al menos 594 hechos en concurso real. La figura apunta al engaño deliberado mediante la simulación de un rol —intermediaria de una cooperativa— y la invocación de contactos con el poder para obtener un beneficio económico a costa de las víctimas.

  • Caputo llega este martes a Bangkok para avanzar en la revisión del programa con el FMI: los USD 869 millones en juego

    Caputo llega este martes a Bangkok para avanzar en la revisión del programa con el FMI: los USD 869 millones en juego

    El ministro de Economía Luis Caputo encabeza la delegación argentina en Bangkok para participar de las Reuniones Anuales del FMI y el Banco Mundial. (REUTERS/Agustín Marcarian)
    Guardar

    El ministro de Economía, Luis Caputo, llegará este martes a Bangkok, Tailandia, con una agenda que combina negociaciones con el Fondo Monetario Internacional (FMI), reuniones con otros organismos multilaterales y la expectativa por un giro de USD 869 millones aún pendiente. La visita coincidirá con las Reuniones Anuales del FMI y el Banco Mundial, que se extenderán hasta el 18 de octubre.

    El encuentro con la directora gerente del Fondo, Kristalina Georgieva, será uno de los puntos centrales de la misión. El Gobierno busca cerrar la tercera revisión del programa vigente con el organismo, una instancia necesaria para que el Directorio Ejecutivo habilite el desembolso. La evaluación técnica todavía no concluyó con un acuerdo a nivel de personal.

    PUBLICIDAD

    Caputo viajará junto al secretario de Política Económica, José Luis Daza. También integran la delegación argentina el presidente del Banco Central de la República Argentina (BCRA), Santiago Bausili, y el vicepresidente de la autoridad monetaria, Vladimir Werning.

    El FMI publicará sus previsiones para la Argentina antes de la agenda de Caputo

    La actividad de la delegación comenzará en una jornada relevante para las expectativas económicas. A las 9 de Bangkok del martes, equivalentes a las 23 del lunes en la Argentina, el Fondo difundirá la edición de octubre de su World Economic Outlook, el informe periódico que actualiza sus proyecciones para los países miembros.

    El documento mostrará la mirada del organismo sobre la evolución esperada de la economía argentina, en un contexto de dudas sobre el ritmo de la actividad. La publicación llegará antes de los principales encuentros políticos de Caputo con las autoridades del Fondo y permitirá contrastar las previsiones oficiales con el diagnóstico de la entidad.

    PUBLICIDAD

    En su informe regional más reciente, el Banco Mundial recortó su estimación de crecimiento para la Argentina en 2026 a 2,1%, desde el 3,6% que había calculado en junio. Esa corrección se produjo luego de que la actividad registrara una caída mensual de 2,9% en julio, aunque las estimaciones privadas anticipaban una recuperación parcial en agosto.

    Las Reuniones Anuales del FMI y el Banco Mundial, que se extenderán hasta el 18 de octubre, se celebran este año en Bangkok, Tailandia (Reuters)

    El Fondo también había planteado, tras la visita de una misión técnica a Buenos Aires a fines de septiembre, que el crecimiento debía ampliarse hacia más sectores de la economía y distribuirse de forma más equitativa entre los trabajadores. La misión, encabezada por Joyce Wong, revisó el cumplimiento de las metas comprometidas para el primer semestre de 2026.

    La tercera revisión depende de una dispensa por la meta fiscal

    El punto más sensible de la revisión es el resultado fiscal. La Argentina acumuló entre enero y junio un superávit primario de $ 6,29 billones, por debajo de los $ 6,86 billones previstos como meta al cierre del primer semestre. Por esa diferencia, el equipo económico deberá pedir una dispensa o waiver al FMI.

    El desvío fue de $ 573.974 millones, aun después de que el organismo redujera la exigencia fiscal original. La pauta inicial contemplaba un superávit de $ 8,46 billones, pero el objetivo fue modificado antes del cierre de junio. La aprobación de la dispensa permitiría que la revisión avance pese al incumplimiento de ese parámetro cuantitativo.

    La situación es distinta en el frente externo. El BCRA cumplió la meta de reservas netas establecida para junio luego de una flexibilización acordada con el Fondo. La variación acumulada desde fines de 2024 se ubicó en -USD 3.111 millones, frente a un límite de -USD 8.600 millones que había quedado vigente para esa fecha.

    La modificación fue determinante: la exigencia anterior contemplaba una variación positiva de USD 3.200 millones. Con el nuevo umbral, el resultado quedó dentro del objetivo para la revisión de mitad de año. La combinación de una meta de reservas cumplida y una meta fiscal incumplida concentrará buena parte de las conversaciones en Bangkok.

    El giro pendiente permitiría compensar pagos al organismo

    El eventual desembolso de USD 869 millones tiene incidencia directa sobre las reservas internacionales. En las últimas semanas, la Argentina realizó un pago al FMI cercano a USD 795 millones, por lo que la acreditación de los fondos aliviaría el efecto de ese vencimiento sobre los activos del Banco Central.

    La agenda oficial del ministro contempla reuniones bilaterales con el presidente del Banco Mundial, Ajay Banga, y el titular del BID, Ilan Goldfajn. (REUTERS/Patipat Janthong)

    Además, el calendario prevé nuevos pagos al organismo por USD 865 millones en noviembre y USD 340 millones en diciembre. Hasta ahora, no se informó una fecha para el giro ni una decisión formal sobre la tercera revisión. Una vez que se alcance un entendimiento técnico, el Directorio del Fondo deberá tratar el caso y autorizar el desembolso.

    La agenda de Caputo incluirá además una reunión con el presidente del Grupo Banco Mundial, Ajay Banga, y con el titular del Banco Interamericano de Desarrollo (BID), Ilan Goldfajn. Ambos organismos tuvieron participación en el esquema financiero argentino durante el año, mediante garantías que respaldaron préstamos de bancos privados.

    El Banco Mundial aportó garantías vinculadas con créditos por USD 2.000 millones y el BID hizo lo propio para financiamiento por USD 1.200 millones. Esos respaldos ganan relevancia ante un escenario internacional de tasas más altas y un riesgo país que encarece el acceso de la Argentina al financiamiento externo.

    Caputo participará de reuniones del G20 y del Banco Mundial

    Durante las Reuniones Anuales, el ministro participará de un encuentro de ministros de Finanzas y gobernadores de bancos centrales del G20, de sesiones del Comité de Desarrollo del Banco Mundial y de la reunión del Comité Monetario y Financiero Internacional. También compartirá una reunión con autoridades económicas de América Latina y representantes del Departamento del Hemisferio Occidental del FMI.

    Caputo será expositor en un panel del Banco Mundial sobre el efecto de las reformas en el crecimiento de América Latina y el Caribe. La agenda oficial también contempla un desayuno de trabajo con representantes del G20 para analizar la coyuntura económica global.

    Las conversaciones con Georgieva y el resto de las autoridades multilaterales ocurrirán mientras el Gobierno espera una definición sobre la dispensa fiscal, la revisión del programa y el desembolso pendiente. La publicación del informe de perspectivas del FMI abrirá la jornada en Bangkok con una actualización de las previsiones que luego atravesará los encuentros de la delegación argentina.

  • Conducía una moto con 1,75 gramos de alcohol en sangre y fue interceptado en Crespo

    Conducía una moto con 1,75 gramos de alcohol en sangre y fue interceptado en Crespo

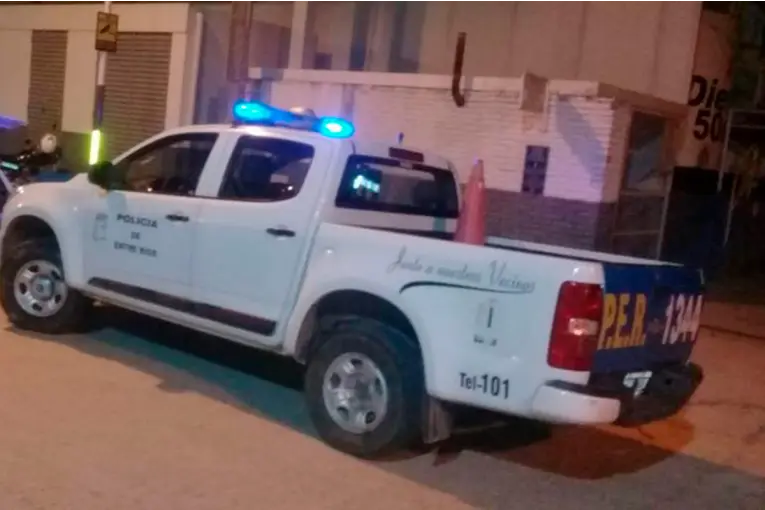
    Un motociclista que conducía con 1,75 gramos de alcohol por litro de sangre fue interceptado durante un control vehicular realizado el sábado en la ciudad de Crespo. El procedimiento se desarrolló en inmediaciones de una estación de servicios ubicada sobre la Ruta Nacional 12, en barrio Jardín, y terminó con la retención del rodado.


    Según informó FM Estación Plus Crespo, efectivos policiales realizaban tareas de rutina destinadas a verificar la documentación de motocicletas y conductores cuando advirtieron que uno de los motociclistas presentaba signos evidentes de ebriedad.


    Ante esta situación, los uniformados solicitaron la intervención del personal de Tránsito Municipal, que utilizó un nuevo alómetro para efectuar una primera evaluación. El dispositivo detectó la presencia de alcohol, por lo que se avanzó con la prueba tradicional de alcoholemia.


    El test confirmó un elevado nivel de alcohol


    El examen realizado por los agentes municipales arrojó un resultado de 1,75 gramos de alcohol por litro de sangre, una graduación que supera ampliamente el límite permitido, teniendo en cuenta que en Entre Ríos rige la normativa de alcohol cero al volante.


    Como consecuencia del resultado, las autoridades dispusieron la retención preventiva de la motocicleta, que quedó a disposición del Juzgado de Faltas Municipal para las actuaciones correspondientes.


    Durante la misma jornada, otra motocicleta también fue retenida en Crespo por incumplimientos de las exigencias legales para circular. En total, fueron dos los rodados alcanzados por las medidas durante los controles del sábado.

  • Investigación argentina: descubren una importante propiedad de la mostaza

    Investigación argentina: descubren una importante propiedad de la mostaza

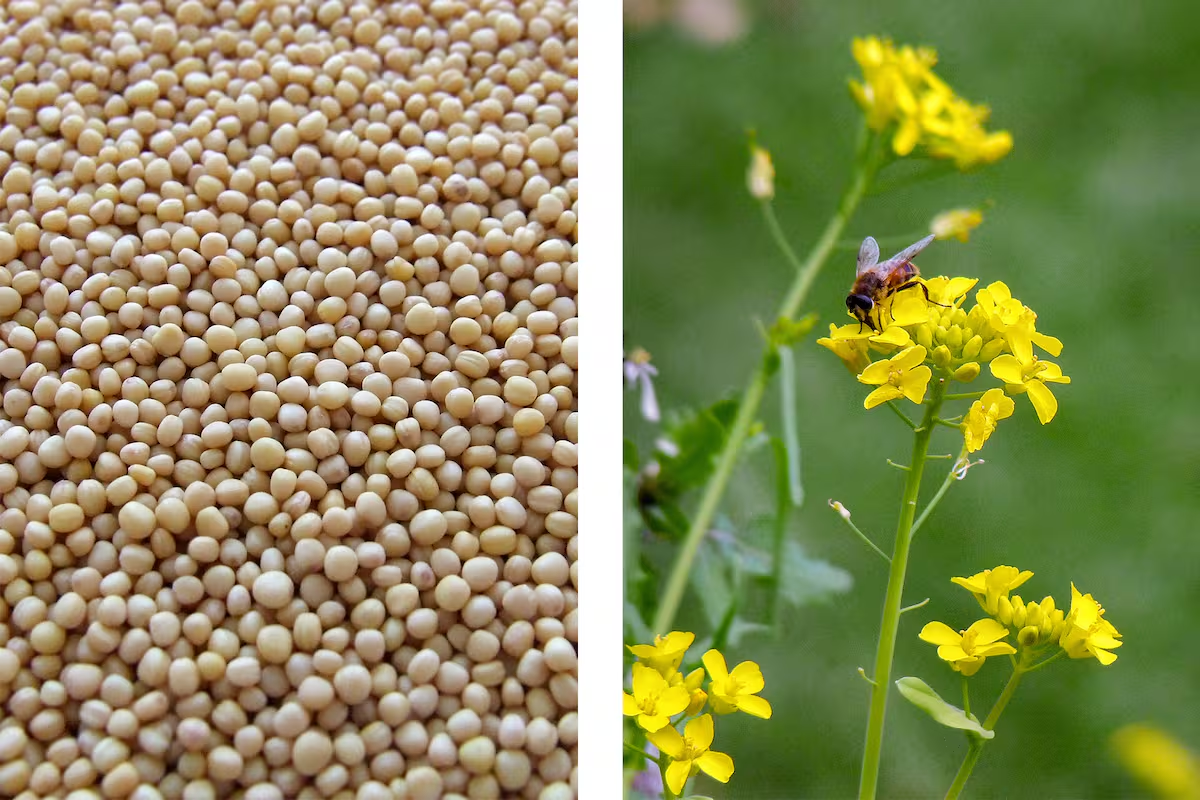
    El uso de cultivos de servicio con propiedades biofumigantes se consolida como una alternativa para mejorar la salud del suelo y disminuir la incidencia de patógenos que afectan la producción hortícola y otros sistemas productivos. En esta línea, especialistas del INTA Famaillá, Tucumán, evalúan el comportamiento de diferentes materiales de mostaza y su incorporación al suelo como estrategia para reducir el uso de insumos químicos, mejorar las propiedades físicas y biológicas del suelo y fortalecer la sustentabilidad de los sistemas productivos.

    “La técnica se basa en el efecto que produce la descomposición de la mostaza incorporada al suelo, proceso durante el cual se generan compuestos que resultan tóxicos para diversos fitopatógenos. Estos compuestos son los isotiocianatos”, explicó María de los Ángeles Quinteros, investigadora del INTA Famaillá.

    Los estudios realizados previamente en tomate mostraron una disminución en las poblaciones de nematodos y hongos fitopatógenos; resultados que impulsaron nuevos ensayos para ampliar el conocimiento sobre su efecto en otros sistemas productivos.

    En el caso del cultivo de frutilla, la técnica consiste en incorporar la biomasa de la mostaza al suelo, realizar un riego abundante y cubrir la superficie con plástico transparente para favorecer la fermentación y el incremento de la temperatura. Esta combinación de procesos biológicos y físicos, conocida como biosolarización, potencia el efecto biofumigante y contribuye al manejo de organismos perjudiciales presentes en el suelo.

    Dijeron que además de reducir la presión de patógenos, esta práctica permite disminuir el uso de agroquímicos, herbicidas y nematicidas, al tiempo que mejora el contenido de materia orgánica y la disponibilidad de nitrógeno en el suelo
    Dijeron que además de reducir la presión de patógenos, esta práctica permite disminuir el uso de agroquímicos, herbicidas y nematicidas, al tiempo que mejora el contenido de materia orgánica y la disponibilidad de nitrógeno en el sueloINTA

    “Además de reducir la presión de patógenos, esta práctica permite disminuir el uso de agroquímicos, herbicidas y nematicidas, al tiempo que mejora el contenido de materia orgánica y la disponibilidad de nitrógeno en el suelo”, señaló Quinteros.

    En esta etapa, los especialistas también ensayan la utilización de la mostaza en cultivos extensivos de granos de primavera-verano. Debido a la superficie involucrada, en estos sistemas no se utiliza plástico: la planta se corta y se deja sobre la superficie del suelo 40 días antes de la siembra del cultivo de renta. De esta manera, la biomasa se descompone y libera los compuestos que contribuyen al efecto biofumigante, al tiempo que aporta materia orgánica al suelo.

    Una variedad desarrollada por el INTA

    Entre los materiales evaluados se destaca la variedad Sinapis alba var. Delfina INTA, desarrollada en el INTA por el investigador Ignacio Paunero. Se trata de una mostaza comestible que, además, presenta propiedades biofumigantes.

    Su utilización como cultivo de servicio permite aportar materia orgánica, contribuir al control de nematodos fitófagos y hongos fitopatógenos, controlar malezas y favorecer la biología del suelo. Además, este material contribuye a mejorar las propiedades físicas del suelo.

    La evaluación que realiza el INTA Famaillá busca profundizar el conocimiento sobre el comportamiento de Delfina INTA como biofumigante y su potencial para incorporarla a diferentes estrategias de manejo de los sistemas productivos
    La evaluación que realiza el INTA Famaillá busca profundizar el conocimiento sobre el comportamiento de Delfina INTA como biofumigante y su potencial para incorporarla a diferentes estrategias de manejo de los sistemas productivospixabay

    La evaluación que realiza el INTA Famaillá busca profundizar el conocimiento sobre el comportamiento de Delfina INTA como biofumigante y su potencial para incorporarla a diferentes estrategias de manejo de los sistemas productivos.

    Desarrollado en Santa Catalina

    En paralelo, el INTA Famaillá participa, junto con la Estación Experimental Santa Catalina de la Facultad de Ciencias Agrarias y Forestales de la Universidad Nacional de La Plata (UNLP) y la Facultad de Ciencias Agrarias de la Universidad Nacional de Lomas de Zamora (UNLZ), en la evaluación del cultivar “Santa Catalina UNLP”.

    Este material fue desarrollado por el equipo de la Estación Experimental Santa Catalina de la UNLP, con la participación de Omar Perniola, investigador de esa institución, y presenta propiedades biofumigantes. En el INTA Famaillá se evalúan sus propiedades como biofumigante y su comportamiento en el suelo.

    En el trabajo también participa Silvia Chorzempa, docente e investigadora de la Facultad de Ciencias Agrarias de la UNLZ, junto con el equipo del INTA Famaillá, que analiza los beneficios vinculados con el aporte de materia orgánica, el control de malezas y la mejora de la biología del suelo.

    El trabajo se realiza también en conjunto con el Conicet, junto a Gustavo Martos y su equipo de imágenes satelitales y aéreas y uso de drones. A partir de estas herramientas se realizan análisis de cobertura y biomasa y se calculan índices como NDVI, VARI, GLI y NDMI. Estos datos permiten realizar interpretaciones geoespaciales y crear mapas por ambientes productivos. Esta actividad se articula con Cristina Morales, Karina Zelaya y Pablo Benedetti.

    Además de su capacidad para contribuir al control de plagas y enfermedades, los materiales evaluados también son analizados como cultivos de servicio para mejorar la salud del suelo, reducir la erosión y favorecer la biodiversidad en los agroecosistemas.

    En paralelo, el equipo del INTA Famaillá continúa evaluando en Tucumán el comportamiento de Sinapis alba para el control de nematodos, hongos y malezas en el vivero forestal de la Estación Experimental Agropecuaria Famaillá, junto a Pablo Saravia.

    Para Quinteros, el empleo de mostazas biofumigantes representa una herramienta promisoria dentro de los sistemas de manejo integrado, ya que combina beneficios productivos y ambientales. “Además de contribuir al manejo de organismos perjudiciales, estas especies permiten aportar materia orgánica y favorecer las condiciones físicas y biológicas del suelo”, destacó.

    De este modo, las investigaciones buscan generar información sobre el potencial de las mostazas como herramientas de manejo integrado, capaces de contribuir al control de organismos perjudiciales y, al mismo tiempo, mejorar las condiciones físicas y biológicas del suelo, aportar materia orgánica y reducir la dependencia de insumos químicos. También, dijeron, está en etapa de evaluación la mostaza india brassica juncea, var.

  • Antes de su operación, León XIV ratificó su intención de viajar al país: Nos vemos pronto en Argentina

    Antes de su operación, León XIV ratificó su intención de viajar al país: Nos vemos pronto en Argentina

    El papa León XIV ratificó su intención de mantener el viaje a la Argentina previsto para noviembre, pese a la operación pulmonar a la que será sometido este martes. Lo hizo durante una audiencia privada con el arzobispo de San Juan, Jorge Eduardo Lozano, a quien despidió con un mensaje directo: “Nos vemos pronto en la Argentina”.

    El encuentro tuvo lugar este lunes en el Vaticano y se extendió durante aproximadamente media hora. Lozano aseguró que encontró al Pontífice “de buen semblante” y contó que, al preguntarle por su estado de salud, León XIV le respondió que se sentía “muy bien” y “confiado” de cara a la intervención.

    La frase sobre la Argentina llegó al momento de la despedida. El arzobispo le dijo que volverían a encontrarse y el Papa respondió: “Nos vemos pronto en la Argentina”, una señal que reavivó las expectativas sobre la continuidad de la visita programada al país entre el 8 y el 11 de noviembre.

    Tras la cirugía, está previsto que León XIV permanezca internado alrededor de una semana para completar su recuperación. La intervención había generado dudas sobre la posibilidad de que el viaje a Sudamérica tuviera que modificarse, aunque por ahora no se anunciaron cambios en el cronograma.

    La audiencia con Lozano había sido solicitada unos tres meses atrás, antes de que se conociera el problema de salud del Papa. El arzobispo viajó a Roma como asesor general de la Acción Católica Argentina y llegó a considerar que la reunión podía ser suspendida después del anuncio de la operación. Sin embargo, León XIV mantuvo el encuentro y su agenda prevista.

    Durante la conversación también abordaron temas vinculados con San Juan, las vocaciones, la pastoral juvenil, la Universidad Católica de Cuyo y la situación social argentina. Lozano además le transmitió al Papa el afecto de los fieles del país y destacó la importancia de su mensaje de paz.

  • El abogado Schonfeld, a juicio: “Fue palmaria y evidente la defraudación fiduciaria”, dijo el querellante

    El abogado Schonfeld, a juicio: “Fue palmaria y evidente la defraudación fiduciaria”, dijo el querellante

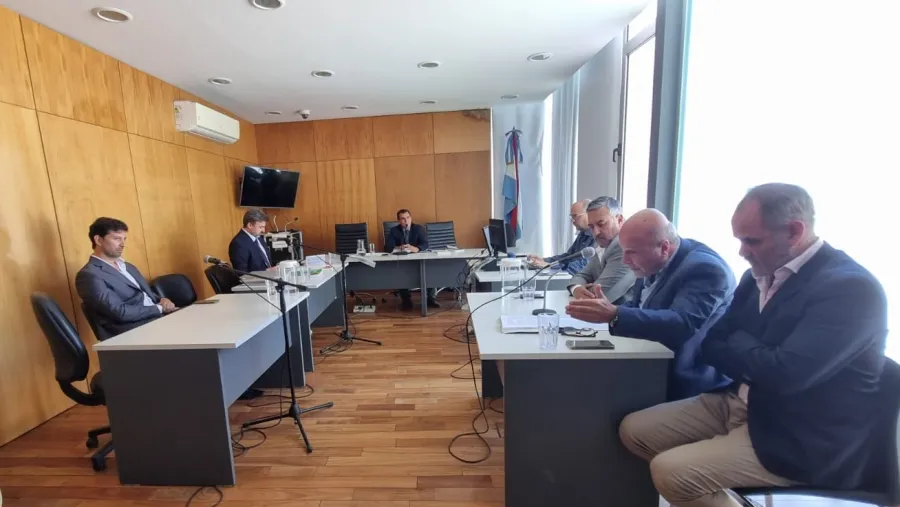
    El abogado querellante Laureano Ríos, representante de los damnificados por la administración del Fideicomiso Edificio Feliciano 144 de Paraná, afirmó en una entrevista con el programa El Séptimo Día, en Radio Plaza, que el juez Eduardo Ruhl ordenó elevar a juicio la causa contra Leonardo Augusto Schonfeld porque “había suficiente prueba y elementos de juicio para que esto se debata en el juicio oral”. Según sostuvo, fueron rechazados los planteos de nulidad y prescripción de la defensa y ahora resta producir y ofrecer la prueba para que se fije la audiencia.

    Sobre la resolución judicial, Ríos señaló: “El juez ha ordenado la elevación a juicio de la causa. Consideró que había suficiente prueba y elementos de juicio para que esto se debata en el juicio oral”.

    En cuanto a los planteos de la defensa, agregó: “Desechó todas las defensas alegadas por las contrarias, entre ellas nulidades y prescripciones, dando los elementos de por qué razón se rechazaban sus argumentos, ante la copiosa cantidad de pruebas que se había generado, tanto en documentos como testimoniales”.

    Las operaciones cuestionadas

    Al describir la acusación, el querellante expresó: “Solicitaba dinero a los inversores para terminar o concluir un edificio que jamás tuvo la intención de concluir. Para ello recurría a su calidad de abogado y a su calidad de profesor universitario, esto dicho por los testigos claramente”.

    Sobre las ventas atribuidas al imputado, sostuvo: “Una vez que convencía a los inversores de poner dinero, vendió unidades duplicadas, vendió unidades inexistentes que no podía ejecutar porque no estaban previstas en el plano ni podían hacerse. Vendió 20 cocheras, de las cuales únicamente podía construir 13, y vendió las mismas unidades a dos personas distintas, en momentos distintos, con firmas certificadas”.

    Acerca de las obligaciones de administración, indicó: “Tenía que rendir cuentas una vez por mes; nunca lo hizo”.

    El patrimonio fiduciario y el estado de la obra

    Consultado por las razones que llevaron la causa a esta instancia, Ríos manifestó: “Es palmaria y evidente la defraudación fiduciaria que realizó. Confundió patrimonio, no defendió el patrimonio fiduciario, recibía plata y se daba autopréstamos. Es un contrato que tiene previsto terminar un edificio y no podés darte un autopréstamo, porque está prohibido en el contrato y es contrario al objeto del fideicomiso”.

    Sobre el avance de la construcción, añadió: “Paralizó la obra aproximadamente entre un 50 y un 60% y la dejó totalmente abandonada. Eso motivó a que mis clientes, junto con nosotros, interviniéramos prontamente y secuestráramos documentación. Con eso obtuvimos los elementos de juicio suficientes para acreditar todo esto”.

    Las acciones civiles y el daño reclamado

    Respecto de los reclamos paralelos, el abogado afirmó: “Hay acciones civiles. Hay embargos preventivos realizados sobre bienes del doctor Schonfeld, dado que el daño es gravísimo, porque el daño es del 100%. Ninguna de las personas que compró o cedió al fideicomiso hoy tiene una unidad terminada, ninguna”.

    Sobre la falta de un acuerdo, explicó: “Es muy difícil llegar a un entendimiento cuando la defraudación fiduciaria ha sido del 100%. No es que esto se terminó y hoy la gente tiene el departamento en mediana parte. No lo tiene, lo tiene cero. El fideicomiso tuvo que vender el inmueble para que no fuera liquidado y vendido por los propios juicios que este hombre dejó al fideicomiso”.

    El destino del dinero

    Al referirse al circuito de los fondos, Ríos sostuvo: “Entendemos que fue una estafa modelo piramidal, porque con lo que iba cobrando en este emprendimiento iba terminando anteriores. Incluso hay un préstamo o pago de honorarios a un tercero que no había hecho nada para el fideicomiso, con plata de este fideicomiso”.

    Sobre las dificultades para reconstruir el movimiento del dinero, agregó: “El desmanejo en cuanto al dinero y a los papeles no fue casual. Fue algo premeditado para evitar que se pudiera rastrear qué hizo con el dinero. No colocaba siquiera el dinero en cuentas bancarias cuando estaba previsto en el contrato. La mayoría de la plata jamás pasó por una cuenta bancaria. Es imposible saber qué hizo específicamente con cada peso”.

    La estimación del perjuicio

    Acerca de la determinación del daño, el querellante señaló: “Eso va a ser sujeto a prueba y en el debate se va a acreditar, al igual que en los procesos civiles que ya están en curso, cuál es el daño real y efectivo que ha producido esta defraudación fiduciaria. No hay que limitarse exclusivamente al daño de no contar con los departamentos, sino también a los juicios que ha tenido que afrontar el fideicomiso producto de este desmanejo”.

    Sobre las deudas generadas, enumeró: “En AFIP hubo que pagar deuda; a acreedores hay que pagarles deuda. No es solamente que no se terminó el edificio y quedó ahí. Hubo deudas que este hombre generó, no presentaba declaraciones juradas, decía que era un fideicomiso al costo y también tenía boletos de compraventa”.

    La presentación ante el Senado y el impacto del caso

    En relación con la postulación de Schonfeld para un cargo en el Ministerio Público Fiscal, Ríos declaró: “Mis clientes hicieron una presentación en el Senado oponiéndose al nombramiento de esta persona por falta de probidad moral. Se hizo saber al Senado de estas causas penales y civiles que se habían iniciado contra él”.

    Sobre uno de los afectados, el abogado relató: “Había puesto todos los ahorros de su vida en este fideicomiso para comprar siete unidades y vivir de rentas lo que le quedaba de vejez. Cuando vio frustrada esa circunstancia y que no tenía el dinero necesario para pagar sus alimentos, lo manifestó delante del resto de los fiduciarios; a los días nos enteramos de que se había quitado la vida”.

    Sobre la intervención previa de esa persona en el expediente, añadió: “Fue cliente del estudio. Con él hicimos la primera acción, que fue la de secuestro de la documentación, donde se pudieron constatar estas maniobras de defraudación fiduciaria”.

    Finalmente, al precisar qué resta en el trámite, Ríos concluyó: “Tenemos que producir la prueba, ofrecer la prueba correspondiente para que se fije la audiencia y seguir adelante con la causa. Como esta resolución es inapelable, eso es lo que queda pendiente”.

  • La dura queja de Marcos Galperin contra la norma del BCRA que obliga a informar el costo financiero de los préstamos de su app

    La dura queja de Marcos Galperin contra la norma del BCRA que obliga a informar el costo financiero de los préstamos de su app

    Marcos Galperin portada
    Guardar

    El costo de un préstamo puede expresarse de distintas maneras y no siempre resulta claro cuál es el número que refleja lo que realmente paga quien toma un crédito. Tasa nominal, tasa efectiva, Costo Financiero Total (CFT): cada indicador responde a un cálculo diferente, y la normativa del Banco Central de la República Argentina (BCRA) establece qué debe mostrar exactamente una entidad financiera a sus clientes.

    Marcos Galperín, el fundador de Mercado Libre, cuestionó dicha normativa y aseguró que la información que el BCRA obliga a compartir con los usuarios puede ser “falsa” e “incorrecta”.

    PUBLICIDAD

    Todo comenzó con una publicación del economista Agustín Etchebarne en la red social X. Bajo el encabezado “Educación financiera básica”, escribió: “Jamás tomes un préstamo a tasas altas. Tienes que mirar el costo financiero total. Es preferible ahorrar y que los intereses jueguen a tu favor”. El mensaje incluía la captura de pantalla de una simulación de préstamo de Mercado Pago, en la que el usuario recibe $10.000 en su cuenta y paga 12 cuotas fijas de $1.208,02, para un total a pagar de $14.496,24. La pantalla muestra además una Tasa Nominal Anual (TNA) de 60%, una Tasa Efectiva Anual (TEA) de 79,59% y un Costo Financiero Total Efectivo Anual (CFTEA) de 102,36 por ciento. Este último dato aparece resaltado con un trazo verde, y la imagen incluye la leyenda “Baratitos los préstamos de MELI”.

    Marcos Galperín respondió a esa publicación con el siguiente mensaje: “El ‘Costo Financiero Total Efectivo Anual’ que el BCRA obliga a publicar es FALSO, INCORRECTO (y por ende INFLACIONADO). Asume que el interés se capitaliza (pagás interés sobre los intereses) y que el préstamo se renueva a lo largo de un año cada vez que vence. En decenas de millones de préstamos otorgados, eso no ocurre NUNCA”.

    PUBLICIDAD

    Captura de pantalla de una publicación en la red social X redactada por la cuenta verificada de Marcos Galperin

    El cuestionamiento del fundador de Mercado Libre se dirige, así, al indicador que el BCRA exige publicar y a los supuestos con los que, según plantea, se calcula.

    Qué establece la normativa del BCRA

    Las normas sobre “Tasas de interés en las operaciones de crédito” disponen que las tasas deben expresarse de forma homogénea y transparente, con el objetivo de que los usuarios del crédito cuenten con “elementos comparables para su evaluación”. Para eso, en los contratos, recibos y demás documentos donde se detallen tasas o importes de intereses, debe constar la tasa de interés anual pactada, la tasa efectiva anual, si la tasa es fija o variable y el Costo Financiero Total (CFT). Cuando se publicita un crédito y se menciona la cantidad de cuotas, su importe o la tasa de interés, la publicidad debe exponer de forma legible y destacada la TNA, la TEA, el CFT y el carácter fijo o variable de la tasa.

    Tuit Agustín Etchebarne

    La norma también regula cómo se muestra el dato. En una publicidad, el CFT debe colocarse en una tipografía de color destacado y de un tamaño al menos cinco veces mayor que el utilizado para informar la TNA. En los documentos de relación con usuarios de servicios financieros, el valor numérico del CFT y el signo “%” deben identificarse de manera legible y destacada: con al menos el doble del tamaño del resto de la información, o con una tipografía resaltada o un color distinto. Estas exigencias alcanzan a las entidades financieras y también a los proveedores no financieros de crédito comprendidos en las normas del BCRA.

    Qué es el CFT y en qué se diferencia del CFTEA

    En su sitio web, el BCRA define al CFT de la siguiente manera: “El Costo Financiero Total (CFT) es la principal variable que se debe tener en cuenta al elegir un préstamo personal, prendario o hipotecario, ya que es el mejor indicador del costo global que deberá afrontar el cliente. El CFT está compuesto por la tasa de interés nominal anual (TNA) y por todos aquellos costos asociados a la operación que impliquen la retribución de un servicio efectivamente prestado o un genuino reintegro de gastos”. Y agrega: “El CFT se expresa en forma de tasa de interés nominal anual, en tanto por ciento con dos decimales”.

    Mercado Pago - Inclusión Financiera

    La normativa, por su parte, establece que “el CFT se expresará en forma de tasa efectiva anual, en tanto por ciento con al menos un decimal, y se determinará agregando a la tasa de interés el efecto de las comisiones y cargos asociados a la operación, cualquiera sea su concepto”. El texto detalla qué conceptos se computan, entre ellos las primas de seguros requeridas como condición para obtener el crédito, los gastos de apertura y mantenimiento de cuentas asociadas a la financiación y el IVA sobre los intereses cuando quien toma el préstamo es consumidor final. Otros conceptos, como los impuestos que gravan los préstamos personales y prendarios, no se incluyen en el cálculo.

    La diferencia entre el CFT y el CFTEA está, entonces, en la forma de expresarlo: el CFTEA es el costo financiero total expresado como tasa efectiva anual, que es la que la norma establece. La TNA es la tasa de interés que se aplica sobre el capital sin contemplar que los intereses se acumulan período a período. La TEA sí incorpora esa capitalización.

    En la simulación difundida por Etchebarne, una TNA de 60% equivale a una tasa mensual de 5%; aplicada mes a mes durante un año, con los intereses acumulándose, da como resultado la TEA de 79,59%. A esa TEA, el CFTEA le suma los cargos y los impuestos asociados al préstamo, y en la simulación llega a 102,36%. A esa capitalización de los intereses remite el planteo de Galperín cuando señala que el indicador asume que se paga “interés sobre los intereses”.

    Las recomendaciones del BCRA a los usuarios

    Además de la normativa, el BCRA difunde recomendaciones para quienes piden un préstamo personal. El organismo indica que, antes de aceptar, conviene comparar opciones y revisar cuánto dinero se recibirá, cuánto se pagará por mes, cuánto se devolverá en total, la cantidad de cuotas, el plazo, el CFT y qué sucede si hay una demora en el pago. Sobre la cuota, señala que no alcanza para comparar: “La cuota, por sí sola, no alcanza para saber cuánto cuesta un préstamo”.

    Primer plano de una persona sujetando un smartphone con ambas manos. La pantalla del teléfono muestra una interfaz con el título "Pedir préstamo".

    Sobre el CFT, el BCRA sostiene que “muestra cuánto cuesta realmente un préstamo. Incluye intereses, comisiones, seguros, IVA y otros cargos”. Por eso, recomienda mirar ese dato y no solo la cuota o la tasa de interés, ya que la TNA, explica, “muestra únicamente la tasa de interés”. El organismo agrega que el CFT se expresa como una tasa anual y permite comparar el costo de distintas alternativas de financiación, y que para saber cuánto se devolverá en total también hay que considerar el monto recibido, el plazo y las cuotas. Finalmente, recomienda revisar las fechas de vencimiento y conocer qué cargos o consecuencias están previstos en caso de demora.

    Las tasas de Mercado Pago

    No es la primera vez que se discute públicamente sobre el valor de las tasas de interés de los préstamos otorgados por las empresas. En agosto, cuando se difundió que Mercado Pago cobraba intereses de hasta 1.375% por sus préstamos, la empresa explicó cuáles son las variables que entran en juega la momento de determinar el costo del financiamiento.

    En concreto, desde Mercado Pago explicaron que la tasa de cada usuario se determina según su perfil de riesgo individual y mejora a medida que construye historial de pago. El CFTEA más alto corresponde a los montos más bajos y a usuarios sobre los que la compañía todavía no tiene información suficiente, y cerca del 2% de los préstamos se otorga con ese valor.

    En ese momento, la empresa también precisó que “el CFTEA no equivale a lo que el usuario devuelve”: en un préstamo de $100.000 a una TNA de 50% en 12 cuotas, por ejemplo, el CFTEA podría ubicarse en torno al 100%, pero el total a pagar rondaría los $135.000, porque “el indicador expresa el costo como si el crédito se extendiera los doce meses, mientras que en la práctica el capital se devuelve en cuotas”.

  • Una oportunidad para exportar conocimiento agropecuario

    Una oportunidad para exportar conocimiento agropecuario

    Durante décadas, la Argentina construyó buena parte de su identidad productiva alrededor de una idea: alimentos para el mundo. Hoy, la inteligencia artificial (IA) y la digitalización abren una posibilidad adicional de enorme valor: exportar el conocimiento que permite producirlos.

    Estamos frente a uno de esos momentos en los que una tecnología puede cambiar no solo la forma de hacer las cosas, sino también la manera en que pensamos los negocios. La IA representa una oportunidad para el agro argentino porque encuentra un sector con experiencia, conocimiento y datos, y puede convertir esa combinación en nuevas capacidades.

    Pero antes de hablar de IA, hay una condición fundamental: construir una base sólida de gestión. Los datos son las raíces de la IA. Y, como sucede con cualquier planta, si las raíces no son fuertes, difícilmente podamos esperar que lo que crece sobre ellas sea sólido.

    Un sistema de gestión puede cumplir un papel fundamental al ordenar procesos, integrar información y transformar los datos que se generan diariamente en una base confiable para tomar decisiones
    Un sistema de gestión puede cumplir un papel fundamental al ordenar procesos, integrar información y transformar los datos que se generan diariamente en una base confiable para tomar decisionesGza.

    En el agro existe una enorme cantidad de información: datos productivos, conocimiento de los procesos, experiencia acumulada y, sobre todo, el saber de quienes conocen el territorio.

    Muchas veces, sin embargo, esa información está dispersa. Un sistema de gestión puede cumplir un papel fundamental al ordenar procesos, integrar información y transformar los datos que se generan diariamente en una base confiable para tomar decisiones.

    El primer desafío, entonces, no es correr detrás de cada nueva herramienta de IA, sino ordenar esas raíces. El valor no está necesariamente en cada dato de manera individual, sino en la posibilidad de combinarlos. Cuando diferentes fuentes comienzan a dialogar entre sí, aparecen posibilidades que antes no estaban disponibles.

    Ahí es donde la IA puede cambiar las reglas del juego. Pero utilizarla no significa simplemente hacer una pregunta y obtener una respuesta. El verdadero valor aparece cuando la tecnología, apoyada en una gestión estructurada y datos de calidad, permite hacer mejor un trabajo, tomar mejores decisiones, aumentar las capacidades de las personas y agregar valor al negocio.

    Por eso, la primera pregunta debería ser: ¿qué necesito ordenar y qué puedo hacer mejor con IA? Antes de buscar la aplicación más sofisticada, es necesario entender si los procesos están estructurados, si los datos están disponibles y si existe una base capaz de sostener esa evolución.

    Esta secuencia es importante porque existe una tentación natural de pensar que la tecnología resolverá automáticamente los problemas. No es así. Automatizar un proceso que no funciona bien no lo transforma en un buen proceso. Del mismo modo, aplicar IA sobre datos desordenados no produce, por sí solo, inteligencia. Primero hay que mejorar la manera en que hacemos las cosas. Después podemos decidir dónde la IA puede aportar.

    La adopción también requiere de personas. Hay que capacitar, compartir casos concretos y convertir los aprendizajes individuales en conocimiento para toda la organización. Es precisamente allí donde aparece una oportunidad mayor para el agro argentino: transformar conocimiento individual y colectivo en un activo que pueda ser digitalizado, escalado y llevado más allá de nuestras fronteras.

    El conocimiento de quien recorre un campo no desaparece frente a la IA. Por el contrario, puede adquirir una nueva dimensión. Quien conoce el territorio sabe qué mirar y qué preguntar. Y quien conoce los datos puede hacer mejores preguntas.

    La Argentina puede dejar de pensar únicamente en la exportación de productos agropecuarios para empezar a pensar también en la exportación de soluciones, procesos, estrategias y conocimiento aplicado al agro. No se trata de abandonar aquello que históricamente sabemos hacer, sino de agregarle una nueva capa de valor.

    La experiencia acumulada en producción, combinada con sistemas de gestión, datos, tecnología e IA, puede convertirse en conocimiento transferible a otros mercados. Lo que hoy aprendemos resolviendo un problema en nuestros campos puede mañana transformarse en una solución para otros productores, empresas y geografías.

    Hacia 2030, esta combinación puede abrir oportunidades en múltiples dimensiones del negocio agropecuario, desde nuevas aplicaciones de IA hasta desarrollos vinculados con genética, semillas, ganado y trazabilidad. Pero quizás la transformación más importante sea otra: que el campo deje de ser visto solamente como un lugar donde se producen bienes y pase a ser también un lugar donde se produce conocimiento.

    La Argentina tiene personas que conocen el campo, años de experiencia acumulada, sistemas capaces de organizar y conectar los datos y tecnología disponible para acercar esos mundos. La oportunidad está en combinar esos elementos.

    Del dato al margen hay un camino que todavía estamos empezando a recorrer. Las raíces ya existen. El desafío es fortalecerlas, ordenar lo que hoy está disperso y animarnos a hacer crecer, a partir de ellas, una nueva manera de hacer negocios en el agro y de llevar ese conocimiento al mundo.

    El autor es director para Mercado Internacional de TOTVS